Barishal Board বরিশাল বোর্ড ২০২৪
213টি প্রশ্ন
- 151.
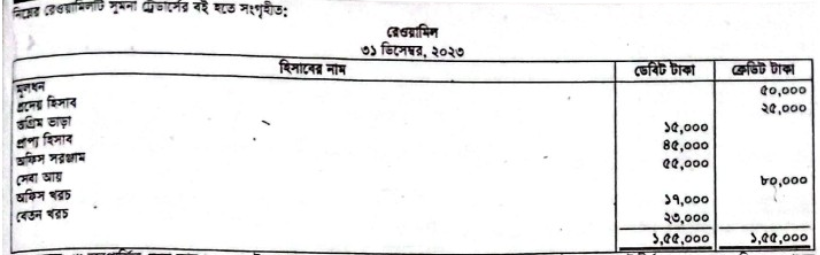
সমন্বয়সমূহ: (i) অনুপার্জিত সেবা আয় ১৩,০০০ টাকা সেবা আয়ের অন্তর্ভুক্ত রয়েছে। (ii) অগ্রিম ভাড়া ৬,৫০০ টাকা মেয়াদ উত্তীর্ণ হয়েছে। (iii) অফিস সরঞ্জামের ওপর ১২% অবচয় ধার্য করো। (iv) বেতন বকেয়া রয়েছে ৩,৫০০ টাকা।
- 152.
একটি হিসাবের জের ২৮ টাকা যা রেওয়ামিলের ভুল পাশে ৯৮ টাকায় দেখানো হয়েছে। যদি অন্যান্য সবকিছু সঠিক থাকে তাহলে রেওয়ামিলের পার্থক্য হবে -
- 153.
টাটা কোম্পানি লিমিটেড ১ জানুয়ারি ২০২০ তারিখে ৭,০০,০০০ টাকা মূল্যের একটি মেশিন ক্রয় করে। মেশিনটির আয়ুষ্কাল ৫ বছর এবং মেয়াদ শেষে মেশিনটির ভগ্নাবশেষ মূল্য ১,০০,০০০ টাকা। কোম্পানিটি বর্ষ সংখ্যার পদ্ধতি অনুসরণ করে অবচয় ধার্য করে।
- 154.
বিপরীত দাখিলা কখন দেয়া হয়?
- 155.
মুনলাইট কোম্পানি ২০২১ সালের ১ জুলাই তারিখে ৫,৮০,০০০ টাকা মূল্যের একটি প্রিন্টিং মেশিন আমদানি করে। যার জন্য আমদানি খরচ ৪৫,০০০ টাকা, পরিবহন খরচ ১৫,০০০ টাকা এবং বিশেষজ্ঞের সম্মানি বাবদ ১০,০০০ টাকা ব্যয় করা হয়। মেশিনটির আয়ুষ্কাল ১০ বছর অনুমান করা হয়। ভগ্নাবশেষ মূল্য ধরা হয় ৫০,০০০ টাকা। প্রতিষ্ঠানটি ক্রমহ্রাসমান জের পদ্ধতিতে ২০% হারে অবচয় ধার্য করে। প্রতি বছর ৩১ ডিসেম্বর হিসাব বন্ধ করা হয়।
- 156.
অনুপার্জিত সেবা আয় অর্জিত হলে-
- 157.
২০২৩ সালের ৩১ ডিসেম্বর তারিখে সুমি ট্রেডার্সের হিসাব বই হতে নিম্নোক্ত তথ্যাবলি নেওয়া হয়েছে:(1) নগদান বই অনুযায়ী ব্যাংক জমার উদ্বৃত্ত ৫৬,০০০ টাকা।(ii) আদায়ের জন্য প্রেরিত ১৫,০০০ টাকা, ২৫,০০০ টাকা ও ৩০,০০০ টাকার মোট তিনটি চেকের মধ্যে ১ম চেকটি আদায় হয়েছে।(iii) ২০,০০০ টাকার ইস্যুকৃত চেক ব্যাংকে উপস্থাপিত হয়নি।(iv) ব্যাংক দেনাদার হতে ২০,০০০ টাকা আদায় করেছে যা নগদান বইতে লেখা হয়নি(v) ব্যাংক কর্তৃক বিমার কিস্তি পরিশোষ ৭,০০০ টাকা যা নগদান বইতে লেখা হয়নি।(vi) ব্যাংক কর্তৃক মজুরিকৃত সুদ ২,৫০০ টাকা এবং ধার্যকৃত চার্জ ১,৫০০ টাকা যা নগদান বইতে লেখা হয়নি।
- 158.
রেওয়ামিলের ডেবিট জেরের ঘরে দেখানো হয়-i. সম্পদ, ব্যয় ও উত্তোলনii. নগদ, ব্যাংক জমাতিরিক্ত ও প্রাপ্য হিসাবiii. ব্যাংক জমা, প্রাপ্য হিসাব ও বকেয়া আয়নিচের কোনটি সঠিক?
- 159.
২০২৩ সালের ৩১ ডিসেম্বর তারিখে সুমি ট্রেডার্সের হিসাব বই হতে নিম্নোক্ত তথ্যাবলি নেওয়া হয়েছে:
(i) নগদান বই অনুযায়ী ব্যাংক জমার উদ্বৃত্ত ৫৬,০০০ টাকা।
(ii) আদায়ের জন্য প্রেরিত ১৫,০০০ টাকা, ২৫,০০০ টাকা ও ৩০,০০০ টাকার মোট ৩টি চেকের মধ্যে ১ম চেকটি আদায় হয়েছে।
(iii) ২০,০০০ টাকার ইস্যুকৃত চেক ব্যাংকে উপস্থাপিত হয়নি।
(iv) ব্যাংক দেনাদার হতে ২০,০০০ টাকা আদায় করেছে যা নগদান বইতে লেখা হয়নি।
(v) ব্যাংক কর্তৃক বিমার কিস্তি পরিশোধ ৭,০০০ টাকা যা নগদান বইতে লেখা হয়নি।
(vi) ব্যাংক কর্তৃক মঞ্জুরিকৃত সুদ ২,৫০০ টাকা এবং ধার্যকৃত চার্জ ১,৫০০ টাকা যা নগদান বইতে লেখা হয়নি। - 160.
কোন ব্যবসায়ে বছরের শুরুতে সম্পত্তি ও দায় ছিল যথাক্রমে ২৫,০০০ টাকা ও ৮,০০০ টাকা। উক্ত বছরে সম্পত্তি ৫,০০০ টাকা ও দায় ৪,০০০ টাকা বৃদ্ধি পায়। বছর শেষে মালিকানা স্বত্বের পরিমাণ হবে-
- 161.
ব্যাংক বিবরণীর ক্রেডিট উদ্বৃত্ত কোনটি প্রকাশ করে?
- 162.
ক্রয় খতিয়ানের জের হলো-
- 163.
উত্তোলনের সুদ কী?
- 164.
অপরিচালন খরচ কোনটি?
- 165.
মোট লাভ বিক্রয়মূল্যের ১০%। যদি মোট লাভের পরিমাণ ২০,০০০ টাকা হয় তাহলে বিক্রয়মূল্য হবে-
- 166.
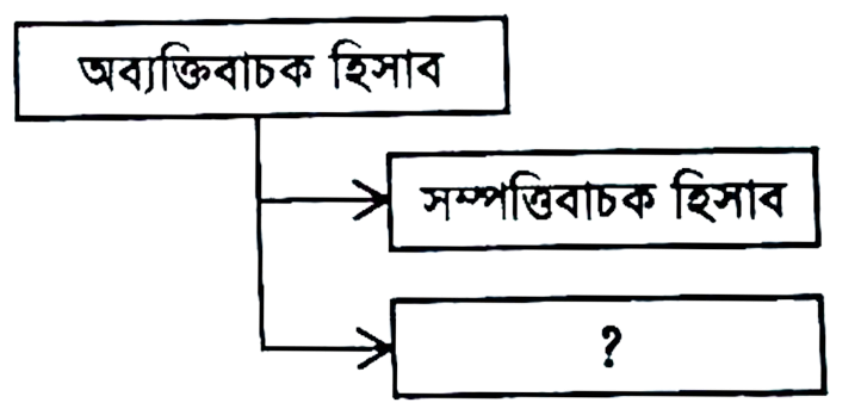
ছকের'?' চিহ্নিত স্থানে কোনটি হবে?
- 167.
ব্যাংক চার্জ ২৭০ টাকা যা নগদান বইতে ভুলক্রমে ৭২০ টাকায় ডেবিট করা হয়েছে। এর ফলে নগদান বই ও ব্যাংক বিবরণীর উদ্বৃত্তের মধ্যে গড়মিলের পরিমাণ হবে -
- 168.
ব্যবসায়ের সম্পদ বৃদ্ধি পাবে-i. বিনিয়োগের সুদ পাওয়া গেলেii. নগদে পণ্য বিক্রয় করলেiii. মালিক নগদ উত্তোলন করলেনিচের কোনটি সঠিক?
- 169.
কোন ব্যয়টিকে সম্পদ হিসেবে লেখা হয়?
- 170.
কোনটিকে ঐচ্ছিক বিবরণী বলা হয়?
- 171.
১/১০, নিট/৪৫ দ্বারা বোঝায়—
i. ১০ দিনের মধ্যে পাওনা শোধ দিলে ১% বাট্টা পাবে
ii. ৪৫ দিনের মধ্যে পাওনা শোধ দিলে ১% বাট্টা পাবে
iii. ৪৫ দিনের মধ্যে অবশ্যই পাওনা শোধ দিতে হবে
নিচের কোনটি সঠিক? - 172.
আসবাবপত্র ক্রয় কে ক্রয় হিসাব ডেবিট করা হলে— এটি কোন ধরনের ভুল?
- 173.
মানিকের উত্তোলনের সুদ কত টাকা?
- 174.
নগদ উত্তোলনের ওপর সুদ অংশীদারি কারবারে কী প্রভাব ফেলবে?
- 175.
উৎপাদন ব্যয়ের পরিমাণ কত?
- 176.
যদি বিক্রয় খরচ ২,০০০ টাকা বৃদ্ধি পায়—
- 177.
কোম্পানির মোট আয় কত টাকা?
- 178.
কোন ধরনের ব্যয় বৃদ্ধি পেলে নিট আয় হ্রাস পায়?
- 179.
কোনটি তড়িৎ সম্পদ নয়?
- 180.
ABC কোং লিঃ এর ৩১ ডিসেম্বর ২০২৩ তারিখে প্রস্তুতকৃত রেওয়ামিল নিম্নরূপ:ABC কোং লিমিটেডরেওয়ামিলডিসেম্বর ৩১, ২০২৩সমন্বয়সমূহ:(১) সমাপনী মজুদ পণ্য ১,২৫,০০০ টাকা।(২) বেতন বকেয়া ৫,০০০ টাকা।(৩) সুনামের ২৫% অবলোপন করতে হবে।(৪) আসবাবপত্রের অবচয় ১০%।(৫) প্রাপ্য হিসাবের ৫,০০০ টাকা আদায়যোগ্য নয়। অবশিষ্ট প্রাপ্য হিসাবের উপর ৫% সঞ্চিতি ধরতে হবে।(৬) সাধারণ শেয়ারহোল্ডারদের ১০% চূড়ান্ত লভ্যাংশ ঘোষণা করতে হবে।
হিসাবের নাম | ডেবিট (টাকা) | হিসাবের নাম | ক্রেডিট (টাকা)
প্রাপ্য হিসাব | ৯০,০০০ | শেয়ার মূলধন | ৩,০০,০০০
অন্তর্বর্তীকালীন লভ্যাংশ | ৮০,০০০ | প্রদেয় হিসাব | ১,০০,০০০
আসবাবপত্র | ৫০,০০০ | ১২% ঋণ | ১,২০,০০০
ব্যাংক জমা | ১,০৩,০০০ | সাধারণ সঞ্চিতি | ৭৫,০০০
কলকজা ও যন্ত্রপাতি | ৯০,০০০ | সংরক্ষিত আয় উদ্বৃত্ত | ৮০,০০০
১০% বিনিয়োগ | ১,৫০,০০০ | বিনিয়োগের সুদ | ১৫,০০০
ভাড়া (২/৩ অংশ) | ৪৫,০০০ | নিঃ দাবি লভ্যাংশ | ৩০,০০০
সুনাম | ১,০০,০০০ | - | -
বেতন | ১২,০০০ | - | -
মোটঃ | ৭,২০,০০০———————————————— | মোটঃ | ৭,২০,০০০———————————————— - 181.
শারীরিক পরিশ্রমের বিনিময়ে প্রদেয় অর্থকে বলা হয়-
- 182.
বলাকা কোম্পানি লিঃ এর ২০২৩ সালের ৩১ ডিসেম্বর তারিখে প্রস্তুতকৃত রেওয়ামিল ও অন্যান্য তথ্যাবলি নিম্নরূপ:অন্যান্য তথ্য:(১) বছরান্তে অব্যবহৃত সাপ্লাইজ রয়েছে ১,০০০ টাকা। (২) অগ্রিম বিমা ৩,০০০ টাকা।(৩) সরঞ্জামের উপর ১০% হারে অবচয় ধরতে হবে।(৪) প্রাপ্য সেবা আয় ১০,০০০ টাকা।(৫) শেয়ার মূলধনের উপর ১০% হারে লভ্যাংশ ঘোষণা করতে হবে।
হিসাবের নাম | ডেবিট(টাকা) | ক্রেডিট (টাকা)
নগদ | ৯০,০০০ |
প্রাপ্য হিসাব | ১,০০,০০০ |
সাপ্লাইজ মজুদ | ৫,০০০ |
অগ্রিম বিমা | ৮,০০০ |
ভাড়া | ৩০,০০০ |
সরঞ্জাম | ১,৫০,০০০ |
পুঞ্জিভূত অবচয়-সরঞ্জাম | | ১৫,০০০
প্রদেয় হিসাব | | ১০,০০০
প্রদেয় নোট | | ১০,০০০
মূলধন (প্রতিটি ১০ টাকা মূল্যের ২০,০০০ সাধারণ শেয়ার) | | ২,০০,০০০
সেবা আয় | | ১,৮০,০০০
বেতন খরচ | ৫০,০০০ |
সাধারণ খরচ | ৩০,০০০ |
বন্ধকী ঋণ | | ৩৮,০০০
সংরক্ষিত আয় (০১-০১-২০২৩) | | ১০,০০০
| ৪,৬৩,০০০———————————————— | ৪,৬৩,০০০———————————————— - 183.
কোম্পানি আইন অনুযায়ী একটি কোম্পানি সর্বোচ্চ কত % (হারে) অবহারে শেয়ার ইস্যু করতে পারে?
- 184.
অনার্থিক সুবিধা হলো-
- 185.
ক. খ ও গ ২০২৩ সালের ১ জানুয়ারি একটি অংশীদারি ব্যবসায় আরম্ভ করে। ২০২৩ সালের ১ জানুয়ারিতে তাদের মূলধনের পরিমাণ ছিল যথাক্রমে ক-২,০০,০০০ টাকা, খ-১,৫০,০০০ টাকা ও গ-১,০০,০০০ টাকা। মূলধন ও উত্তোলনের উপর ১০% হারে সুদ ধার্য করতে হবে। ব্যবসায়ের লাভক্ষতি ২:২:১ অনুপাতে বণ্টিত হবে। ব্যবসায়ের দায়িত্ব পালনের জন্য গ মাসিক ১,০০০ টাকা বেতন পাবে। খ কারবারে ৩০,০০০ টাকা ঋণ স্বরূপ আনায়ন করে। সারা বছর অংশীদারগণ প্রত্যেকে ১০,০০০ টাকা করে নগদ উত্তোলন করে। উপর্যুক্ত বিষয়াদি বিবেচনা করার পূর্বে ৩১ ডিসেম্বর তারিখে ব্যবসায়ের লাভ ছিল ৮০,০০০ টাকা।
- 186.
প্রাপ্য হিসাব ৫০,০০০ টাকা এবং অনাদায়ী পাওনা ৪,০০০ টাকা। অনাদায়ী পাওনা অনুপাত কত?
- 187.
X ও Y একটি অংশীদারি ব্যবসায়ের দুই জন অংশীদার। ২০২৩ সালের ১ জানুয়ারি তারিখে তাদের মূলধনের পরিমাণ ৮০,০০০ টাকা ও ১,০০,০০০ টাকা। মূলধন ও উত্তোলনের উপর ১০% হারে সুদ ধরতে হবে। X ও Y কারবার হতে নগদ ১০,০০০ টাকা ও ৮,০০০ টাকা উত্তোলন করে। X ব্যক্তিগত প্রয়োজনে ব্যবসায় থেকে ৫,০০০ টাকার পণ্য উত্তোলন করে যা হিসাবভুক্ত হয়নি। উপর্যুক্ত সমন্বয়গুলো সাধন করার পূর্বে ২০২৩ সালের শেষে ব্যবসায়ের লাভের পরিমাণ ৬৫,০০০ টাকা।
- 188.
আলফা কোম্পানি লিমিটেড প্রতিটি ১০ টাকা মূল্যের ২০,০০০ শেয়ারে বিভক্ত মোট ২,০০,০০০ টাকা মূলধনসহ নিবন্ধিত হলো। কোম্পানি ১০,০০০ শেয়ার ১ টাকা অবহারে বিক্রির উদ্দেশ্যে প্রচারপত্র বিলি করে। তার মধ্যে ৮,০০০ শেয়ারের আবেদন পাওয়া গেল।
- 189.
চুক্তির অবর্তমানে অংশীদারি কারবারে অংশীদার কর্তৃক প্রদত্ত ঋণের উপর সুদের হার কত?
- 190.
মজুদ সংরক্ষণের বৈজ্ঞানিক পদ্ধতি কোনটি?
- 191.
বলাকা কোম্পানি লিমিটেড প্রতিটি ১০ টাকা মূল্যের ১,০০,০০০ সাধারণ শেয়ারে বিভক্ত ১০,০০,০০০ টাকা অনুমোদিত মূলধন নিয়ে নিবন্ধিত হলো। কোম্পানি ৫০,০০০ শেয়ার জন সাধারণের নিকট বিক্রয়ের উদ্দেশ্যে বিজ্ঞপ্তি প্রচার করে। ৫২,০০০ শেয়ারের আবেদনপত্র পাওয়া গেল। অতিরিক্ত আবেদনপত্রের অর্থ ফেরত দিল।
- 192.
শেয়ার হতে প্রাপ্ত আয়কে কী বলে?
- 193.
যদি অনুপার্জিত আয় অর্জিত হলে-
- 194.
জামান লিমিটেড এর হিসাব বই হতে নিচের তথ্যগুলো পাওয়া গেল:
বিবরন | টাকা
প্রদেয় হিসাব | ৫০,০০০
প্রাপ্য হিসাব | ৮০,০০০
মজুদ পণ্য | ৮০,০০০
নগদ তহবিল | ৮,০০০
প্রদেয় বিল | ১০,০০০
বকেয়া খরচ | ১০,০০০
প্রাপ্য বিল | ৩০,০০০
বিক্রয় | ২,০০,০০০
মোট লাভ | ৫০,০০০ - 195.
XYZ কোং লিঃ এর নিম্নোক্ত তথ্যাবলি সরবরাহ করা হলো:
বিবরন | টাকা
কাঁচামাল ক্রয় | ৭০,০০০
প্রত্যক্ষ শ্রম | ৫০,০০০
প্রারম্ভিক কাঁচামাল | ১০,০০০
সমাপনী কাঁচামাল | ৫,০০০
কারখানা উপরি খরচ | ৩০,০০০
অফিস ও প্রশাসনিক উপরি খরচ | ১৫,০০০
বিক্রয় | ২,৩২,৫০০
তৈরি পণ্যের প্রারম্ভিক মজুদ | ৬,০০০
তৈরি পণ্যের সমাপনী মজুদ | ১০,০০০
বিক্রয় খরচ | ২০,০০০ - 196.
কোনটিকে কোম্পানির দলিল বলা হয়?
- 197.
অফিস কর্মচারী A ও B এর ২০২৩ সালের ডিসেম্বর মাসের নিম্নরূপ তথ্য প্রদত্ত হলো:উক্তমাসে স্বাভাবিক কার্যঘণ্টা ছিল ২০০ ঘণ্টা ওভারটাইম বেতন মূলবেতন হারের দ্বিগুণ।
বিবরন | A (টাকা) | B (টাকা)
মূলবেতন | ১৫,০০০ | ১০,০০০
মহার্ঘভাতা (মূল বেতনের) | ২০% | ২০%
বাড়ি ভাড়া ভাতা (মূল বেতনের) | ৩০% | ৩০%
চিকিৎসা ভাতা | ১২০ | ১২০
ওভারটাইম (ঘন্টা) | ২০ | ১৫
আয়কর (মূলবেতনের) | ৫% | ৫% - 198.
উৎপাদন ব্যয় বিবরণীতে কোনটি প্রত্যক্ষ খরচ?
- 199.
ওমেগা ফ্যাশন লিঃ-এর গুদামভাণ্ডার থেকে নিম্নোক্ত তথ্যাদি নেয়া হয়েছে:জুলাই ১: প্রারম্ভিক উদ্বৃত্ত প্রতি একক ১০ টাকা দরে ৭০০ একক।জুলাই ৪: প্রতি একক ১২ টাকা দরে ৮০০ একক ক্রয়।
জুলাই ৯: ৫০০ একক ইস্যু।
জুলাই ২০: প্রতি একক ১৫ টাকা দরে ৭০০ একক ক্রয়।
জুলাই ৩০: ৭০০ একক ইস্যু। - 200.
চলতি অনুপাতের আদর্শমান কত?