Cumilla Board কুমিল্লা বোর্ড ২০১৬
635টি প্রশ্ন
- 601.
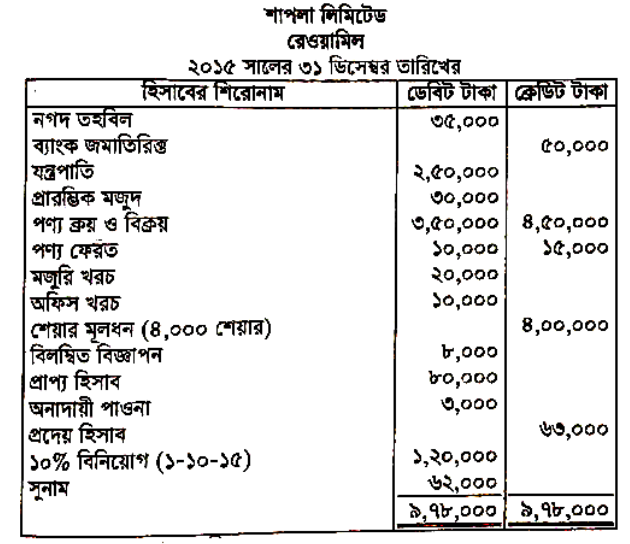
শাপলা লিমিটেড-এর খতিয়ান উদ্বৃত্ত থেকে ২০১৫ সালের ৩১ ডিসেম্বর তারিখে নিচের রেওয়ামিলটি প্রস্তুত করা হয়েছে-অন্যান্য তথ্য: ১. সমাপনী মজুদ পণ্যের মূল্য ৫০,০০০ টাকা, যার বাজারমূল্য ৫৪,০০০ টাকা। ২. প্রাপ্য হিসাবের মোট ১০,০০০ টাকা আদায়যোগ্য নয়; অবশিষ্ট টাকার ওপর ৫% হারে অনাদায়ী পাওনা সঞ্চিতির ব্যবস্থা করতে হবে। ৩. বিলম্বিত বিজ্ঞাপনের অর্ধাংশ অবলোপন করতে হবে। ৪. শেয়ার মূলধনের ওপর ২০% হারে লভ্যাংশ ঘোষণা করা হয়েছে।
- 602.
সর্বোত্তম অনুমানভিত্তিক উত্তর — আনুষ্ঠানিক উত্তর নয়: মূল তথ্য বা উত্তরে অস্পষ্টতা/অসম্পূর্ণতা রয়েছে। প্রদত্ত উত্তরটি নিশ্চিত নয়; যাচাই করে ব্যবহার করো।
অনুদান প্রান্ত হচ্ছে-
i. বিক্রয় হতে পরিবর্তনশীল ব্যয় বাদ দেওয়ার পর প্রাপ্ত অর্থ
ii. বিক্রয় হতে স্থির ব্যয় বাদ দেওয়ার পর প্রাপ্ত অর্থ
iii. স্থায়ী খরচ ও মুনাফার সমষ্টি
নিচের সঠিক কোনটি? - 603.
সমচ্ছেদ বিন্দুতে ব্যয়-পরিমাণ-মুনাফার সম্পর্কের সমীকরণটি হলো—
i. বিক্রয় = মোট ব্যয়
ii. বিক্রয় = পরিবর্তনশীল ব্যয় + স্থায়ী ব্যয় + মুনাফা
iii. বিক্রয় = পরিবর্তনশীল ব্যয় + স্থায়ী ব্যয়
নিচের কোনটি সঠিক? - 604.
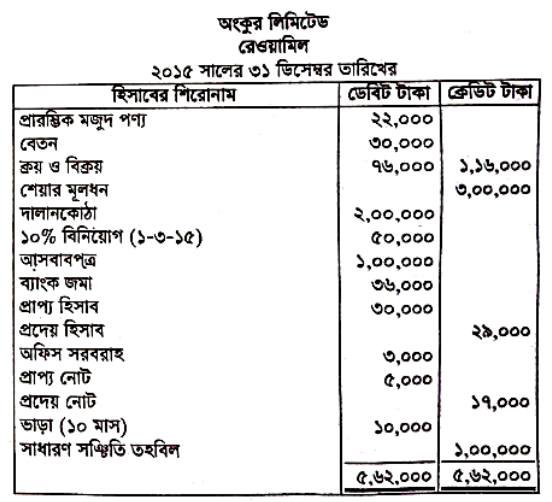
অংকুর লিমিটেডের নিম্নোক্ত রেওয়ামিল ২০১৫ সালের ৩১ ডিসেম্বর তারিখে প্রস্তুত করা হয়েছে-অন্যান্য তথ্য: ১. ২৫-১২-২০১৫ তারিখে আগুনে বিনষ্ট পণ্য ১০,০০০ টাকা বাদ দেয়ার পর সমাপনী মজুদ পণ্যের মূল্যায়ন করা হয়েছে ৩০,০০০ টাকা। বিমা কোম্পানি বিনষ্ট পণ্যের ৬০% ক্ষতিপূরণ দিতে সম্মত হয়েছে। ২. অফিস সরবরাহের ৫০০ টাকা অব্যবহৃত রয়েছে। ৩. আসবাবপত্রের ওপর ১০% অবচয় ধার্য করতে হবে।
- 605.
প্রচুর মুনাফা সত্ত্বেও নগদ ঘাটতির কারণ অতিরিক্ত—
i. ধারে বিক্রয়
ii. অফিস খরচ
iii. মজুদ পণ্য
নিচের কোনটি সঠিক? - 606.
আগমনী ক্লাব-এর হিসাবের বইয়ের তথ্যাবলি থেকে নিচের প্রাপ্তি ও প্রদান হিসাব প্রস্তুত করা হয়েছে-অন্যান্য তথ্য: ১. ক্লাবের ৫০০ জন সদস্য আছে এবং প্রত্যেকে বার্ষিক ২০০ টাকা করে চাঁদা প্রদান করে। বিগত বছরের চাঁদা ২,০০০ টাকা এখনো বকেয়া রয়েছে। ২. ১-১-২০১৫ তারিখে ক্লাবের সম্পদ ও দায়সমূহ ছিল: আসবাবপত্র ৫০,০০০ টাকা, খেলাধুলার সরঞ্জাম ৬,০০০ টাকা, বকেয়া ভোজ খরচ ৩,০০০ টাকা। ৩. আসবাবপত্রের ওপর ৫% অবচয় ধার্য করতে হবে।

- 607.
কোনো অংশীদার প্রতি মাসের শুরুতে কারবার থেকে সমপরিমাণ অর্থ উত্তোলন করলে মোট টাকার ওপর কত মাসের সুদ ধরা হয়?
- 608.
নিচের কোনটি ত্বরিত অনুপাতের আদর্শ মান?
- 609.
অলক এবং অনিক একটি অংশীদারি ব্যবসায়ের দুইজন অংশীদার। তারা ব্যবসায়ের লাভ-লোকসান ৩: ২ অনুপাতে বণ্টন করে নেয়। ২০১৫ সালের ৩১ ডিসেম্বর তারিখে উত্তোলন, মুনাফার অংশ এবং অলকের বেতন সমন্বয়ের পর তাদের মূলধন দাঁড়ায় যথাক্রমে ৮২,০০০ টাকা ও ৬৩,২০০ টাকা। পরবর্তীতে দেখা গেল মূলধন ও উত্তোলনের ওপর বার্ষিক ১০% হারে সুদ ধরা হয় নি। অংশীদারদের উত্তোলনের পরিমাণ ছিল যথাক্রমে ১২,০০০ টাকা এবং ৭,৪০০ টাকা। এ উত্তোলনের ওপর সুদ ছিল ৬০০ টাকা এবং ৩৭০ টাকা। অলকের বার্ষিক বেতন ৭,২০০ টাকা ডেবিট করার পর কিন্তু মূলধন ও উত্তোলনের সুদ সমন্বয়ের পূর্বে ২০১৫ সালের ৩১ ডিসেম্বর তারিখে সমাপ্ত বছরের লাভ ৩৫,০০০ টাকায় উপনীত হয়।
- 610.
সর্বোত্তম অনুমানভিত্তিক উত্তর — আনুষ্ঠানিক উত্তর নয়: মূল তথ্য বা উত্তরে অস্পষ্টতা/অসম্পূর্ণতা রয়েছে। প্রদত্ত উত্তরটি নিশ্চিত নয়; যাচাই করে ব্যবহার করো।
ব্যাংকিং ব্যবসায়ের উদ্দেশ্যে গঠিত প্রাইভেট কোম্পানিতে সর্বোচ্চ সদস্য সংখ্যা কত?
- 611.
লোটাস কোম্পানির তুলনামূলক আর্থিক অবস্থার বিবরণী নিচে দেয়া হলো-অন্যান্য তথ্য: ১. নিট আয় ১২,৫০০ টাকা। ২. সরঞ্জামের অবচয় খরচ ২,৫০০ টাকা। ৩. সম্পূর্ণ অবচিত সরঞ্জামটির ক্রয়মূল্য ছিল ১,০০০ টাকা। বন্ধকি ঋণের অর্ধেক পরিশোধ করা হয়েছে।

- 612.
কোনটি অপরিচালন ব্যয়?
- 613.
জোনাকি লিমিটেড প্রতিটি ১০০ টাকা মূল্যের ৫০,০০০ শেয়ারে বিভক্ত মোট ৫০,০০,০০০ টাকা অনুমোদিত মূলধন নিয়ে নিবন্ধিত হলো। কোম্পানি মূলধন সংগ্রহের উদ্দেশ্যে প্রতিটি ১১০ টাকা করে ৪০,০০০ শেয়ার বিক্রয়ের জন্য পত্রিকায় বিজ্ঞপ্তি প্রচার করে। সর্বমোট ৪৫,০০০ শেয়ারের জন্য আবেদনপত্র পাওয়া গেল। ৪০,০০০ শেয়ার যথারীতি বণ্টিত হলো। অতিরিক্ত আবেদনের টাকা ফেরত প্রদান করা হলো। শেয়ারপ্রতি ০.৮০ টাকা করে অবলেখকের কমিশন এবং ০.৪০ টাকা করে ব্যাংক চার্জ ধার্য করা হলো।
- 614.
শেয়ার হতে প্রাপ্ত আয়কে কী বলে?
- 615.
মূলধন তহবিল থেকে কোনটি বিয়োগ করা হয়?
- 616.
চৈতালী লি.-এর ২০১৫ সালের ৩১ ডিসেম্বর তারিখের আর্থিক অবস্থার বিভিন্ন তথ্য দেয়া হলো-১. প্রারম্ভিক মজুদ পণ্য ২০,০০০ টাকা। ২. বিক্রয় ৩,০০,০০০ টাকা। ৩. বিক্রয়ের ওপর মোট লাভের হার ২৫%।

- 617.
BSEC এর পূর্ণরূপ কি?
- 618.
প্রাপ্তি ও প্রদান হিসাবে লেখা হয়-
- 619.
উৎপাদন ব্যয় হিসাববিজ্ঞানের উদ্দেশ্য হচ্ছে—
i. ব্যয় নির্ণয়
ii. ব্যয় হ্রাস
iii. ব্যয় নিয়ন্ত্রণ
নিচের কোনটি সঠিক? - 620.
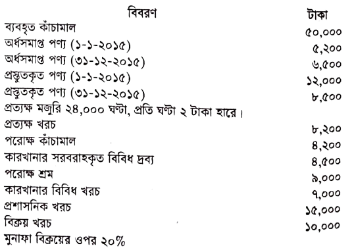
২০১৫ সালের ৩১ ডিসেম্বর সমাপ্ত বছরের অজন্তা প্রেস লি.-এর ব্যয় তথ্য দেয়া হলো-
- 621.
একটি অব্যবসায়ী প্রতিষ্ঠানের প্রাপ্তি প্রদান হিসাবের ডেবিট দিকে বিনিয়োগের সুদ দেওয়া আছে বাৰ্ষিক 16% হারে 2400 টাকা । ক্রেডিট দিকে কোনো বিনিয়োগ নেই । প্রারম্ভিক বিনিয়োগ কত?
- 622.
যতীন লিমিটেড-এর তথ্যসমূহ নিম্নরূপ ছিল-

- 623.
কোনটি বিশেষ তহবিল নয়?
- 624.
১/১৫, নিট/৪৫ দ্বারা বোঝায়—
i. ১৫ দিনের মধ্যে পাওনা শোধ দিলে ১% বাট্টা পাবে
ii. ৪৫ দিনের মধ্যে পাওনা শোধ দিলে ১% বাট্টা পাবে
iii. ৪৫ দিনের মধ্যে অবশ্যই পাওনা দিতে হবে
নিচের কোনটি সঠিক? - 625.
অংশীদারি ব্যবসায়ের মূল ভিত্তি কী?
- 626.
আন্তর্জাতিক হিসাব মান-৭ অনুযায়ী কোন বিবরণী প্রস্তুত করা হয়?
- 627.
FOB এর অর্থ হলো-
- 628.
ইরারা লি.-এর নিট লাভ ১২,০০০ টাকা, প্রাপ্য হিসাব বৃদ্ধি ২,০০০ টাকা, আসবাবপত্র বিক্রয়জনিত লাভ ৫০০ টাকা, স্থায়ী সম্পদের অবচয় ১,৫০০ টাকা। ইরারা লি. এর পরিচালন কর্মকাণ্ড হতে নগদ প্রবাহের পরিমাণ কত?
- 629.
মিস ইতু প্রতিটি ১৫০ টাকা করে ১০০ টাকা মূল্যের ১০০ টি শেয়ার ক্রয় করলেন। মিস ইতুর দায় কত টাকা পর্যন্ত সীমাবদ্ধ?
- 630.
আধা-পরিবর্তনশীল ব্যয় কোনটি?
- 631.
সর্বোত্তম অনুমানভিত্তিক উত্তর — আনুষ্ঠানিক উত্তর নয়: মূল তথ্য বা উত্তরে অস্পষ্টতা/অসম্পূর্ণতা রয়েছে। প্রদত্ত উত্তরটি নিশ্চিত নয়; যাচাই করে ব্যবহার করো।
নিট লাভের ফলে-i. মালিকানা স্বত্ব বৃদ্ধি পায়ii. সম্পদ বৃদ্ধি পায়iii. মালিকানা স্বত্ব অপরিবর্তিত থাকেনিচের কোনটি সঠিক?
- 632.
ট্রেডমার্ক হচ্ছে ব্যবসায়ের-i. স্থায়ী সম্পদii. অস্পর্শনীয় সম্পদiii. অলীক সম্পদনিচের কোনটি সঠিক?
- 633.
নিচের কোনটি চলতি সম্পদ?
- 634.
বিক্রীত পণ্যের ব্যয় নির্ণয়ের সূত্রটি হচ্ছে-i. বিক্রয় - মোট আয় ii. বিক্রয় - ক্রয়iii. ক্রয় + প্রারম্ভিক মজুদ - সমাপ্তি মজুদনিচের কোনটি সঠিক?
- 635.
কখন এককপ্রতি স্থির ব্যয় বৃদ্ধি পায়?