Mymensingh Board ময়মনসিংহ বোর্ড ২০২৪
211টি প্রশ্ন
- 151.
ব্যাংক হতে প্রাপ্ত সুদ ৪৫০ টাকা ভুলবশত নগদান বইয়ে ৫৪০ টাকা ক্রেডিট করা হলে, নগদান বই ও ব্যাংক বিবরণীর উদ্বৃত্তের মধ্যে গরমিলের পরিমাণ কত টাকা?
- 152.
ইব্রাহিম স্টোরের ২০২২ সালের ৩১ ডিসেম্বর তারিখে ব্যাংক বিবরণী মোতাবেক ব্যাংক জমার উদ্বৃত্ত ছিল ৫০,০০০ টাকা। কিন্তু উক্ত উদ্বৃত্তের সাথে নগদান বই মোতাবেক ব্যাংক জমার উদ্বৃত্তের গরমিল পরিলক্ষিত হয়। গরমিলসমূহ নিম্নরূপ:(i) দেনাদারের কাছ থেকে গ্রাপ্ত ৫,০০০ টাকা ও ৬,০০০ টাকার দুটি চেক আদায়ের জন্য ব্যাংকে জমা দেওয়া হয়েছিল। কিন্তু ৩১ ডিসেম্বরের মধ্যে শুধু প্রথম চেকটি ব্যাংক কর্তৃক আদায় হয়েছে।(ii) প্রাপ্য হিসাবের ৬,০০০ টাকা সরাসরি ব্যাংক কর্তৃক আদায় হয়েছে যা নগদান বইতে লেখা হয়নি।(iii) ইস্যুকৃত চেক এখনো ব্যাংকে উপস্থাপিত হয়নি ৮,০০০ টাকা।(iv) বিজ্ঞাপন খরচের জন্য ৫,০০০ টাকার চেক ইস্যু করে কিন্তু ভুলে নগদান বইতে লেখা হয়নি।(v) ব্যাংক জমার সুদ ৭৫০ টাকা এবং ব্যাংক চার্জ ৩৫০ টাকা নগদান বইতে লেখা হয়নি।
- 153.
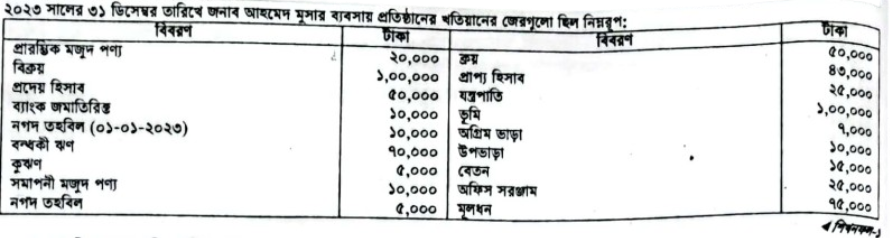
- 154.
সমন্বয়সমূহ : ১. সাপ্লাইজ মজুদ আছে ৮৫০ টাকা ২. সেবা প্রদান করা হয়েছে কিন্তু এখনও বিল পাওয়া যায়নি ৫০০ টাকা।
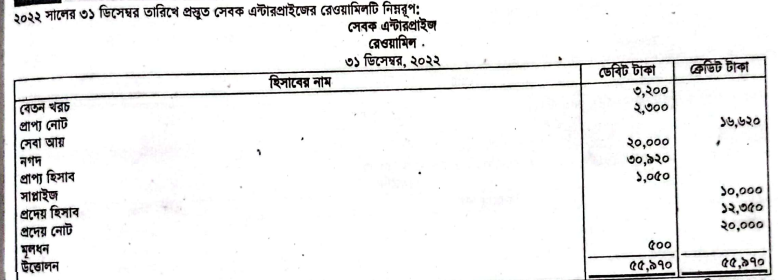
- 155.
কার্যপত্র প্রস্তুতের মাধ্যমে অবগত হওয়া যায়-i. নিট লাভ বা ক্ষতিii. দায় ও সম্পত্তির অবস্থাiii. হিসাবের উদ্বৃত্তনিচের কোনটি সঠিক?
- 156.
মাধব এন্টারপ্রাইজ ২০২২ সালের ১ জানুয়ারি ৩,০০,০০০ টাকা মূল্যের একটি মেশিন আমদানি করে। যার আমদানি শুল্ক ও জাহাজ ভাড়া যথাক্রমে ৩০,০০০ টাকা ও ২০,০০০ টাকা। মেশিনটি ১ মার্চ তারিখে ১০,০০০ টাকা ব্যয়ে সংস্থাপন করা হয়। মেশিনটির আনুমানিক আয়ুষ্কাল ৫ বছর এবং ভগ্নাবশেষ মূল্য ৪০,০০০ টাকা ধারণা করা হয়।
- 157.
বিক্রীত পণ্যের ব্যয় + মোট মুনাফা = কী ?
- 158.
বিক্রয়কারীর নিকট ভ্যাট কী?
- 159.
নিচের কোনটি অবচয় ধার্যের আভ্যন্তরীণ কারণ নয়?
- 160.
বাট্টা প্রদত্ত হলে হিসাব সমীকরণ (A = L + OE) এর কী ঘটে?
- 161.
বহিঃফেরত ভুলবশত বিক্রয় হিসাবে লেখা হলে সংশোধন জাবেদা হবে-
- 162.
সমাপনী জাবেদা প্রস্তুত করার পর নিচের কোন হিসাবের ব্যালেন্স শূন্য হয়?
- 163.
মিঃ সুমনের সমাপনী মূলধন ৩০,০০০ টাকা যা প্রারম্ভিক মূলধনের চেয়ে ২৫% কম, মূলধনের সুদের হার ৫% হলে মূলধনের সুদের পরিমাণ হবে-
- 164.
হিসাবের মেয়াদান্তে হাতে নগদের সাথে নিচের কোন টাকার পরিমাণ যোগ করলে খুচরা নগদান বহিতে অগ্রদত্ত টাকার সমান হবে?
- 165.
বিপরীত দাখিলা কখন দেওয়া হয়?
- 166.
নিচের কোনটি অনগদ লেনদেন?
- 167.
অবচয় হলো-
i. অদৃশ্যমান লেনদেন
ii. অনগদ লেনদেন
iii. স্থায়ী সম্পদের মূল্য বণ্টন প্রক্রিয়া
নিচের কোনটি সঠিক? - 168.
যদি প্রাপ্য হিসাবের ওপর ১০%১০% অনাদায়ী পাওনা সঞ্চিতি ধার্য করা হয়, তবে আর্থিক অবস্থার ওপর কী প্রভাব পরে?
- 169.
নিচের কোন ধরনের ভুল থাকা সত্ত্বেও রেওয়ামিল মিলে যায়?
- 170.
ব্যাংক বিবরণী কে প্রস্তুত করেন?
- 171.
ব্যবসায় বিক্রয়ের পরিমাণ কত?
- 172.
ব্যবসায় পরিচালন ব্যয় ৩০,০০০ টাকা, অপরিচালন আয় ১০,০০০ টাকা হলে, নিট মুনাফা কত?
- 173.
সর্বোত্তম অনুমানভিত্তিক উত্তর — আনুষ্ঠানিক উত্তর নয়: মূল তথ্য বা উত্তরে অস্পষ্টতা/অসম্পূর্ণতা রয়েছে। প্রদত্ত উত্তরটি নিশ্চিত নয়; যাচাই করে ব্যবহার করো।
সাপ্তাহিক কর্তনের পরিমাণ কত?
- 174.
সর্বোত্তম অনুমানভিত্তিক উত্তর — আনুষ্ঠানিক উত্তর নয়: মূল তথ্য বা উত্তরে অস্পষ্টতা/অসম্পূর্ণতা রয়েছে। প্রদত্ত উত্তরটি নিশ্চিত নয়; যাচাই করে ব্যবহার করো।
কর্তন যদি উপার্জনের মধ্যে লেখা হয় তাহলে—
i. মোট মজুরি বৃদ্ধি পাবে
ii. নিট মজুরি বৃদ্ধি পাবে
iii. উৎপাদন ব্যয় হ্রাস পাবে
নিচের কোনটি সঠিক? - 175.
কোম্পানির বিলিকৃত মূলধন কত?
- 176.
কোম্পানির শেয়ার অধিহার কত?
- 177.
A কী ধরনের অংশীদার?
- 178.
সুদের হার ১০%১০% হলে মোট মূলধনের সুদ কত?
- 179.
রাইট শেয়ার কাদের মধ্যে বণ্টন করা হয়
- 180.
রাব্বি লিমিটেডের রেওয়ামিল নিম্নে প্রদত্ত হল:রাব্বি লিমিটেডরেওয়ামিল৩১ ডিসেম্বর, ২০২৩অতিরিক্ত তথ্যাবলি:(১) ঋণপত্রের উপর ছয় মাসের সুদ অপ্রদত্ত রয়েছে।(২) প্রাথমিক খরচের এক চতুর্থাংশ অবলোপন কর।(৩) প্রাপ্য হিসাবের ৬% আদায়যোগ্য নয়। অবশিষ্ট প্রাপ্য হিসাবের উপর ৪% হারে অনাদায়ি পাওনা সঞ্চিতির ব্যবস্থা করতে হবে।(৪) শেয়ার মূলধনের উপর ৭% লভ্যাংশ ঘোষণা করতে হবে।(৫) বিক্রয় ব্যবস্থাপককে তাঁর কমিশন ধার্য করার পূর্ববর্তী পরিচালন লাভের উপর ৫% হারে কমিশন প্রদান করতে হবে।
বিবরণ | ডেবিট (টাকা) | বিবরণ | ক্রেডিট (টাকা)
নগদ তহবিল | ৮০,০০০ | প্রদেয় হিসাব | ৭০,০০০
প্রাপ্য হিসাব | ১,২০,০০০ | প্রদেয় নোট | ২৫,০০০
প্রাপ্য নোট | ৪০,০০০ | ৮% ঋণপত্র | ৯০,০০০
সমাপনী মজুত পণ্য | ৭০,০০০ | ব্যাংক জমাতিরিক্ত | ৩০,০০০
বিমা সেলামি | ১১,০০০ | ইস্যুকৃত শেয়ার মূলধন | ৩,০০,০০০
বেতন | ৪১,০০০ | সংরক্ষিত আয় (১-১-২০২৩) | ৪০,০০০
ভাড়া | ২৪,০০০ | বিক্রয় | ৩,৪০,০০০
অনাদায়ি পাওনা | ৬,০০০ | বকেয়া বেতন | ৫,০০০
প্রদত্ত লভ্যাংশ | ১৫,০০০ | |
বিক্রিত পণ্যের ব্যয় | ২,০০,০০০ | |
যন্ত্রপাতি | ২,৭৩,০০০ | |
প্রাথমিক খরচ | ২০,০০০ | |
মোটঃ | ৯,০০,০০০———————————————\————— | মোটঃ | ৯,০০,০০০———————————————\————— - 181.
একটি অংশীদারি ব্যবসায়ের চলতি হিসাবের ডেবিট জেরকে ক্রেডিট জেরে রূপান্তর করার জন্য-i. মূলধনের সুদ বৃদ্ধি করতে হবেi. মুনাফার অংশ বৃদ্ধি করতে হবেiii. উত্তোলনের পরিমাণ বৃদ্ধি করতে হবেনিচের কোনটি সঠিক?
- 182.
যমুনা কোম্পানি লিমিটেড এর রেওয়ামিল নিম্নে প্রদত্ত হল:রেওয়ামিল৩১ ডিসেম্বর, ২০২৩সমন্বয়সমূহ:(১) চলতি বছরের অফিস সাপ্লাইজ খরচ ১৬,০০০ টাকা এবং অগ্রিম প্রদত্ত বিজ্ঞাপন ৮,০০০ টাকা।(২) অনুপার্জিত সেবা আয় অর্জিত হয়েছে ২,৫০০ টাকা।(৩) লভ্যাংশ ঘোষণা করা হয়েছে ৯%।(৪) নিট আয়ের ২০% সঞ্চিতি তহবিলে স্থানান্তর করতে হবে।(৫) অফিস সরঞ্জামের অবচয় ধার্য করতে হবে ৯,০০০ টাকা।
বিবরণ | ডেবিট (টাকা) | বিবরণ | ক্রেডিট (টাকা)
অফিস সাপ্লাইজ | ২৬,০০০ | শেয়ার মূলধন: ৬,০০০ শেয়ার প্রতিটি ১০ টাকা | ৬০,০০০
অগ্রিম বিমা | ১৩,০০০ | প্রদেয় মজুরি | ১৫,০০০
বেতন | ১৫,০০০ | পুঞ্জিভূত অবচয় | ৮,০০০
অফিস সরঞ্জাম | ৯০,০০০ | সেবা আয় | ৭২,০০০
লভ্যাংশ প্রদান | ৪,০০০ | অনুপার্জিত সেবা আয় | ৬,০০০
সুনাম | ২২,০০০ | কমিশন | ৪,০০০
বিজ্ঞাপন | ১৫,০০০ | সংরক্ষিত আয় | ২০,০০০
মোটঃ | ১,৮৫,০০০———————————————\————— | মোটঃ | ১,৮৫,০০০———————————————\————— - 183.
অংশীদারি ব্যবসায়ে অংশীদারদের দায়-দেনা-
- 184.
রূপসা কোম্পানি লিমিটেড প্রতিটি ১০ টাকা মূল্যের ১,০০,০০০ শেয়ারে বিভক্ত মোট ১০,০০,০০০ টাকার অনুমোদিত মূলধনে নিবন্ধিত হয়। কোম্পানি এর ৯০% শেয়ার ২০% অধিহারে বাজারে বিক্রি করার জন্য বিবরণপত্র প্রচার করে। ইস্যুকৃত শেয়ারের ১০% বেশি শেয়ারের জন্য আবেদনপত্র পাওয়া গেল। অতিরিক্ত আবেদনের টাকা ফেরত দেওয়া হলো।
- 185.
মিঃ ফয়সল প্রতিটি শেয়ার ১২ টাকা দরে ২,৫০০ টি শেয়ার ক্রয় করল। প্রতিটি শেয়ারের অভিহিত মূল্য ১০ টাকা। মিঃ ফয়সলের দায় কত টাকা পর্যন্ত সীমাবদ্ধ?
- 186.
বর্ণ কোম্পানি লিমিটেড প্রতিটি ১০ টাকা মূল্যের ৫০,০০০ খানি সাধারণ শেয়ারে বিভক্ত ১০,০০,০০০ টাকার অনুমোদিত মূলধনে নিবন্ধিত হল। ২০২৩ সালের জানুয়ারি মাসের ১ তারিখে কোম্পানিটি ২৫,০০০ খানি শেয়ার জনসাধারণের নিকট বিক্রয়ের উদ্দেশ্যে বিবরণীপত্র প্রচার করল। জনসাধারণ ২৫,০০০ খানি শেয়ারের জন্য আবেদন করল।
- 187.
আলফা কোম্পানির কর পরবর্তী মুনাফা ১,০০,০০০ টাকা। করের হার ৫০% হলে, কর পূর্ববর্তী মুনাফা কত?
- 188.
চন্দ্র, সূর্য ও তারা একটি অংশীদারি কারবারের তিনজন অংশীদার। তারা ব্যবসায়ের লাভ-লোকসান ৫:৩:২ অনুপাতে বণ্টন করে নেয়। ২০২৩ সালের ১ জানুয়ারি তাদের মূলধন যথাক্রমে ৫,০০,০০০ টাকা, ৩,০০,০০০ টাকা এবং ২,৫০,০০০ টাকা ছিল। মূলধন ও উত্তোলনের উপর ৫% হারে সুদ ধার্য করতে হবে। সূর্য তার সার্বক্ষণিক দায়িত্ব পালনের জন্য প্রতি মাসে ৩,০০০ টাকা করে বেতন পাবে। ২০২৩ সালের ১ জুলাই চন্দ্র ব্যবসায়ে ৯০,০০০ টাকা ঋণস্বরূপ আনয়ন করেন। অংশীদারগণ প্রত্যেকে কারবার হতে প্রতি মাসের শুরুতে ২,৫০০ টাকা করে উত্তোলন করেন। উপরোক্ত সমন্বয়গুলো সাধন করার পূর্বে ২০২৩ সালের ৩১ ডিসেম্বর তারিখে সমাপ্ত বছরে ব্যবসায়ের নিট লাভ ২,৮০,০০০ টাকা ছিল।
- 189.
ABC ব্যাংক একটি চলমান ব্যবসায়কে দীর্ঘমেয়াদি ঋণ দেওয়ার চিন্তা ভাবনা করছে। এক্ষেত্রে তার কোন অনুপাতটি সর্বাপেক্ষা বেশি বিবেচ্য হওয়া উচিত?
- 190.
P, Q ও R একটি অংশীদারি কারবারের তিনজন অংশীদার। ২০২৩ সালের ১ জানুয়ারি তারিখে তাদের মূলধন ছিল যথাক্রমে ৯০,০০০ টাকা, ৬০,০০০ টাকা এবং ৪০,০০০ টাকা। তাঁদের চলতি হিসাবের উদ্বৃত্ত নিম্নরূপ ছিল:P ১০,০০০ টাকা (ক্রেডিট)Q ৪,০০০ টাকা (ডেবিট)R ৭,০০০ টাকা (ক্রেডিট)তাঁদের অংশীদারি চুক্তি অনুযায়ী মূলধন ও চলতি হিসাবের উদ্বৃত্তের উপর ৬% হারে সুদ ধার্য করতে হবে। ২ জুলাই ২০২৩ তারিখে P '১৫,০০০ টাকা ঋণ সরবরাহ করে। R তাঁর বেতন বাবদ বাৎসরিক ৭,০০০ টাকা পাবে। ৩১ ডিসেম্বর, ২০২৩ তারিখে কারবারের নিট আয় ছিল ২৯,০০০ টাকা।
- 191.
জাব্বার লিমিটেড এর ৩১ ডিসেম্বর, ২০২৩ তারিখের উদ্বর্তপত্র নিম্নে দেয়া হল:জাব্বার লিমিটেড৩১ ডিসেম্বর, ২০২৩কোম্পানি বিক্রিত পণ্যের ব্যয়ের উপর ২৫% লাভে পণ্য বিক্রয় করে। ২০২৩ সালে বিক্রয়ের পরিমাণ ছিল ১৮,০০,০০০ টাকা এবং পরিচালন খরচ ২,০০,০০০ টাকা।
দায়-দেনা | টাকা | পরিসম্পদ | টাকা
শেয়ার মূলধন | ৮,০০,০০০ | স্থায়ী সম্পদ | ৭,০০,০০০
সাধারণ সঞ্চিতি | ৩,০০,০০০ | মজুদ পণ্য | ৩,০০,০০০
১০% ঋণপত্র | ২,০০,০০০ | প্রাপ্য হিসাব | ১,০০,০০০
বকেয়া খরচ | ১,৫০,০০০ | প্রাপ্য নোট | ১,৫০,০০০
প্রদেয় হিসাব | ৫০,০০০ | নগদ তহবিল | ১,৫০,০০০
| | অগ্রিম বিমা | ৯০,০০০
| | প্রাথমিক খরচাবলি | ১০,০০০
মোটঃ | ১৫,০০,০০০———————————————\————— | মোটঃ | ১৫,০০,০০০———————————————\————— - 192.
সর্বোত্তম অনুমানভিত্তিক উত্তর — আনুষ্ঠানিক উত্তর নয়: মূল তথ্য বা উত্তরে অস্পষ্টতা/অসম্পূর্ণতা রয়েছে। প্রদত্ত উত্তরটি নিশ্চিত নয়; যাচাই করে ব্যবহার করো।
উৎপাদন ব্যয় হিসাবের মুখ্য উদ্দেশ্য হলো-
- 193.
উৎপাদনে ব্যবহৃত সকল প্রত্যক্ষ ব্যয়ের যোগফলকে কী বলে?
- 194.
নদী লিমিটেডের ৩১ মার্চ, ২০২৩ তারিখে সমাপ্ত তিন মাসের উৎপাদন সংশ্লিষ্ট তথ্যসমূহ নিম্নরূপ:
বিবরণ | টাকা
প্রারম্ভিক কাঁচামাল | ২৬,০০০
কাঁচামাল ক্রয় (পরোক্ষ কাঁচামাল ৩,৫০০ টাকাসহ) | ১,২৩,৫০০
কাঁচামাল ফেরত | ৩,৫০০
আন্তঃ পরিবহন | ১,২০০
সমাপ্তি কাঁচামাল | ২০,০০০
প্রত্যক্ষ শ্রম ব্যয় | ৩৬,০০০
পরোক্ষ শ্রম ব্যয় | ৩,০০০
কারখানা ভাড়া ও বিমা | ৫,০০০
বিবিধ কারখানা খরচ | ৩,৫০০
অফিস উপরিখরচ | ১২,৮০০
বিক্রয় উপরিখরচ | ৮,০০০ - 195.
বিনিয়োজিত মূলধন নির্ণয়ে অন্তর্ভুক্ত হবে—i.প্রদেয় হিসাবii. শেয়ার মূলধনiii. সাধারণ সঞ্চিতিনিচের কোনটি সঠিক?
- 196.
একটি উৎপাদনকারী প্রতিষ্ঠানের প্রত্যক্ষ মজুরি ২০,০০০ টাকা, কারখানা উপরিব্যয় ১,০০,০০০ টাকা, অন্যান্য উপরিব্যয় ১৫,০০০ টাকা, রূপান্তর ব্যয় কত?
- 197.
আলফা ফ্যাক্টরীতে ৩ জন শ্রামিক কাজ করে। ৪৮ ঘন্টা সপ্তাহে মূল মজুরির হার ঘণ্ট্য প্রতি ১০ টাকা। ওভারটাইম কাজের জন্য মূল মজুরি হারের দ্বিগুণ হারে মজুরি প্রদান করা হয়। এছাড়া শ্রমিকগণ মূল মজুরির ১০% মহার্ঘ ভাতা, ৫০% বাড়ি ভাড়া ভাতা এবং ১০% যাতায়াত ভাতা পেয়ে থাকে। প্রত্যেক শ্রমিকের মূল মজুরি থেকে সপ্তাহে ১০% প্রভিডেন্ট ফান্ডের ছাঁদা এবং ২২ টাকা কল্যাণ তহবিলের চাঁদা বাবদ কর্তন করা হয়। ২০২৩ সালের জুলাই মাসের প্রথম সপ্তাহে শ্রমিকগণ নিম্নোক্ত শ্রমঘণ্টা কাজ করেছে।
শ্রমিকের নাম | মোট কর্মঘণ্টা
XYZ | ৫৬৫৪৫২ - 198.
নিম্নোক্ত তথ্যসমূহ ২০২৩ সালের জানুয়ারি মাসের গোমতী কোম্পানির হিসাব বহি হতে সংগ্রহ করা হয়েছে।২০২৩, জানুয়ারি ১ - প্রারম্ভিক উদ্বৃত্ত ৭০০ কেজি ১০ টাকা দরে।২০২৩, জানুয়ারি ৫ - কাঁচামাল ক্রয় ৬০০ কেজি ১৩ টাকা দরে।২০২৩, জানুয়ারি ৯ - কারখানায় ইস্যু ৮০০ কেজি।২০২৩, জানুয়ারি ১৯ - কাঁচামাল ক্রয় ৪০০ কেজি ১৪ টাকা দরে।২০২৩, জানুয়ারি ২৭ - কারখানায় ইস্যু ৭০০ কেজি।২০২৩, জানুয়ারি ৩১ - পরিবহনে বিনষ্ট ২৫ কেজি (১৯ তারিখে ক্রয়কৃত)।
- 199.
নিয়োগকর্তা কর্মীদের পক্ষে যে সকল ব্যয় বহন করেন তার মূল্যকে কী বলে?
- 200.
আরিফ গার্মেন্টস লিমিটেড এর ২০২৩ সালের ডিসেম্বর মাসের কাঁচামাল ক্রয় এবং ইস্যু সংক্রান্ত তথ্যাবলি নিম্নরূপ:
ডিসেম্বর ১ | প্রারম্ভিক উদ্বৃত্ত ১,৬০০ একক, প্রতি একক ১২ টাকা দরে।
ডিসেম্বর ৪ | ক্রয় ২,৯০০ একক, প্রতি একক ১১ টাকা দরে।
ডিসেম্বর ৮ | ইস্যু ১,৪০০ একক।
ডিসেম্বর ১৩ | ইস্যু ১,৭০০ একক।
ডিসেম্বর ২২ | ক্রয় ২,৪০০ একক, প্রতি একক ১৫ টাকা দরে।
ডিসেম্বর ২৬ | ইস্যু ২,১০০ একক।
ডিসেম্বর ২৮ | ক্রয় ১,৫০০ একক, প্রতি একক ১৬ টাকা দরে।
ডিসেম্বর ২৯ | ইস্যু ১,৬০০ একক।
ডিসেম্বর ৩১ | সমাপনী মজুদ পণ্য ১,৪০০ একক।