Sylhet Board সিলেট বোর্ড ২০১৬
630টি প্রশ্ন
- 551.
জনাব ইউশা ১ মার্চ ২০১৫ তারিখে নগদ ৫,০০০ টাকা ও ১০,০০০ টাকার আসবাবপত্র নিয়ে ব্যবসায় শুরু করেন। প্রতিষ্ঠানে মার্চ মাসের লেনদেনগুলো নিম্নরূপ ছিল :২০১৫মার্চ ২ ধারে পণ্য ক্রয় ৫০,০০০ টাকা।" ৭ চেকের মাধ্যমে পণ্য বিক্রয় ৪৫,০০০ টাকা।" ১৫ ভাড়া পাওয়া গেল ১০,০০০ টাকা ।" ২৫ বাকিতে আসবাবপত্র ক্রয় ১৫,০০০ টাকা ।" ৩০ শিক্ষানবিশ ভাতা প্রদান ৫,০০০ টাকা ।" ৩১ নগদ উত্তোলন ২,৫০০ টাকা।
- 552.
সমজাতীয় লেনদেনসমূহ পৃথক শিরোনামে যে বইতে লিপিবদ্ধ করা হয় তাকে কী বলে?
- 553.
নিচের কোনটি হিসাবের শুধু ডেবিট দিক প্রভাবিত করে?
- 554.
জনাব শেখর একজন পাইকারি ব্যবসায়ী। ২০১৫ সালের ৩০ নভেম্বর তারিখে নগদান বই অনুযায়ী তার ব্যাংক জমার উদ্বৃত্ত ৪৮,২০০ টাকা । কিন্তু ব্যাংক বিবরণীর উদ্বৃত্তের সাথে মিল না থাকায় জনাব শেখর অনুসন্ধান করে নিম্নোক্ত গরমিল আইটেমগুলো খুঁজে বের করেন :১. বিনিয়োগের সুদ ৫০০ টাকা এবং লভ্যাংশ বাবদ ব্যাংক সরাসরি আদায় করেছে ৩০০ টাকা। কিন্তু নগদান বইতে লেখা হয়নি। ২. ১,০০০ টাকার একটি প্রদেয় বিল ব্যাংক পরিশোধ করেছে। কিন্তু উহা নগদানভুক্ত হয়নি।৩. মালিক কর্তৃক নিজ প্রয়োজনে ১,০০০ টাকা ও ব্যবসায়ের প্রয়োজনে ১,০০০ টাকা ব্যাংক থেকে উত্তোলন করেছে। কিন্তু নিজ প্রয়োজনে উত্তোলিত টাকা নগদান বইয়ে লেখা হয়নি ।৪. ৩,০০০ টাকার একটি চেক আদায়ের জন্য ব্যাংকে জমা দেয়া হয়েছে। কিন্তু নগদান বইয়ে লিপিবদ্ধ হয়নি।
- 555.
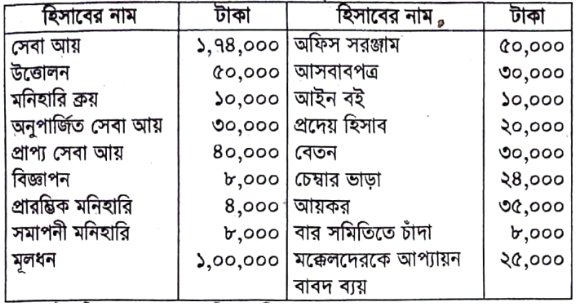
জনাব সালাহউদ্দিন একজন আইনজীবী। ২০১৫ সালের ৩১ ডিসেম্বর তারিখে তার হিসাব বই থেকে নিম্নলিখিত উদ্বৃত্তগুলো পাওয়া গেল:
- 556.
দুতরফা দাখিলা পদ্ধতি অনুযায়ী মোট ডেবিট টাকা—
- 557.
প্রিয়ন্তী লিমিটেড-এর ২০১৫ সালের ১ জানুয়ারি তারিখে অনাদায়ী ও সন্দেহজনক সঞ্চিতির জের ছিল ৩,০০০ টাকা। ৩১ ডিসেম্বর তারিখে অনাদায়ী পাওনার পরিমাণ ২,০০০ টাকা। বছর শেষে অসমন্বিত দেনাদারের পরিমাণ ছিল ৪২,০০০ টাকা। দেনাদারের ওপর ৫% অনাদায়ী ও সন্দেহজনক সঞ্চিতি সৃষ্টি করতে হবে ।
- 558.
মি. রাকিবের নিকট হতে প্রাপ্ত ৫,০০০ টাকার চেক ব্যাংকে জমা দেয়া হয়েছে। কিন্তু ব্যাংক উক্ত চেক জমা করেনি, এর ফলে-
- 559.
২০১৫ সালের ৩১ ডিসেম্বর তারিখে জনাব ফয়সালের ব্যবসায়ের রেওয়ামিলটি ছিল নিম্নরূপ:রেওয়ামিল৩১ ডিসেম্বর, ২০১৫সমন্বয়সমূহ: ১. সমাপনী মজুদ পণ্য মূল্যায়ন করা হয়েছে ৮০,০০০ টাকা। ২. ১০,০০০ টাকার ধারে পণ্য বিক্রয় হিসাবভুক্ত হয়নি। ৩. বেতন অগ্রিম প্রদত্ত হয়েছে ৮,০০০ টাকা। ৪. অগ্রিম ভাড়ার ২৪,০০০ টাকা অতিক্রান্ত হয়েছে।
হিসাবের নাম | ডেবিট টাকা | ক্রেডিট টাকা
মূলধন | | ৮০,০০০
পণ্য ক্রয় | ১,৪০,০০০ |
প্রারম্ভিক মজুদ পণ্য | ৩০,০০০ |
প্রাপ্য হিসাব | ১,০০,০০০ |
বিক্রয় | | ২,৪০,০০০
বেতন | ২০,০০০ |
অগ্রিম ভাড়া | ৩০,০০০ |
মোট | ৩,২০,০০০ | ৩,২০,০০০ - 560.
কোনটি হিসাব চক্রের ঐচ্ছিক ধাপ?
- 561.
কোনটি অনগদ লেনদেন?
- 562.
২০১৪ সালের ১ জানুয়ারি তারিখে রাজিব এন্ড কোং ৩,১০,০০০ টাকায় একটি মেশিন ক্রয় করে। উক্ত মেশিনের আমদানি শুল্ক ২০,০০০ টাকা, জাহাজ ভাড়া ৫,০০০ টাকা ও সংস্থাপন ব্যয় ২৫,০০০ টাকা। মেশিনটির আনুমানিক আয়ুষ্কাল ৫ বছর এবং ভগ্নাবশেষ মূল্য ১০,০০০ টাকা। প্রতিষ্ঠানটির হিসাবকাল ৩১ ডিসেম্বর শেষ হয় এবং সরলরৈখিক পদ্ধতিতে অবচয় ধার্য করা হয় ।
- 563.
অগ্রিম ও বকেয়াসমূহ লিপিবদ্ধ করতে নিচের কোন দাখিলা দেওয়া হয়?
- 564.
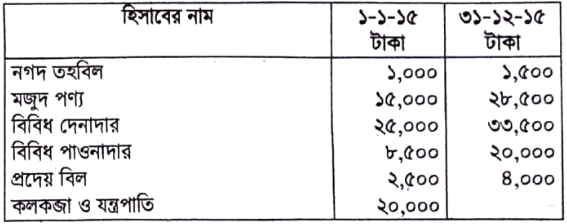
জনাব আক্তার হোসেন একজন খুচরা ব্যবসায়ী। তিনি তার ব্যবসায়ের হিসাব বই যথাযথ পদ্ধতিতে সংরক্ষণ করেন না। হিসাব বই হতে নিম্নোক্ত তথ্য পাওয়া গেল:আক্তার হোসেন তার নিজ প্রয়োজনে ব্যবসায় হতে সারা বছর ধরে প্রত্যেক মাসের শেষ তারিখে ১,০০০ টাকা করে উত্তোলন করেছেন। এছাড়াও ব্যবসায় হতে তিনি মোট ৫,০০০ টাকা মূল্যের পণ্য উত্তোলন করেছেন। ১ জুলাই ২০১৫ তারিখে ব্যক্তিগত তহবিল হতে ব্যবসায়ের জন্য ৪০,০০০ টাকা মূল্যের একখানা যন্ত্রপাতি ক্রয় করেন। অন্যান্য তথ্য: ১. উত্তোলন ও মূলধনের ওপর ১০% সুদ ধার্য করতে হবে। ২. যন্ত্রপাতির ওপর ১০% অবচয় ধার্য করতে হবে।
- 565.
কোন বিষয়টিকে ব্যবসায়ের ভাষা বলা হয় ?
- 566.
হিসাববিজ্ঞানের মৌলিক সমীকরণ কোনটি?
- 567.
স্পর্শনীয় সম্পদ কোনটি?
- 568.
সর্বোত্তম অনুমানভিত্তিক উত্তর — আনুষ্ঠানিক উত্তর নয়: মূল তথ্য বা উত্তরে অস্পষ্টতা/অসম্পূর্ণতা রয়েছে। প্রদত্ত উত্তরটি নিশ্চিত নয়; যাচাই করে ব্যবহার করো।
যে সকল ভুল রেওয়ামিলে ধরা পড়ে না-i. ব্যবস্থাপনার ভুলii. লেখার ভুলiii. পরিপূরক ভুলনিচের কোনটি সঠিক?
- 569.
নিট ক্রয় নির্ণয়ের ক্ষেত্রে ক্রয় থেকে বাদ দিতে হয়-i. ক্রয় বাট্টাii. ক্রয় পরিবহনiii. ক্রয় ফেরতনিচের কোনটি সঠিক?
- 570.
যে হিসাব বইয়ে লেনদেনকে তারিখ অনুযায়ী ডেবিট ও ক্রেডিট বিশ্লেষণ করে লিপিবদ্ধ করা হয় তাকে কী বলে?
- 571.
হিসাববিজ্ঞানের কোন নীতি অনুযায়ী মজুদ পণ্য মূল্যায়ন করা হয়?
- 572.
হিসাববিজ্ঞানের অনাদায়ি পাওনা হিসাবভুক্ত করার কয়টি পদ্ধতি আছে?
- 573.
আয়ের বিপরীতে ব্যয়কে চার্জ করা হয়-
- 574.
নিচের কোন হিসাব উদ্বৃত্তটি রেওয়ামিলে অন্তর্ভুক্ত হয় না?
- 575.
প্রারম্ভিক মজুদ ২২,০০০ টাকা, ক্রয় ১,৩৫,০০০ টাকা, বিক্রয় ৩,৭৬,০০০ টাকা ও সমাপনী মজুদ পণ্য ৩৭,০০০ টাকা হলে সমন্বিত ক্রয় কত হবে?
- 576.
নিচের কোনটি হিসাব চক্রের ধাপ নয়?
- 577.
তানভির এন্ড কোং ব্যবসায়ের জন্য ১৫,০০০ টাকার একটি মেশিন ক্রয় করেন, যার পরিবহন ব্যয় ২০০ টাকা, সংস্থাপন ব্যয় ১,০০০ টাকা নির্বাহ করা হলো। মেশিন হিসাবে কত টাকা ডেবিট হবে?
- 578.
হিসাব তথ্যের ব্যবহারকারী কারা?
i. পাওনাদার
ii. ব্যবস্থাপনা কর্তৃপক্ষ
iii. বিনিয়োগকারী
নিচের কোনটি সঠিক? - 579.
কোনো পণ্য বিক্রয় করে বিক্রয়মূল্যের ২৫% লাভ করলে ক্রয়মূল্যের ওপর লাভের হার কত হবে?
- 580.
নগদান বইয়ের ব্যাংক উদ্বৃত্ত ও ব্যাংক বিবরণীর জেরের মধ্যে পার্থক্যের কারণ হলো—
i. ইস্যুকৃত চেক ব্যাংকে যথাসময়ে উপস্থিত না হওয়া
ii. ব্যাংক কর্তৃক মঞ্জুরিকৃত সুদ ও ধার্যকৃত চার্জ নগদান বহিতে না লেখা
iii. আদায়ের জন্য ব্যাংকে জমাকৃত চেক ব্যাংক কর্তৃক আদায় না হওয়া
নিচের কোনটি সঠিক? - 581.
একতরফা দাখিলা হিসাব পদ্ধতির প্রয়োগ ক্ষেত্র কোনটি?
- 582.
সংশ্লিষ্ট বছরে মোট ভাড়ার পরিমাণ কত?
- 583.
সংশ্লিষ্ট বছরে বকেয়া ভাড়ার পরিমাণ কত?
- 584.
সমচ্ছেদ বিক্রয়ের পরিমাণ কত?
- 585.
স্থায়ী ব্যয়ের পরিমাণ কত?
- 586.
মুনাফার পরিমাণ কত?
- 587.
কারখানার ব্যয়ের পরিমাণ কত?
- 588.
সর্বোত্তম অনুমানভিত্তিক উত্তর — আনুষ্ঠানিক উত্তর নয়: মূল তথ্য বা উত্তরে অস্পষ্টতা/অসম্পূর্ণতা রয়েছে। প্রদত্ত উত্তরটি নিশ্চিত নয়; যাচাই করে ব্যবহার করো।
প্রতিষ্ঠানটি যদি বিক্রয়মূল্যের ওপর ২০% মুনাফা চার্জ করে তবে মুনাফার পরিমাণ কত টাকা হবে?
- 589.
মোট বিক্রয়ের পরিমাণ কত?
- 590.
প্রাপ্য হিসাব আবর্তন অনুপাত ৩ বার হলে ব্যবসায়ের ওপর কী প্রভাব পড়বে?
- 591.
অর্থায়ন কার্যক্রম হতে নিট নগদ প্রবাহ কত?
- 592.
সর্বোত্তম অনুমানভিত্তিক উত্তর — আনুষ্ঠানিক উত্তর নয়: মূল তথ্য বা উত্তরে অস্পষ্টতা/অসম্পূর্ণতা রয়েছে। প্রদত্ত উত্তরটি নিশ্চিত নয়; যাচাই করে ব্যবহার করো।
পরিচালন কার্যক্রম হতে নিট নগদ প্রবাহ কত?
- 593.
উৎপাদন ব্যয় হিসাববিজ্ঞানের মুখ্য উদ্দেশ্য হচ্ছে-
i. ব্যয় নির্ধারন
ii. মুনাফা নির্নয়
iii. ব্যয় নিয়ন্ত্রন
নিচের কোনটি সঠিক? - 594.
আগে আসে আগে যায় পদ্ধতিতে কখন নিট মুনাফা বেশি হবে?
- 595.
হিমাদ্রী লিমিটেডরেওয়ামিল৩১ ডিসেম্বর, ২০১৫সমন্বয়সমূহ: ১. ৩১ ডিসেম্বর ২০১৫ তারিখে মজুদ পণ্যের মূল্যায়ন করা হয়েছিল ১,৩২,০০০ টাকা কিন্তু পরবর্তীতে ২৫,০০০ টাকার পণ্য আগুনে বিনষ্ট হয়ে যায়। বিমা কোম্পানি ১৭,০০০ টাকা ক্ষতিপূরণ দিতে স্বীকৃত হয়েছে। ২. প্রারম্ভিক মজুদের মধ্যে ৮,০০০ টাকার মনিহারি ক্রয় অন্তর্ভুক্ত আছে। মনিহারির অর্ধাংশ ব্যবহৃত হয়েছে। ৩. মুনাফাবিহীন বিক্রয়ের পরিমাণ ৪৮,৭০০ টাকা। ৪. সরঞ্জাম ও কলকজার ক্রমহ্রাসমান জের-এর ওপর ১০% হারে অবচয ধার্য করতে হবে। ৫. আদায়কৃত মূলধনের ১০% বার্ষিক লভ্যাংশ ঘোষণা করতে হবে। ৬. নিট লাভের ৮,০০০ টাকা সাধারণ সঞ্চিতি তহবিলে এবং ১১,০০০ টাকা লভ্যাংশ সমতাকরণ তহবিলে স্থানান্তর করতে হবে।
বিবরণ | টাকা | বিবরণ | টাকা
পণ্য ক্রয় | ৭,৮০,০০০ | শেয়ার মূলধন (বিলিকৃত ও তলবকৃত ৬,০০০ শেয়ার প্রতিটি ১০০ টাকা) | ৬,০০,০০০
পণ্য ফেরত | ৪,০০০ | সাধারণ সঞ্চিতি | ৫৮,০০০
প্রারম্ভিক মজুদ পণ্য | ৮০,০০০ | প্রদেয় হিসাব | ৩০,০০০
পরিবহন | ৩৬,০০০ | বিক্রয় | ১১,৫০,০০০
মজুরি | ৯৬,০০০ | প্রদেয় নোট | ৮০০০
বেতন | ৬০,০০০ | পণ্য ফেরত | ১০,০০০
মানহারি | ৩০,০০০ | অবচয় সঞ্চিতি-সরঞ্জাম | ১২,০০০
সরঞ্জাম | ২,২০,০০০ | অবচয় সঞ্চিতি-কলকজা | ৪০,০০০
কলকব্জা | ২,৮০,০০০ | সংরক্ষিত আয় বিবরণীর উদ্বৃত্ত | ৮,০০০
অনাদায়ী পাওনা | ৬,৪০০ | বিনিয়োগের সুদ | ৪,০০০
প্রাপ্য হিসাব | ২,৩৯,০০০ | |
আয়কর | ৬,০০০ | |
অন্তর্বর্তীকালীন লভ্যাংশ | ৯,০০০ | |
৮% বিনিয়োগ | ৬০,০০০ | |
অনাদায়ী তলব | ১৩,০০০ | |
| ১৯,২০,০০০ | | ১৯,২০,০০০ - 596.
মুশফিক গ্রুপে ৩ জন শ্রমিক কাজ করে। প্রতিষ্ঠানের মূল মজুরির হার ঘণ্টা প্রতি ১০ টাকা। ওভারটাইম করার জন্য ঘণ্টা প্রতি মূল মজুরির হারের ২ গুণ প্রদান করা হয়। এছাড়া শ্রমিকগণ মূল মজুরির ২০% মহার্ঘ ভাতা, ৫০% বাড়িভাড়া পেয়ে থাকে। প্রত্যেক শ্রমিক সপ্তাহে মূল মজুরির ১০% প্রভিডেন্ট ফান্ডে জমা করে। ২০১৫ সালের ডিসেম্বর মাসের প্রথম সপ্তাহে শ্রমিকরা নিম্নোক্ত শ্রমঘণ্টা কাজ করেছে—
ক্রমিক নং | শ্রমিকের নাম | স্বাভাবিক কর্মঘণ্টা | অতিরিক্ত কর্মঘণ্টা
১ | শাপলা | ৫০ | ১৫
২ | বেলী | ৫০ | ২০
৩ | জবা | ৪৮ | ১২ - 597.
আচরণের ভিত্তিতে ব্যয় কত প্রকার?
- 598.
মুনমুন লিমিটেডরেওয়ামিল৩১ ডিসেম্বর, ২০১৫সমন্বয়সমূহ: ১. সমাপনী মজুদ পণ্যের মূল্য ৪,৮০,০০০ টাকা কিন্তু-এর মধ্যে ১৮,০০০ টাকার পণ্য অন্তর্ভুক্ত আছে; যা বিক্রয় করা হয়েছে কিন্তু সরবরাহ করা হয় নি। ২. বিজ্ঞাপন বাবদ বিনামূল্যে পণ্য বিতরণ করা হয়েছে ৪০,০০০ টাকা। বিজ্ঞাপন ব্যয়ের ৩% অংশ বিলম্বিত করতে হবে। ৩. প্রাপ্য হিসাবের ১০% কু-ঋণ সঞ্চিতি ধার্য করতে হবে। ৪. ভূমি ও দালানকোঠার অন্তর্ভুক্ত ৫,০০,০০০ টাকা বছরের মাঝামাঝি সময়ে ক্রয় করা হয়েছে। ৫. সুনামের ২৫% ও প্রাথমিক খরচের ২০% অবলোপন করো। ৬. ভূমি ও দালানকোঠার ৫% এবং আসবাবপত্রের ওপর ১০% অবচয় ধার্য করো।
বিবরণ | টাকা | বিবরণ | টাকা
প্রারম্ভিক মজুদ পণ্য | ৩,৮০,০০০ | আদায়কৃত মূলধন | ১৫,০০,০০০
ক্রয় | ১২,০০,০০০ | পণ্য বিক্রয় | ২১,১৮,০০০
মজুরি | ১,১০,০০০ | ৬% ঋণপত্র (১-৭-১৫) | ২,৪০,০০০
বেতন | ১,৮০,০০০ | শেয়ার অধিহার | ৪,৫০,০০০
মনিহারি | ১৮,০০০ | প্রদেয় হিসাব | ১,০৯,০০০
ক্রয় পরিবহন | ২৩,০০০ | কু-ঋণ সঞ্চিতি | ৩১,০০০
প্রাপ্য হিসাব | ২,১০,০০০ | বিনিয়োগ সুদ | ২৩,০০০
প্রাথমিক খরচাবলি | ৬০,০০০ | |
সুনাম | ১,০০,০০০ | |
আসবাবপত্র | ২,০০,০০০ | |
ভূমি ও দালান | ১৪,৯০,০০০ | |
৮% বিনিয়োগ | ৫,০০,০০০ | |
| ৪৪,৭১,০০০ | | ৪৪,৭১,০০০ - 599.
বিক্রয় কমিশন কোন ধরনের ব্যয়?
- 600.
উষা জাগরণী সংঘপ্রাপ্তি ও প্রদান হিসাব৩১ ডিসেম্বর, ২০১৫সমন্বয়ঃঅন্যান্য তথ্য: ১. অনুদানের অর্ধাংশ ও উইলকৃত ধন-দৌলতের এক-চতুর্থাংশ মুনাফা জাতীয় আয় হিসাবে ধরতে হবে। ২. আসবাবপত্রের সমাপনী উদ্বৃত্তের ওপর ১০% এবং খেলাধুলার সরঞ্জামের ওপর ১৫% অবচয় ধরতে হবে। ৩. ক্লাবের মোট সদস্য ৬০০ জন। যাদের বার্ষিক চাঁদার হার জনপ্রতি ১০০ টাকা। ২০১৪ সালের মোট অনাদায়ী চাঁদার পরিমাণ ১,২০০ টাকা।
প্রাপ্তি | টাকা | প্রদান | টাকা
প্রারম্ভিক নগদ উদ্বৃত্ত | ৮,৫০০ | |
চাঁদা: ২০১৪ ৭০০২০১৫ ৫৪,০০০২০১৬ ৩০০ | ৫৫,০০০ | ক্লাব ঘর ভাড়া | ১০,০০০
উইলকৃত ধন-দৌলত | ৪৫,৫০০ | খেলাধুলার সরঞ্জাম(০১-০৭-১৫ তারিখে ক্রীত) | ২০,০০০
অনুদান | ৬,০০০ | পুস্তক ক্রয় | ১৫,০০০
খাদ্যসামগ্রী ও পানীয় বিক্রয় | ২৫,০০০ | খাদ্যসামগ্রী ও পানীয় ক্রয় | ৭,৮০০
চারণ কর | ৪,২০০ | ১০% ঋণপত্র ক্রয় | ৪০,০০০
বৃত্তি তহবিল | ৫০০০ | বার্ষিক ক্রীড়া বাবদ ব্যয় | ২৮,৮০০
পুরাতন আসবাবপত্র বিক্রয়(ক্রয়মূল্য ৫০০ টাকা) | ৮০০ | বৃত্তি প্রদান | ৪,৫০০
| | সমাপনী নগদ উদ্বৃত্ত | ১৩,৬০০
| ১,৫০,০০০ | | ১,৫০,০০০| ০১-০১-১৫ | ৩১-১২-১৫
খেলাধুলার সরঞ্জাম | ২০,০০০ | ?
আসবাবপত্র | ১৮,০০০ | ?
খাদ্যসামগ্রী ও পানীয় মজুদ | ১,৮০০ | ২৩০০
বকেয়া ভাড়া | ১০০০ | ১৮০০