Sylhet Board সিলেট বোর্ড ২০২৪
168টি প্রশ্ন
- 101.
মি. আরিফ ২০২৩ সালের ১ জুন তারিখে নগদ ৩,২০,০০০ টাকা, ৮০,০০০ টাকার পণ্যদ্রব্য এবং ১০,০০০ টাকা ব্যাংক ঋণ নিয়ে ব্যবসায় শুরু করেন। উত্ত মাসে তার ব্যবসায় লেনদেনগুলো নিম্নরূপ:২০২৩জুন ৩ নগদে পণ্য ক্রয় ৪০,০০০ টাকা।জুন ৭ বাকিতে পণ্য ক্রয় ৮০,০০০ টাকা।জুন ১০ ১২,০০০ টাকা মাসিক বেতনে একজন কর্মচারী নিয়োগ করা হলো।জুন ১৫ নগদে পণ্য বিক্রয় ২৫,০০০ টাকা। জুন ২৫ বাকিতে পণ্য বিক্রয় ২০,০০০ টাকা।
- 102.
পুরাতন আসবাবপত্র বিক্রয় আসবাবপত্র হিসাবে ক্রেডিট করার পরিবর্তে বিক্রয় হিসাবে ক্রেডিট করা হলে কোন ধরনের ভুল সংঘটিত হয়?
- 103.
২০২৩ সালের মার্চ মাসে মি. হক এন্ড সন্সের ব্যবসায়ের লেনদেনগুলো নিম্নরূপ:২০২৩মার্চ ১ নগদ ৩৫,০০০ টাকা ও ৮,০০০ টাকা ব্যাংক জমাতিরিক্ত উদ্বৃত্ত।মার্চ ২ নগদে পণ্য বিক্রয় ২০,০০০ টাকা।মার্চ ৯ রকির নিকট থেকে মাল ক্রয় ১২,০০০ টাকা।মার্চ ১৫ ব্যাংক থেকে ঋণ নেওয়া হলো ১৫,০০০ টাকা।মার্চ ১৭ আলমের নিকট পণ্য বিক্রয় ১৮,০০০ টাকা।মার্চ ১৮ আসবাবপত্র ক্রয় ৫,০০০ টাকা।মার্চ ২৪ মালিক কর্তৃক পণ্য উত্তোলন ২,০০০ টাকা।মার্চ ২৬ রকির গাওনা ২% বাট্টায় পরিশোধ করা হলো।মার্চ ৩০ ব্যাংকে জমা দেওয়া হলো ৩০,০০০ টাকা।
- 104.
হিসাব তথ্যের অভ্যন্তরীণ ব্যবহারকারী কে?
- 105.
বিক্রিত পণ্যের ব্যয় ২,০০,০০০ টাকা এবং বিক্রয়ের উপর মোট লাভের হার ২০% হয়, তবে বিক্রয়ের পরিমাণ কত টাকা হবে?
- 106.
মি. হাবিবের ব্যবসায় ২০২৩ সালের মার্চ মাসে নিম্নলিখিত লেনদেনগুলো সংঘটিত হয়:২০২৩মার্চ ১ মূলধন বিনিয়োগ করেন; নগদ ৩০,০০০ টাকা, ব্যাংকে জমা ২০,০০০ টাকা।মার্চ ৫ বাকিতে পণ্য ক্রয় ৩০,০০০ টাকা।মার্চ ৭ পণ্য বিক্রয় ৬০,০০০ টাকা যার মধ্যে ৩০,০০০ টাকা নগদে।মার্চ ১১ পাওনাদারকে প্রদান ২০,০০০ টাকা।মার্চ ১৫ নগদে উত্তোলন ১,০০০ টাকা।মার্চ ২৫ ব্যাংক থেকে ঋণ নেওয়া হলো ৫০,০০০ টাকা।
- 107.
ভাড়া প্রদত্ত হয়েছে (১২৫%) ৫০,০০০ টাকা, এখানে অগ্রিম ভাড়া কত টাকা?
- 108.
ওয়ালটন কোম্পানি ১ জানুয়ারি ২০২০ সালে ৫,০০,০০০ টাকা মূল্যের একটি মেশিন ক্রয় করে। মেশিনটি পরিবহন বাবদ ৬০,০০০ টাকা ও সংস্থাপন বাবদ ৯০,০০০ টাকা ব্যয় হয়। মেশিনটির আনুমানিক আয়ুষ্কাল ১০ বছর এবং ভগ্নাবশেষ মূল্য ৫০,০০০ টাকা ধরা হয়। প্রতি বছর শেষে ক্রমহ্রাসমান পদ্ধতিতে অবচয় ধার্য করার সিদ্ধান্ত গৃহীত হয়।
- 109.
ব্যবসায়ের ব্যবহারের জন্য ৬০,০০০ টাকা মূল্যের কলকব্জা ক্রয় করা হয়েছে। এর ফলে-i. কলকজা বৃদ্ধি পেয়েছে ৬০,০০০ টাকাii. নগদ হ্রাস পেয়েছে ৬০,০০০ টাকাiii. ক্রয় বৃদ্ধি পেয়েছে ৬০,০০০ টাকানিচের কোনটি সঠিক?
- 110.
নিম্নলিখিত লেনদেনগুলো রূপম বিপণীর হিসাবের বই থেকে ৩০ জুন ২০২৩ তারিখে নেওয়া হয়েছে:(i) নগদান বই মোতাবেক ব্যাংক জমার উদ্বৃত্ত ১২,০০০ টাকা।(ii) ব্যাংক কর্তৃক প্রদেয় বিল পরিশোধ ৩,২০০ টাকা যা নগদানভুক্ত হয় নাই।(iii) ব্যাংকে চেক জমা করা হয়েছে ২,১০০ টাকা যা এখনও আদায় হয়নি।(iv) দেনাদার কর্তৃক সরাসরি ব্যাংক হিসাবে জমাদান ২,৭০০ টাকা যা নগদানভুক্ত হয়নি। (v) ব্যাংক কর্তৃক সুদ মজুর ১০০ টাকা ও ব্যাংক চার্জ ৫০ টাকা যা নগদান বই-এ লেখা হয়নি।(vi) পাওনাদার বরাবরে মোট ৫,০০০ টাকার দুটি চেক ইস্যু করা হয়েছিল যার মধ্যে ১,০০০ টাকার একটি চেক ব্যাংকে উপস্থাপন করা হয়েছিল।
- 111.
সাহেনা মেশিনারীজ ২০২০ সালে ১ জানুয়ারি তারিখে ৪,০০,০০০ টাকা মূল্যের একটি মেশিন ক্রয় করেন। মেশিনটির পরিবহন ব্যয় ও সংস্থাপন ব্যয় যথাক্রমে ২০,০০০ টাকা ও ৩০,০০০ টাকা। মেশিনটির আনুমানিক আয়ুষ্কাল ধরা হয় ১০ বছর এবং ভগ্নাবশেষ মূল্য ধরা হয় ৫০,০০০ টাকা। প্রতি বছরে ৩১ ডিসেম্বর তারিখে হিসাব বন্ধ করা হয়। স্থির কিস্তি পদ্ধতিতে অবচয় ধার্য করা হয়।
- 112.
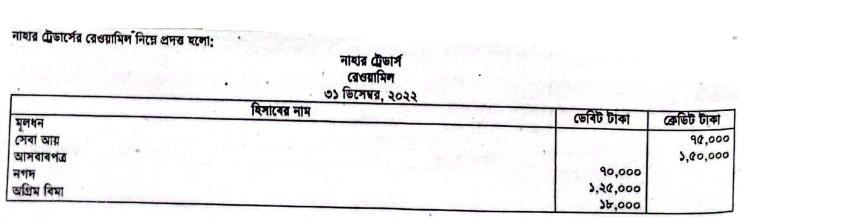
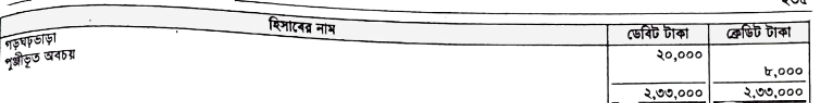
সমন্বয়: (i) অনুপার্জিত সেবা আয় ৫,০০০ টাকা, সেবা আয়ের মধ্যে অন্তর্ভুক্ত আছে। (ii) দুই মাসের ভাড়া বকেয়া রয়েছে। (iii) ২০২৩ সালের ৩১ মার্চ পর্যন্ত ১ বছরের বিমা অগ্রিম প্রদত্ত হয়েছে। (iv) আসবারপত্রের ওপর ১০% হারে অবচয় ধার্য করো।
- 113.
স্থায়ী সম্পত্তির পুস্তকমূল্য নির্ণয়ের ক্ষেত্রে কোন সমীকরণটি সঠিক?
- 114.
- 115.
বিক্রয় ৮০,৭০০ টাকা, বিক্রীত পণ্যের ব্যয় ৫০,৫০০ টাকা, পরিচালন ব্যয় ১০,০০০ টাকা হলে মোট মুনাফা ও নিট মুনাফার পরিমাণ কত হবে?
- 116.
৫ বছরের বিজ্ঞাপন খরচ ১০,০০০ টাকা পরিশোধ করা হয়েছে। বছরান্তে বিজ্ঞাপন বাবদ কত টাকা অবলোপন করতে হবে?
- 117.
একটি দায় কমলে-i. অন্য দায় বৃদ্ধি পায়ii. মালিকানা স্বত্ব বৃদ্ধি পায়iii. সম্পত্তি হ্রাস পায়নিচের কোনটি সঠিক?
- 118.
হিসাববিজ্ঞানের জনক কে?
- 119.
ক্রয় বা বিক্রয়ের সময় পণ্যের লিখিত মূল্য থেকে বাদ দেওয়া হয় কোন বাট্টা?
- 120.
নিম্নের কোন লেনদেনটি মালিকানা স্বত্ব বৃদ্ধি করে?
- 121.
আবিরের নিকট হতে ১০% বাট্টায় ২,৭০০ টাকা পাওয়া গেল। এখানে বাট্টার পরিমাণ কত টাকা?
- 122.
মুনাফা জাতীয় হিসাব বন্ধ করার জন্য যে দাখিলার প্রয়োজন হয়—
- 123.
খতিয়ানকে বলা হয়-i. প্রাথমিক বইii. স্থায়ী ভান্ডারiii. পাকা বইনিচের কোনটি সঠিক?
- 124.
বিপরীত দাখিলা (কন্ট্রা এন্ট্রি)-i. ব্যাংক হতে ব্যক্তিগত প্রয়োজনে উত্তোলনii. ব্যাংকে জমাদান iii. অফিসের জন্য ব্যাংক হতে উত্তোলন নিচের কোনটি সঠিক?
- 125.
নগদান বই ও ব্যাংক বিবরণীর ব্যালেন্সের গরমিলের কারণ—
i. ইস্যুকৃত চেক উপস্থাপিত হয়নি
ii. জমাকৃত চেক আদায় হয়নি
iii. ব্যাংক কর্তৃক সুদ মঞ্জুর
নিচের কোনটি সঠিক? - 126.
অগ্রিম ভাড়া ২০,০০০ ২০,০০০ টাকা। হিসাবকাল শেষে উক্ত অগ্রিম ভাড়া মেয়াদ উত্তীর্ণ হলে আর্থিক বিবরণীতে—
i. ২০,০০০ ২০,০০০ টাকা অগ্রিম ভাড়া হ্রাস পাবে
ii. মোট চলতি সম্পত্তি ২০,০০০ ২০,০০০ হ্রাস পাবে
iii. ভাড়া খরচ ২০,০০০ ২০,০০০ হ্রাস পাবে
নিচের কোনটি সঠিক? - 127.
মূলধন একটি ব্যবসায় প্রতিষ্ঠানের কী?
- 128.
ভারযুক্ত গড় পদ্ধতিতে একক প্রতি পণ্যের মূল্য কত?
- 129.
FIFO পদ্ধতিতে ইস্যুকৃত পণ্যের মূল্য কত?
- 130.
ব্যবহৃত কাঁচামালের পরিমাণ কত?
- 131.
ব্যায়ের পরিমাণ কত?
- 132.
প্রতিটি টেবিলের উৎপাদন ব্যয় কত?
- 133.
প্রতিটি টেবিলের বিক্রয়মূল্য কত?
- 134.
আর্থিক অবস্থার বিবরণীতে অধিহারের পরিমাণ কত হবে?
- 135.
আর্থিক অবস্থার বিবরণীতে দায়ের দিকের যোগফল কত হবে?
- 136.
উক্ত প্রতিষ্ঠানের মালিকানা তহবিল কত?
- 137.
উক্ত প্রতিষ্ঠানের দায়-সম্পত্তি অনুপাত কত?
- 138.
অনির সমাপনী মূলধনের পরিমাণ কত টাকা?
- 139.
জনি, বনি ও জনির বণ্টনকৃত মুনাফার কোন ক্রম ধারাটি সঠিক?
- 140.
'X' লি.-এর নিট ক্রয় কত?
- 141.
'X' লি.-এর বিক্রীত পণ্যের ব্যয় কত?
- 142.
অনাদায়ী পাওনা ব্যবসায়ের কী?
- 143.
প্রাইম বাংলা লিমিটেড এর ২০২৩ সালের ৩১ ডিসেম্বর তারিখের রেওয়ামিল নিম্নরূপ:প্রাইম বাংলা লিমিটেড-এররেওয়ামিল৩১ ডিসেম্বর, ২০২৩সমন্বয়সমূহঃ(১) সমাপনী মজুদ পণ্যের মূল্য ৩০,০০০ টাকা।(২) সাধারণ শেয়ার মূলধনের উপর ২০% লভ্যাংশ ঘোষণা করতে হবে।(৩) কর্মচারীদের প্রভিডেন্ট ফান্ডে ২০,০০০ টাকা রাখতে হবে।(৪) একটি নতুন মেশিন সংস্থাপন ব্যয় ১৬,০০০ টাকা মজুরির অন্তর্ভুক্ত রয়েছে। মেশিনটি ০১-০৭-২০২৩ তারিখে সংস্থাপন করা হয়। মেশিনের উপর ১০% অবচয় ধার্য করতে হবে।(৫) বিজ্ঞাপন ৫টি আর্থিক বছরে সমন্বয় করতে হবে।(৬) ১ মাসের বেতন বকেয়া রয়েছে।
হিসাবের নাম | ডেবিট (টাকা) | ক্রেডিট (টাকা)
সাধারণ শেয়ার মূলধন (প্রতিটি ১০ টাকা মূল্যের) | | ৪,০০,০০০
শেয়ার হস্তান্তর ফি | | ২,৪০০
আসবাবপত্র | ১,৭৪,২০০ |
উৎসব বোনাস | ২০,০০০ |
ক্রয় ও বিক্রয় | ১,৬৪,০০০ | ৩,৬০,০০০
মজুদ পণ্য (০১-০১-২০২৩) | ৭৬,০০০ |
বেতন | ৮৮,০০০ |
আয়কর সঞ্চিতি | | ২৪,০০০
রক্ষিত আয় বিবরণী উদ্বৃত্ত | | ১,৭০,৮০০
বিজ্ঞাপন | ২৪,০০০ |
আয়কর | ১৭,০০০ |
মজুরি | ২৫,০০০ |
ইজারা সম্পত্তি (৮ বছর) | ৬৪,০০০ |
জলযান ভাড়া | ৫,০০০ |
সাধারণ সঞ্চিতি | | ১,০০,০০০
মেশিনারীজ | ৪,০০,০০০ |
| ১০,৫৭,২০০———————————————\————— | ১০,৫৭,২০০———————————————\————— - 144.
অধিহারে শেয়ার ইস্যু করা হলে কোম্পানির আর্থিক অবস্থার কী প্রভাব পড়বে?
- 145.
মৌবন লিমিটেড এর ২০২৩ সালের ৩১ ডিসেম্বর তারিখের রেওয়ামিল নিম্নরূপ:মৌবন লিমিটেড-এররেওয়ামিল৩১ ডিসেম্বর, ২০২৩সমন্বয়সমূহ:(১) সমাপনী মজুদ পণ্যের মূল্য ৬০,০০০ টাকা, যার মধ্যে ৫,০০০ টাকা বিক্রীত পণ্য আছে যা সরবরাহ করা হয়নি।(২) সঞ্চিতি তহবিলে ১২,০০০ টাকা স্থানান্তর কর।(৩) দালানকোঠার উপর ৫% অবচয় ধার্য কর।(৪) কারিগরি জ্ঞান ১০ বছরের জন্য।(৫) প্রাপ্য হিসাবের ৫% অনাদায়ী পাওনা সঞ্চিতি ধার্য কর।
হিসাবের নাম | ডেবিট (টাকা) | ক্রেডিট (ঢাকা)
শেয়ার মূলধন (১৮,০০০ শেয়ার) | | ১,৮০,০০০
কারিগরি জ্ঞান | ৩০,০০০ |
১৫% বিনিয়োগ (০১-০১-২০২৩) | ৮০,০০০ |
দালানকোঠা | ১,০০,০০০ |
শুল্ক | ১০,০০০ |
বিজ্ঞাপন | ৫,০০০ |
প্রাপ্য হিসাব ও প্রদেয় হিসাব | ৫০,০০০ | ২৬,০০০
ভাড়া | ৭,০০০ |
ক্রয় ও বিক্রয় | ১,৬৪,০০০ | ২,৫৫,০০০
বেতন | ২০,০০০ |
অনাদায়ী পাওনা | ৫,০০০ |
আয়কর | ৫,০০০ |
ফেরত | ৫,০০০ | ৪,০০০
লভ্যাংশ প্রদান | ১৪,০০০ |
রক্ষিত আয় বিবরণীর জের (০১-০১-২০২৩) | | ৫০,০০০
ব্যাংক জমা | ১২,০০০ |
আয়কর ফেরত | | ২,০০০
প্রারম্ভিক মজুদ পণ্য | ১০,০০০ |
| ৫,১৭,০০০———————————————\————— | ৫,১৭,০০০———————————————\————— - 146.
শেয়ার অবহার কী ধরনের সম্পত্তি?
- 147.
সুমন ও রেজা দুজন অংশীদার। ২০২৩ সালের ১ জানুয়ারি তারা যথাক্রমে ৯০,০০০ টাকা, ৬০,০০০ টাকা নিয়ে অংশীদারি ব্যবসায় শুরু করে। ২০২৩ সালের ১ এপ্রিল সুমন ২০,০০০ টাকা অতিরিক্ত মূলধন আনয়ন করে। সুমন ও রেজা যথাক্রমে ৭০০ ৩,৮০০ টাকা মাসিক বেতন পায়। প্রত্যেক মাসের শেষ তারিখে সুমন ও রেজা ব্যবসায় হতে যথাক্রমে ৫০০ ও ৪০০ টাকা উত্তোলন করে। মুনাফা প্রারম্ভিক মূলধন অনুপাতে বণ্টিত হবে। উত্তোলন ও মূলধনের উপর ৫% হারে সুদ ধরতে হবে। রেজা ব্যবসায় হতে ১,০০০ টাকার পণ্য উত্তোলন করে। উপরিউক্ত সমন্বয়গুলো সাধনের পূর্বে ২০২৩ সালে সমাপ্ত বছরে ব্যবসায়ের লাভ হয় ৬৮,৬০০ টাকা।
- 148.
'X' কোম্পানি ১০% অধিহারে শেয়ার ইস্যু করে মোট ১,১০,০০০ টাকা পেলে, পরিশোধিত মূলধনের পরিমাণ কত?
- 149.
ক, খ ও গ একটি অংশীদারি কারবারের তিনজন অংশীদার। ২০২৩ সালের ১ জানুয়ারি তারিখে তাদের মূলধন ছিল যথাক্রমে ৮০,০০০ টাকা, ৬০,০০০ টাকা ও ৪০,০০০ টাকা। গ মাসিক ৮০০ টাকা করে বেতন পাবে। ২০২৩ সালে ১ জানুয়ারি তারিখে চলতি হিসাবের ব্যালেন্স ক ৩,০০০ টাকা (ক্রেডিট), খ ১,০০০ টাকা (ডেবিট) ও গ ১,৫০০ টাকা (ক্রেডিট) ছিল। মূলধন ও উত্তোলনের উপর ৫% হারে সুদ ধার্য করতে হবে। ক ১ জুলাই, ২০২৩ তারিখে ১০,০০০ টাকা ঋণ প্রদান করেন। সারা বছর ধরে ক ১০,০০০ টাকা, খ ৮,০০০ টাকা ও গ ৫,০০০ টাকা নগদ উত্তোলন করেন। এই উত্তোলনের উপর যথাক্রমে ৪০০ টাকা, ২৬০ টাকা ও ২০০ টাকা সুদ ধার্য করা হয়। কারবারের লাভ-লোকসান বণ্টন অনুপাত ৪ঃ৩ঃ২ ছিল। উপরিউক্ত সমন্বয়গুলো সাধন করার পূর্বে মুনাফার পরিমাণ ছিল ৫০,০৫০ টাকা।
- 150.
মেঘনা লি. প্রতিটি ১০ টাকা মূল্যের ২,৫০,০০০ শেয়ারে বিভক্ত ২৫,০০,০০০ টাকার অনুমোদিত মূলধনে নিবন্ধিত হয়। কোম্পানী ২,০০,০০০ শেয়ার ইস্যু করার সিদ্ধান্ত নেয়।২০২০,জানুয়ারি ১০: ৫০,০০০ শেয়ারের ২ টাকা (অধিহারে) বিনিময়ে জমি ক্রয় করা হয়।জানুয়ারি ১৫: অবশিষ্ট শেয়ারগুলো ২ টাকা অধিহারে বিক্রয়ের জন্য পত্রিকায় বিজ্ঞাপন দেওয়া হয়।জানুয়ারি ২০: ১,৭০,০০০ শেয়ারের আবেদন পাওয়া যায়।
জানুয়ারি ২৫: অতিরিক্ত আবেদনের টাকা ফেরত দেওয়া হয় এবং ইস্যুকৃত শেয়ারগুলো যথারীতি বণ্টন করা হয়।