ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র • Barishal Board • বরিশাল বোর্ড ২০১৭
ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র প্রশ্ন
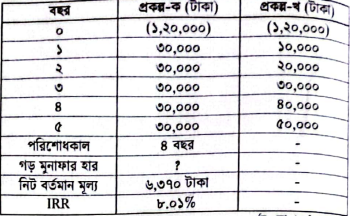
জনাব আসিফ ঢাকা লি.-এর আর্থিক ব্যবস্থাপক। তিনি দীর্ঘমেয়াদি বিনিয়োগের জন্য ৬% মূলধন ব্যয় অনুমান সাপেক্ষে দুইটি প্রকল্প মূল্যায়ন করছেন। নিচে প্রকল্প দুইটির তথ্যসমূহ উপস্থাপন করা হলো-
- ক)(1)
মূলধন নিয়ন্ত্রণ কী?
- খ)(2)
মূলধন ব্যয়ের সাথে নিট বর্তমান মূল্যের সম্পর্ক ব্যাখ্যা করো।
- গ)(3)
প্রকল্প-ক এর গড় মুনাফার হার নির্ণয় করো।
- ঘ)(4)
ঢাকা লি.-এর আর্থিক ব্যবস্থাপক প্রকল্প-ক এ বিনিয়োগের সিদ্ধান্ত নিয়েছেন। IRR-এর বিবেচনায় প্রকল্পটি নির্বাচনের যৌক্তিকতা দেখাও ।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
প্রতিষ্ঠানের মূলধনের অপ্রতুলতা বা সীমাবদ্ধতার কারণে লাভজনক প্রকল্পগুলোর মধ্য থেকে অগ্রাধিকার ভিত্তিতে সেরা প্রকল্পগুলো বাছাই করার প্রক্রিয়াকে মূলধন নিয়ন্ত্রণ বা মূলধন রেশনিং (Capital Rationing) বলে।
- খ)
AI-তৈরি নমুনা উত্তর
মূলধন ব্যয়ের সাথে নিট বর্তমান মূল্যের (NPV) বিপরীতমুখী বা ঋণাত্মক সম্পর্ক বিদ্যমান।
নিট বর্তমান মূল্য নির্ণয়ের ক্ষেত্রে মূলধন ব্যয়কে বাট্টাকরণ হার হিসেবে ব্যবহার করা হয়। ভবিষ্যৎ নগদ আন্তঃপ্রবাহকে মূলধন ব্যয় দ্বারা বাট্টা করে বর্তমান মূল্যে রূপান্তর করা হয়। ফলে, মূলধন ব্যয়ের হার বৃদ্ধি পেলে ভবিষ্যৎ নগদ প্রবাহের বর্তমান মূল্য হ্রাস পায়, যার কারণে নিট বর্তমান মূল্য (NPV) কমে যায়। বিপরীতভাবে, মূলধন ব্যয়ের হার হ্রাস পেলে ভবিষ্যৎ নগদ প্রবাহের বর্তমান মূল্য বৃদ্ধি পায় এবং ফলস্বরূপ NPV-এর মান বৃদ্ধি পায়।
- গ)
AI-তৈরি নমুনা উত্তর
উদ্দীপকে প্রকল্প-ক এর প্রাথমিক বিনিয়োগ (NCO) = ১,২০,০০০ টাকা
প্রকল্পের আয়ুষ্কাল (n) = ৫ বছর
ভগ্নাবশেষ মূল্য (SV) = ০ টাকা
বার্ষিক নগদ আন্তঃপ্রবাহ (CFAT) = ৩০,০০০ টাকা১. বার্ষিক অবচয় নির্ণয়:
বার্ষিক অবচয় = (প্রাথমিক বিনিয়োগ - ভগ্নাবশেষ মূল্য) / আয়ুষ্কাল
= (১,২০,০০০ - ০) / ৫ = ২৪,০০০ টাকা২. বার্ষিক নিট মুনাফা (কর পরবর্তী) নির্ণয়:
বার্ষিক নিট মুনাফা = নগদ আন্তঃপ্রবাহ (CFAT) - বার্ষিক অবচয়
= ৩০,০০০ - ২৪,০০০ = ৬,০০০ টাকাযেহেতু প্রতি বছরের নগদ প্রবাহ সমান, তাই বার্ষিক গড় নিট মুনাফা = ৬,০০০ টাকা।
৩. গড় বিনিয়োগ নির্ণয়:
গড় বিনিয়োগ = (প্রাথমিক বিনিয়োগ + ভগ্নাবশেষ মূল্য) / ২
= (১,২০,০০০ + ০) / ২ = ৬০,০০০ টাকা৪. গড় মুনাফার হার (ARR) নির্ণয়:
গড় মুনাফার হার (ARR) = (গড় নিট মুনাফা / গড় বিনিয়োগ) × ১০০
= (৬,০০০ / ৬০,০০০) × ১০০
= ১০%সুতরাং, প্রকল্প-ক এর গড় মুনাফার হার ১০%।
- ঘ)
AI-তৈরি নমুনা উত্তর
ঢাকা লি.-এর আর্থিক ব্যবস্থাপক প্রকল্প-ক এ বিনিয়োগের যে সিদ্ধান্ত নিয়েছেন, তা অভ্যন্তরীণ উপার্জনের হার (IRR) বিবেচনায় বিশ্লেষণ করা হলো:
উদ্দীপক থেকে দেখা যায়, প্রতিষ্ঠানটির মূলধন ব্যয় ৬% এবং প্রকল্প-ক এর অভ্যন্তরীণ উপার্জনের হার (IRR) হলো ৮.০১%।
এখন, প্রকল্প-খ এর অভ্যন্তরীণ উপার্জনের হার (IRR) নির্ণয় করি:
প্রকল্প-খ এর প্রাথমিক বিনিয়োগ = ১,২০,০০০ টাকা
বছরের নগদ আন্তঃপ্রবাহসমূহ: ১ম বছর ১০,০০০; ২য় বছর ২০,০০০; ৩য় বছর ৩০,০০০; ৪র্থ বছর ৪০,০০০ এবং ৫ম বছর ৫০,০০০ টাকা। মোট নগদ প্রবাহ = ১,৫০,০০০ টাকা।
গড় বার্ষিক নগদ আন্তঃপ্রবাহ = ১,৫০,০০০ / ৫ = ৩০,০০০ টাকা।প্রকল্প-খ এর NPV বিভিন্ন বাট্টার হারে যাচাই:
৬% বাট্টার হারে প্রকল্প-খ এর মোট বর্তমান মূল্য (TPV):
= ১০,০০০/(১.০৬)^১ + ২০,০০০/(১.০৬)^২ + ৩০,০০০/(১.০৬)^৩ + ৪০,০০০/(১.০৬)^৪ + ৫০,০০০/(১.০৬)^৫
= ৯,৪৩৪ + ১৭,৮০০ + ২৫,১৮৫ + ৩১,৬৮২ + ৩৭,৩৬২ = ১,২১,৪৬৩ টাকা।
অতএব, NPV (৬%) = ১,২১,৪৬৩ - ১,২০,০০০ = +১,৪৬৩ টাকা।৭% বাট্টার হারে প্রকল্প-খ এর TPV:
= ১০,০০০/(১.০৭)^১ + ২০,০০০/(১.০৭)^২ + ৩০,০০০/(১.০৭)^৩ + ৪০,০০০/(১.০৭)^৪ + ৫০,০০০/(১.০৭)^৫
= ৯,৩৪৬ + ১৭,৪৬৯ + ২৪,৪৮৯ + ৩০,৫১৬ + ৩৫,৬৪৯ = ১,১৭,৪৬৯ টাকা।
অতএব, NPV (৭%) = ১,১৭,৪৬৯ - ১,২০,০০০ = -২,৫৩১ টাকা।প্রকল্প-খ এর IRR = LDR + [NPV_LDR / (NPV_LDR - NPV_HDR)] × (HDR - LDR)
= ৬% + [১,৪৬৩ / (১,৪৬৩ - (-২,৫৩১))] × (৭% - ৬%)
= ৬% + [১,৪৬৩ / ৩,৯৯৪] × ১%
= ৬% + ০.৩৬৬% = ৬.৩৭%সিদ্ধান্ত বিশ্লেষণ:
১. মূলধন ব্যয়ের (৬%) সাথে তুলনামূলক বিবেচনায় উভয় প্রকল্পেরই IRR মূলধন ব্যয়ের চেয়ে বেশি (প্রকল্প-ক: ৮.০১% > ৬%, প্রকল্প-খ: ৬.৩৭% > ৬%)। ফলে এককভাবে উভয় প্রকল্পই লাভজনক।
২. তবে পরস্পর বর্জনশীল প্রকল্পের ক্ষেত্রে যে প্রকল্পের IRR বেশি, সেটি গ্রহণ করা যুক্তিযুক্ত। এখানে প্রকল্প-ক এর IRR (৮.০১%) প্রকল্প-খ এর IRR (৬.৩৭%) অপেক্ষা বেশি।অতএব, IRR-এর ভিত্তিতে প্রকল্প-ক এ বিনিয়োগের সিদ্ধান্তটি সম্পূর্ণরূপে যৌক্তিক ও সঠিক হয়েছে।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও