ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র • Barishal Board • বরিশাল বোর্ড ২০২৩
ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র প্রশ্ন
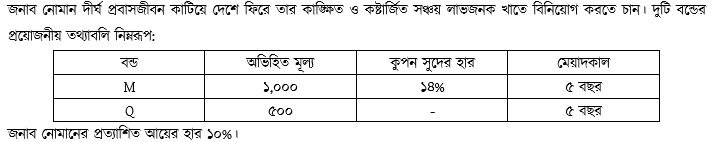
- ক)(1)
ঋণপত্র কী?
- খ)(2)
মুদ্রাস্ফীতি কীভাবে বিনিয়োগ সিদ্ধান্তকে প্রভাবিত করে?
- গ)(3)
উদ্ধীপকে বর্ণিত Q বন্ডের মূল্য নির্ণয় কর।
- ঘ)(4)
যদি M বন্ড থেকে অর্ধ-বার্ষিক ভিত্তিতে সুদ পাওয়া যায় তা হলে কোন বন্ডে বিনিয়োগ লাভজনক হবে?' মন্তব্য করো।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
কোম্পানি দীর্ঘমেয়াদি মূলধন সংগ্রহের উদ্দেশ্যে জনসাধারণের নিকট থেকে ঋণ গ্রহণের যে স্বীকৃতিপত্র বা দলিল ইস্যু করে, তাকে ঋণপত্র বা ডিবেঞ্চার বলে।
- খ)
AI-তৈরি নমুনা উত্তর
মুদ্রাস্ফীতি বিনিয়োগের প্রকৃত আয়ের হার হ্রাস করার মাধ্যমে বিনিয়োগ সিদ্ধান্তকে সরাসরি প্রভাবিত করে।
মুদ্রাস্ফীতির কারণে ভবিষ্যতে প্রাপ্ত অর্থের ক্রয়ক্ষমতা হ্রাস পায়। ফলে বিনিয়োগকারী যে নামিক আয় (Nominal Return) পান, মুদ্রাস্ফীতির হার বাদ দিলে তার প্রকৃত আয় (Real Return) কমে যায়। তাই মুদ্রাস্ফীতি বাড়লে বিনিয়োগকারীরা তাদের মূলধনের প্রকৃত মূল্য বজায় রাখতে অধিক হারে প্রত্যাশিত আয় (Required Rate of Return) দাবি করেন। যদি কোনো প্রকল্পের আয় মুদ্রাস্ফীতির হারের চেয়ে বেশি না হয়, তবে সেই প্রকল্পে বিনিয়োগ করা লাভজনক হয় না এবং তা প্রত্যাখ্যান করা হয়।
- গ)
AI-তৈরি নমুনা উত্তর
উদ্দীপকে বর্ণিত 'Q' বন্ডটিতে কোনো কুপন সুদের হার নেই, অর্থাৎ এটি একটি জিরো কুপন বন্ড (Zero Coupon Bond)।
আমরা জানি,
জিরো কুপন বন্ডের বর্তমান মূল্য,এখানে,
বন্ডের মেয়াদপূর্তি বা অভিহিত মূল্য () = ৫০০ টাকা
প্রত্যাশিত আয়ের হার () = ১০% বা ০.১০
মেয়াদকাল () = ৫ বছরমান বসিয়ে পাই,
টাকা (প্রায়)অতএব, উদ্দীপকে বর্ণিত Q বন্ডের বর্তমান মূল্য ৩১০.৪৬ টাকা।
- ঘ)
AI-তৈরি নমুনা উত্তর
বন্ড M অর্ধ-বার্ষিক ভিত্তিতে সুদ প্রদান করলে এর বর্তমান মূল্য নির্ণয় করতে হবে:
আমরা জানি, অর্ধ-বার্ষিক চক্রবৃদ্ধির ক্ষেত্রে বন্ডের মূল্য,
এখানে,
অভিহিত মূল্য () = ১,০০০ টাকা
বার্ষিক সুদের হার = ১৪%
বার্ষিক কুপন সুদ = ১,০০০ × ১৪% = ১৪০ টাকা
বছরে চক্রবৃদ্ধির সংখ্যা () = ২
অর্ধ-বার্ষিক সুদের পরিমাণ () = ১৪০ ÷ ২ = ৭০ টাকা
প্রত্যাশিত আয়ের হার () = ১০% বা ০.১০
অর্ধ-বার্ষিক প্রত্যাশিত আয়ের হার () = ০.১০ ÷ ২ = ০.০৫
মেয়াদকাল () = ৫ বছর
মোট কিস্তির সংখ্যা () = ৫ × ২ = ১০অতএব,
টাকা (প্রায়)মন্তব্য:
বন্ড M-এর ক্ষেত্রে প্রত্যাশিত আয়ের হার (১০%) কুপন সুদের হার (১৪%) অপেক্ষা কম হওয়ায় বন্ডটির বর্তমান অন্তর্নিহিত মূল্য (১,১৫৪.৪৩ টাকা) অভিহিত মূল্য (১,০০০ টাকা) অপেক্ষা বেশি হচ্ছে। এছাড়া, M বন্ড থেকে বছরে দুবার নিশ্চিত নগদ আন্তঃপ্রবাহ বা সুদ পাওয়া যাবে। অন্যদিকে, Q বন্ডে কোনো কুপন সুদ নেই এবং মেয়াদ শেষে কেবল অভিহিত মূল্য পাওয়া যাবে। সুতরাং, নিয়মিত আয় এবং অধিক মূল্যের দৃষ্টিকোণ থেকে জনাব নোমানের জন্য 'M' বন্ডে বিনিয়োগ করা লাভজনক হবে।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও