হিসাববিজ্ঞান ২য় পত্র • Barishal Board • বরিশাল বোর্ড ২০১৭
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
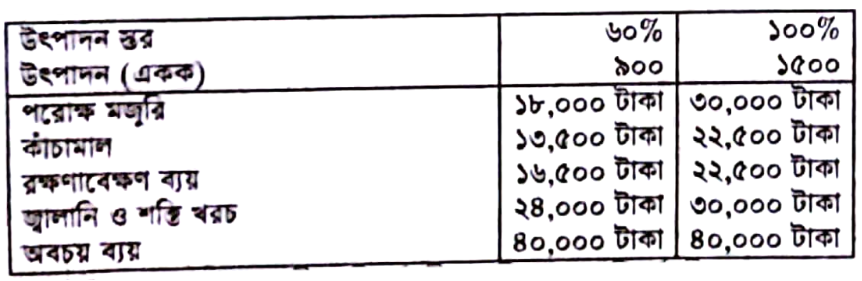
একটি উৎপাদনকারী প্রতিষ্ঠানের ২০১৭ সালের জানুয়ারি মাসে দু'টি কার্যস্তরে সংঘটিত নিম্নে দেয়া হলো:
- ক)(1)
রক্ষণাবেক্ষণ ব্যয় স্থায়ী, পরিবর্তনশীল নাকি আধা পরিবর্তনশীল তা কারণসহ উল্লেখ করো।
- খ)(2)
আধা পরিবর্তনশীল ব্যয়, পরিবর্তনশীল ব্যয় ও স্থায়ী ব্যয় পৃথক করো।
- গ)(3)
১০০% উৎপাদন স্তরে মোট পরিবর্তনশীল ব্যয় এবং মোট স্থায়ী ব্যয়ের পরিমাণ নির্ণয় করো।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
রক্ষণাবেক্ষণ ব্যয়টি একটি আধা-পরিবর্তনশীল (বা মিশ্র) ব্যয়।
কারণ: উদ্দীপকে দেখা যাচ্ছে, উৎপাদন বৃদ্ধি পেয়ে ৯০০ একক থেকে ১৫০০ একক হওয়ায় মোট রক্ষণাবেক্ষণ ব্যয় ১৬,৫০০ টাকা থেকে বেড়ে ২২,৫০০ টাকা হয়েছে। কিন্তু একক প্রতি ব্যয় যথাক্রমে ১৮.৩৩ টাকা (১৬,৫০০ ÷ ৯০০) এবং ১৫ টাকা (২২,৫০০ ÷ ১৫০০), যা স্থির নয়। মোট ব্যয় সম্পূর্ণ অপরিবর্তিত না থাকায় এটি স্থায়ী ব্যয় নয়, আবার উৎপাদনের পরিবর্তনের সাথে আনুপাতিক হারে একক প্রতি ব্যয় অপরিবর্তিত না থাকায় এটি সম্পূর্ণ পরিবর্তনশীল ব্যয়ও নয়। সুতরাং, এটি আধা-পরিবর্তনশীল ব্যয়।
- খ)
AI-তৈরি নমুনা উত্তর
ব্যয়সমূহের প্রকৃতি বিশ্লেষণ ও পৃথকীকরণ:
১. পরিবর্তনশীল ব্যয়:
- পরোক্ষ মজুরি: ৬০% স্তরে একক প্রতি ব্যয় = ১৮,০০০ ÷ ৯০০ = ২০ টাকা; ১০০% স্তরে একক প্রতি ব্যয় = ৩০,০০০ ÷ ১৫০০ = ২০ টাকা। যেহেতু একক প্রতি ব্যয় স্থির, তাই এটি পরিবর্তনশীল ব্যয়।
- কাঁচামাল: ৬০% স্তরে একক প্রতি ব্যয় = ১৩,৫০০ ÷ ৯০০ = ১৫ টাকা; ১০০% স্তরে একক প্রতি ব্যয় = ২২,৫০০ ÷ ১৫০০ = ১৫ টাকা। একক প্রতি ব্যয় সমান হওয়ায় এটিও পরিবর্তনশীল ব্যয়।
২. স্থায়ী ব্যয়:
- অবচয় ব্যয়: উভয় উৎপাদন স্তরেই মোট ব্যয়ের পরিমাণ ৪০,০০০ টাকা অপরিবর্তিত রয়েছে। সুতরাং এটি সম্পূর্ণ স্থায়ী ব্যয়।
৩. আধা-পরিবর্তনশীল ব্যয় ও তার পৃথকীকরণ:
ক) রক্ষণাবেক্ষণ ব্যয়:- একক প্রতি পরিবর্তনশীল ব্যয় = (ব্যয়ের পরিবর্তন) ÷ (উৎপাদনের পরিবর্তন) = (২২,৫০০ - ১৬,৫০০) ÷ (১,৫০০ - ৯০০) = ৬,০০০ ÷ ৬০০ = ১০ টাকা।
- স্থায়ী ব্যয় = মোট ব্যয় - পরিবর্তনশীল ব্যয় = ২২,৫০০ - (১,৫০০ × ১০) = ৭,৫০০ টাকা।
খ) জ্বালানি ও শক্তি খরচ:
- একক প্রতি পরিবর্তনশীল ব্যয় = (৩০,০০০ - ২৪,০০০) ÷ (১,৫০০ - ৯০০) = ৬,০০০ ÷ ৬০০ = ১০ টাকা।
- স্থায়ী ব্যয় = মোট ব্যয় - পরিবর্তনশীল ব্যয় = ৩০,০০০ - (১,৫০০ × ১০) = ১৫,০০০ টাকা।
- গ)
AI-তৈরি নমুনা উত্তর
১০০% উৎপাদন স্তরে (১,৫০০ এককে) মোট পরিবর্তনশীল ও স্থায়ী ব্যয়ের পরিমাণ নির্ণয়:
১. মোট পরিবর্তনশীল ব্যয়:
- পরোক্ষ মজুরি = ৩০,০০০ টাকা
- কাঁচামাল = ২২,৫০০ টাকা
- রক্ষণাবেক্ষণ ব্যয়ের পরিবর্তনশীল অংশ (১,৫০০ একক × ১০ টাকা) = ১৫,০০০ টাকা
- জ্বালানি ও শক্তি খরচের পরিবর্তনশীল অংশ (১,৫০০ একক × ১০ টাকা) = ১৫,০০০ টাকা
মোট পরিবর্তনশীল ব্যয় = ৮২,৫০০ টাকা
২. মোট স্থায়ী ব্যয়:
- অবচয় ব্যয় = ৪০,০০০ টাকা
- রক্ষণাবেক্ষণ ব্যয়ের স্থায়ী অংশ = ৭,৫০০ টাকা
- জ্বালানি ও শক্তি খরচের স্থায়ী অংশ = ১৫,০০০ টাকা
মোট স্থায়ী ব্যয় = ৬২,৫০০ টাকা
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও