হিসাববিজ্ঞান ২য় পত্র • Jashore Board • যশোর বোর্ড ২০১৯
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
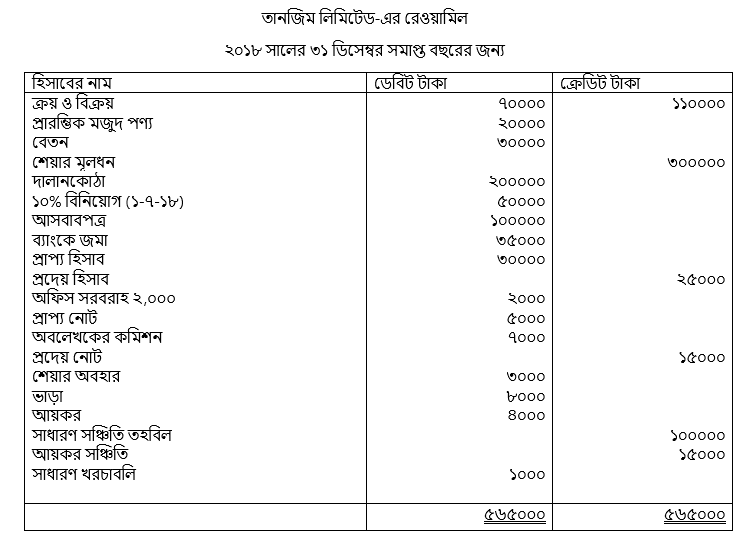
তানজিম লি.-এর নিম্নোক্ত রেওয়ামিল ২০১৮ সালের ৩১ ডিসেম্বর তারিখে প্রস্তুত করা হয়েছে : সমন্বয়সমূহ : (১) ২৯-১২-২০১৮ তারিখে আগুনে বিনষ্ট পণ্য ১৫,০০০ টাকা বাদ দেওয়ার পর সমাপনী মজুদ পণ্যের মূল্যায়ন করা হয়েছে ৩৫,০০০ টাকা, যার ৫০% ক্ষতিপূরণ দিতে বিমা কোম্পানি সম্মত হয়েছে; (২) সাধারণ সঞ্চিতি তহবিলে ১০,০০০ টাকা স্থানান্তর করতে হবে; (৩) নতুন আয়কর সঞ্চিতি ২০,০০০ টাকা রাখতে হবে; (৪) অনাদায়ি পাওনা ৩,০০০ টাকা ধার্য করতে হবে এবং অবশিষ্ট প্রাপ্য হিসাবের ওপর ৫% সঞ্চিতি ধার্য করতে হবে; (৫) লভ্যাংশ সমতাকরণ তহবিলে ৫,০০০ টাকা স্থানান্তর করতে হবে।
- ক)(1)
আগুনে বিনষ্ট পণ্য বাবদ কত টাকার ক্ষতি হিসাবভুক্ত করতে হবে তা দেখাও।
- খ)(2)
তানজিম লি.-এর ২০১৮ সালের ৩১ ডিসেম্বর সমাপ্ত বছরের মোট মুনাফা নির্ণয় কর।
- গ)(3)
তানজিম লি.-এর ২০১৮ সালের ৩১ ডিসেম্বর তারিখে মোট সম্পদ ও দায়ের পার্থক্য নির্ণয় কর।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
আগুনে বিনষ্ট পণ্য বাবদ ক্ষতির পরিমাণ নির্ণয়:
বিবরণ টাকা আগুনে বিনষ্ট পণ্যের মূল্য ১৫,০০০ বাদ: বিমা কোম্পানির ক্ষতিপূরণ দাবি (৫০%) (৭,৫০০) আগুনে বিনষ্টজনিত প্রকৃত ক্ষতি ৭,৫০০ সুতরাং, আগুনে বিনষ্ট পণ্য বাবদ ৭,৫০০ টাকা ক্ষতি হিসেবে হিসাবভুক্ত করতে হবে।
- খ)
AI-তৈরি নমুনা উত্তর
তানজিম লি.-এর ২০১৮ সালের ৩১ ডিসেম্বর সমাপ্ত বছরের মোট মুনাফা নির্ণয়:
বিবরণ টাকা টাকা বিক্রয় ১,১০,০০০ বাদ: বিক্রীত পণ্যের ব্যয়: প্রারম্ভিক মজুদ পণ্য ২০,০০০ যোগ: ক্রয় ৭০,০০০ বাদ: আগুনে বিনষ্ট পণ্য (১৫,০০০) ৭৫,০০০ বাদ: সমাপনী মজুদ পণ্য (৩৫,০০০) (৪০,০০০) মোট মুনাফা ৭০,০০০ (নোট: আগুনে বিনষ্ট পণ্য সমাপনী মজুদ হতে বাদ দেওয়া হলেও ক্রয়ের সাথে অন্তর্ভুক্ত থাকায় বিক্রীত পণ্যের ব্যয় সঠিকভাবে নির্ধারণের জন্য ক্রয় থেকে বাদ দেওয়া হয়েছে। সমাপনী মজুদ পণ্য ৩৫,০০০ টাকাই সংরক্ষিত থাকবে।)
- গ)
AI-তৈরি নমুনা উত্তর
তানজিম লি.-এর মোট সম্পদ ও মোট দায়ের (বহির্দায়ের) পার্থক্য নির্ণয়:
১. মোট সম্পদ নির্ণয়:
- দালানকোঠা = ২,০০,০০০ টাকা
- আসবাবপত্র = ১,০০,০০০ টাকা
- ১০% বিনিয়োগ (১-৭-১৮) = ৫০,০০০ টাকা
- বিনিয়োগের অনাদায়ী সুদ (৫০,০০০ × ১০% × ৬/১২) = ২,৫০০ টাকা
- ব্যাংকে জমা = ৩৫,০০০ টাকা
- প্রাপ্য হিসাব (৩০,০০০ - ৩,০০০ - ১,৩৫০) = ২৫,৬৫০ টাকা
- প্রাপ্য নোট = ৫,০০০ টাকা
- অফিস সরবরাহ = ২,০০০ টাকা
- বিমা দাবি (আগুনে বিনষ্ট পণ্যের ৫০%) = ৭,৫০০ টাকা
- সমাপনী মজুদ পণ্য = ৩৫,০০০ টাকা
- শেয়ার অবহার = ৩,০০০ টাকা
- অবলেখকের কমিশন = ৭,০০০ টাকা
মোট সম্পদ = ২,০০,০০০ + ১,০০,০০০ + ৫০,০০০ + ২,৫০০ + ৩৫,০০০ + ২৫,৬৫০ + ৫,০০০ + ২,০০০ + ৭,৫০০ + ৩৫,০০০ + ৩,০০০ + ৭,০০০ = ৪,৪৭,৬৫০ টাকা।
২. মোট বহির্দায় নির্ণয়:
- প্রদেয় হিসাব = ২৫,০০০ টাকা
- প্রদেয় নোট = ১৫,০০০ টাকা
- নতুন আয়কর সঞ্চিতি = ২০,০০০ টাকা
মোট বহির্দায় = ২৫,০০০ + ১৫,০০০ + ২০,০০০ = ৬০,০০০ টাকা।
৩. মোট সম্পদ ও দায়ের পার্থক্য:
পার্থক্য = মোট সম্পদ - মোট বহির্দায়
= ৪,৪৭,৬৫০ - ৬০,০০০
= ৩,৮৭,৬৫০ টাকা।(বিকল্পভাবে, মোট দায় বলতে মালিকানা স্বত্বসহ মোট দায় ও শেয়ারহোল্ডারদের স্বত্ব বোঝালে হিসাব সমীকরণ অনুযায়ী মোট সম্পদ ও মোট দায়ের পার্থক্য হবে ০ টাকা)।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও