ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র • Jashore Board • যশোর বোর্ড ২০১৭
ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র প্রশ্ন
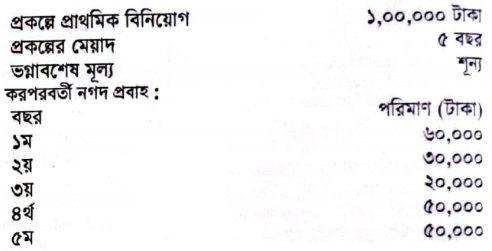
হাসান কোম্পানির বিনিয়োগ প্রকল্প নিম্নরূপ:কোম্পানির মূলধন ব্যয় ১০%। প্রকল্পের অবচয় স্থির কিস্তি পদ্ধতি হিসাবভুক্ত হয়। কোম্পানির কর হার ৪০% ।
- ক)(1)
মূলধন বাজেটিং কী?
- খ)(2)
পরস্পর বর্জনশীল প্রকল্প বলতে কী বোঝ?
- গ)(3)
প্রকল্পটির নিট বর্তমান মূল্য নির্ণয় করো ।
- ঘ)(4)
হাসান কোম্পানির উক্ত প্রকল্পটিতে বিনিয়োগ করা কি উচিত? মন্তব্য করো।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
মূলধন বাজেটিং হলো প্রতিষ্ঠানের দীর্ঘমেয়াদি বিনিয়োগ সিদ্ধান্তের মূল্যায়নের একটি প্রক্রিয়া বা পদ্ধতি।
- খ)
AI-তৈরি নমুনা উত্তর
পরস্পর বর্জনশীল প্রকল্প (Mutually Exclusive Projects) বলতে এমন একাধিক প্রকল্পকে বোঝায়, যেখানে একটি প্রকল্প গ্রহণ করলে অন্য প্রকল্পগুলো স্বয়ংক্রিয়ভাবে বাতিল বা বর্জন করতে হয়।
সাধারণত মূলধনের সীমাবদ্ধতা বা একই ধরনের উদ্দেশ্য সাধনের জন্য যখন একাধিক বিকল্প থাকে এবং তাদের মধ্যে থেকে সর্বোত্তম একটিকে বেছে নেওয়া হয়, তখন সেই বিকল্পগুলোকে পরস্পর বর্জনশীল প্রকল্প বলে। যেমন—একটি নির্দিষ্ট জমিতে কারখানা স্থাপন অথবা গুদামঘর নির্মাণের মধ্যে যেকোনো একটি বেছে নিতে হলে তা পরস্পর বর্জনশীল প্রকল্পের উদাহরণ।
- গ)
AI-তৈরি নমুনা উত্তর
উদ্দীপকে সরাসরি করপরবর্তী নগদ প্রবাহ (CFAT) দেওয়া আছে এবং মূলধন ব্যয় বা বাট্টার হার (k) = ১০% বা ০.১০। প্রাথমিক বিনিয়োগ (NCO) = ১,০০,০০০ টাকা।
ভবিষ্যৎ নগদ প্রবাহের বর্তমান মূল্য (PV) নির্ণয়:
১ম বছর: ৬০,০০০ / (১ + ০.১০)^১ = ৬০,০০০ / ১.১০ = ৫৪,৫৪৫.৪৫ টাকা
২য় বছর: ৩০,০০০ / (১ + ০.১০)^২ = ৩০,০০০ / ১.২১ = ২৪,৭৯৩.৩৯ টাকা
৩য় বছর: ২০,০০০ / (১ + ০.১০)^৩ = ২০,০০০ / ১.৩৩১ = ১৫,০২৬.৩০ টাকা
৪র্থ বছর: ৫০,০০০ / (১ + ০.১০)^৪ = ৫০,০০০ / ১.৪৬৪১ = ৩৪,১৫৩.৩৮ টাকা
৫ম বছর: ৫০,০০০ / (১ + ০.১০)^৫ = ৫০,০০০ / ১.৬১০৫১ = ৩১,০৪৬.০৭ টাকামোট বর্তমান মূল্য (TPV) = ৫৪,৫৪৫.৪৫ + ২৪,৭৯৩.৩৯ + ১৫,০২৬.৩০ + ৩৪,১৫৩.৩৮ + ৩১,০৪৬.০৭ = ১,৫৯,৫৬৪.৫৯ টাকা (প্রায়)
নিট বর্তমান মূল্য (NPV) = TPV - NCO
= ১,৫৯,৫৬৪.৫৯ - ১,০০,০০০
= ৫৯,৫৬৪.৫৯ টাকা (প্রায়)।সুতরাং, প্রকল্পটির নিট বর্তমান মূল্য প্রায় ৫৯,৫৬৪.৫৯ টাকা।
- ঘ)
AI-তৈরি নমুনা উত্তর
হাসান কোম্পানির উক্ত প্রকল্পটিতে বিনিয়োগ করা উচিত।
মূলধন বাজেটিংয়ের নিট বর্তমান মূল্য (NPV) পদ্ধতি অনুসারে, কোনো একক স্বাধীন প্রকল্পের NPV যদি ধনাত্মক (NPV > ০) হয়, তবে প্রকল্পটি গ্রহণযোগ্য বলে বিবেচিত হয়। কারণ ধনাত্মক NPV নির্দেশ করে যে প্রকল্পটি থেকে প্রত্যাশিত আয়ের হার কোম্পানির মূলধন ব্যয়ের চেয়ে বেশি, যা প্রতিষ্ঠানের শেয়ারহোল্ডারদের সম্পদ বৃদ্ধিতে ভূমিকা রাখে।
'গ' হতে দেখা যায়, প্রকল্পটির নিট বর্তমান মূল্য (NPV) ধনাত্মক, যার পরিমাণ প্রায় ৫৯,৫৬৪.৫৯ টাকা।
যেহেতু প্রকল্পটির NPV ধনাত্মক (+৫৯,৫৬৪.৫৯ টাকা), তাই এটি হাসান কোম্পানির জন্য লাভজনক ও অর্থনৈতিকভাবে কার্যকর। অতএব, উক্ত প্রকল্পটিতে বিনিয়োগ করার সিদ্ধান্তটি সঠিক ও যৌক্তিক হবে।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও