হিসাববিজ্ঞান ১ম পত্র • Cumilla Board • কুমিল্লা বোর্ড ২০১৬
হিসাববিজ্ঞান ১ম পত্র প্রশ্ন
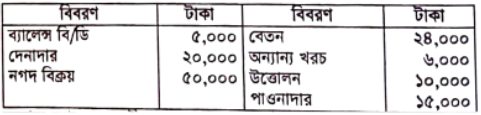
বর্ণ এন্ড কোং দুতরফা দাখিলা পদ্ধতি মোতাবেক হিসাব সংরক্ষণ করে না। ২০১৫ সালের ১ জানুয়ারি ব্যবসায়ের আর্থিক অবস্থা ছিল নিম্নরূপ: পাওনাদার ২০,০০০ টাকা, ভূমি ও দালানকোঠা ৮০,০০০ টাকা, মজুদ পণ্য ৩০,০০০ টাকা, দেনাদার ৩০,০০০ টাকা, অফিস সরঞ্জাম ১০,০০০ টাকা, হাতে নগদ ৫,০০০ টাকা ।বর্ণ এন্ড কোং-এর নগদান বই নিম্নরূপ ছিল: ডে. নগদান বই ক্রে.অন্যান্য তথ্য : সমাপনী মজুদ পণ্য ২৫,০০০ টাকা। দেনাদারের সমাপনী উদ্বৃত্ত ৩০,০০০ টাকা এবং পাওনাদারের সমাপনী উদ্বৃত্ত ২০,০০০ টাকা। ভূমি ও দালানকোঠার ওপর ৫% এবং অফিস সরঞ্জামের ওপর ১০% অবচয় ধার্য করতে হবে। অধিকন্তু দেনাদারের ওপর ৫% সন্দেহজনক কু-ঋণ প্রভিশন সৃষ্টি করতে হবে ।
- ক)(1)
বর্ণ এন্ড কোং-এর বছরান্তে হাতে নগদের পরিমাণ নির্ণয় করো ।
- খ)(2)
প্রারম্ভিক মূলধন ১,৩৫,০০০ টাকা ধরে বর্ণ এন্ড কোং-এর ২০১৫ সালের ৩১ ডিসেম্বর তারিখের আয় বিবরণী প্রস্তুত করো ।
- গ)(3)
বর্ণ এন্ড কোং-এর ২০১৫ সালের ৩১ ডিসেম্বর তারিখের আর্থিক অবস্থার বিবরণী প্রস্তুত করো।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
বছরান্তে হাতে নগদের পরিমাণ নির্ণয়:
নগদান বইয়ের ডেবিট দিকের যোগফল = ৫,০০০ + ২০,০০০ + ৫০,০০০ = ৭৫,০০০ টাকা।
নগদান বইয়ের ক্রেডিট দিকের মোট পরিশোধ = বেতন ২৪,০০০ + অন্যান্য খরচ ৬,০০০ + উত্তোলন ১০,০০০ + পাওনাদার ১৫,০০০ = ৫৫,০০০ টাকা।সুতরাং, বছরান্তে সমাপনী হাতে নগদ (ব্যালেন্স সি/ডি) = ৭৫,০০০ - ৫৫,০০০ = ২০,০০০ টাকা।
- খ)
AI-তৈরি নমুনা উত্তর
বর্ণ এন্ড কোং
লাভ-ক্ষতি বিবরণী / আয় বিবরণী
২০১৫ সালের ৩১ ডিসেম্বর সমাপ্ত বছরের জন্যবিবরণ টাকা টাকা সমাপনী মূলধন ও আয়সমূহ: সমাপনী মূলধন (উদ্বৃত্ত হতে নির্ণীত): সমাপনী মোট সম্পদ (ভূমি ও দালানকোঠা ৮০,০০০ - ৪,০০০ = ৭৬,০০০ + অফিস সরঞ্জাম ১০,০০০ - ১,০০০ = ৯,০০০ + দেনাদার ৩০,০০০ - ১,৫০০ = ২৮,৫০০ + সমাপনী মজুদ ২৫,০০০ + সমাপনী নগদ ২০,০০০) = ১,৫৮,৫০০ টাকা বাদ: সমাপনী দায় (পাওনাদার) = ২০,০০০ টাকা সমাপনী মূলধন = ১,৩৮,৫০০ টাকা ১,৩৮,৫০০ যোগ: উত্তোলন ১০,০০০ ১,৪৮,৫০০ বাদ: প্রারম্ভিক মূলধন ও ব্যয়সমূহ: প্রারম্ভিক মূলধন ১,৩৫,০০০ নিট পরিচালনা ক্ষতি / (লাভ): বিকল্প প্রচলিত পদ্ধতি (একতরফা লাভ-ক্ষতি বিবরণী):
ক্রেডিট / ডান দিক (সমাপনী উদ্বৃত্ত ও উত্তোলন):
সমাপনী মূলধন উপাদানসমূহ:- ভূমি ও দালানকোঠা: ৮০,০০০
- অফিস সরঞ্জাম: ১০,০০০
- সমাপনী দেনাদার: ৩০,০০০
- সমাপনী মজুদ পণ্য: ২৫,০০০
- সমাপনী হাতে নগদ: ২০,০০০
- উত্তোলন: ১০,০০০
মোট ক্রেডিট = ১,৭৫,০০০ টাকা
ডেবিট / বাম দিক (প্রারম্ভিক ও অন্যান্য সমন্বয়):
- প্রারম্ভিক মূলধন: ১,৩৫,০০০
- সমাপনী পাওনাদার: ২০,০০০
- অবচয় - ভূমি ও দালানকোঠা (৮০,০০০ × ৫%): ৪,০০০
- অবচয় - অফিস সরঞ্জাম (১০,০০০ × ১০%): ১,০০০
- নতুন কু-ঋণ সঞ্চিতি (৩০,০০০ × ৫%): ১,৫০০
মোট ডেবিট = ১,৬১,৫০০ টাকা
নিট লাভ = ১,৭৫,০০০ - ১,৬১,৫০০ = ১৩,৫০০ টাকা।
- গ)
AI-তৈরি নমুনা উত্তর
বর্ণ এন্ড কোং
আর্থিক অবস্থার বিবরণী
২০১৫ সালের ৩১ ডিসেম্বর তারিখেসম্পদসমূহ:
স্থায়ী সম্পদ:- ভূমি ও দালানকোঠা: ৮০,০০০
বাদ: অবচয় (৫%): (৪,০০০) = ৭৬,০০০ টাকা - অফিস সরঞ্জাম: ১০,০০০
বাদ: অবচয় (১০%): (১,০০০) = ৯,০০০ টাকা
মোট স্থায়ী সম্পদ = ৮৫,০০০ টাকা
চলতি সম্পদ:
- সমাপনী মজুদ পণ্য = ২৫,০০০ টাকা
- দেনাদার: ৩০,০০০
বাদ: কু-ঋণ সঞ্চিতি (৫%): (১,৫০০) = ২৮,৫০০ টাকা - সমাপনী হাতে নগদ = ২০,০০০ টাকা
মোট চলতি সম্পদ = ৭৩,৫০০ টাকা
মোট সম্পদ = ৮৫,০০০ + ৭৩,৫০০ = ১,৫৮,৫০০ টাকা
দায় ও মালিকানাস্বত্ব:
চলতি দায়:- পাওনাদার = ২০,০০০ টাকা
মালিকানাস্বত্ব:
- প্রারম্ভিক মূলধন: ১,৩৫,০০০ টাকা
- যোগ: নিট লাভ: ১৩,৫০০ টাকা
- বাদ: উত্তোলন: (১০,০০০) টাকা
সমাপনী মালিকানাস্বত্ব = ১,৩৮,৫০০ টাকা
মোট দায় ও মালিকানাস্বত্ব = ২০,০০০ + ১,৩৮,৫০০ = ১,৫৮,৫০০ টাকা।
- ভূমি ও দালানকোঠা: ৮০,০০০
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও