হিসাববিজ্ঞান ২য় পত্র • Cumilla Board • কুমিল্লা বোর্ড ২০২৫
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
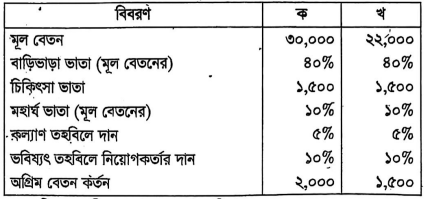
একটি কোম্পানির ২ জন কর্মী ক ও খ এর ২০২৪ সালের ডিসেম্বর মাসের বেতন সংক্রান্ত তথ্যাবলি নিম্নরূপ:
- ক)(1)
ভবিষ্যৎ তহবিলে জমাকৃত অর্থের পরিমাণ কত?
- খ)(2)
কর্মীদের মোট উপার্জনের পরিমাণ নির্ণয় করো।
- গ)(3)
নিট প্রদেয় বেতনের পরিমাণ নির্ণয় করো।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
ভবিষ্যৎ তহবিলে জমাকৃত অর্থের পরিমাণ নির্ণয়:
নিয়োগকর্তা এবং কর্মী উভয়েই সমপরিমাণ অর্থ ভবিষ্যৎ তহবিলে প্রদান করেন।• কর্মী 'ক'-এর ক্ষেত্রে:
নিয়োগকর্তার দান = ৩০,০০০ × ১০% = ৩,০০০ টাকা
কর্মীর দান = ৩,০০০ টাকা
মোট জমা = ৩,০০০ + ৩,০০০ = ৬,০০০ টাকা• কর্মী 'খ'-এর ক্ষেত্রে:
নিয়োগকর্তার দান = ২২,০০০ × ১০% = ২,২০০ টাকা
কর্মীর দান = ২,২০০ টাকা
মোট জমা = ২,২০০ + ২,২০০ = ৪,৪০০ টাকাসুতরাং, ভবিষ্যৎ তহবিলে মোট জমাকৃত অর্থের পরিমাণ = ৬,০০০ + ৪,৪০০ = ১০,৪০০ টাকা।
(নোট: শুধুমাত্র নিয়োগকর্তার অংশের জমাকৃত অর্থ বিবেচনা করলে তা হবে ৩,০০০ + ২,২০০ = ৫,২০০ টাকা)। - খ)
AI-তৈরি নমুনা উত্তর
কর্মীদের মোট উপার্জনের পরিমাণ নির্ণয়:
১. কর্মী 'ক'-এর উপার্জন:
- মূল বেতন = ৩০,০০০ টাকা
- বাড়িভাড়া ভাতা (৩০,০০০ × ৪০%) = ১২,০০০ টাকা
- চিকিৎসা ভাতা = ১,৫০০ টাকা
- মহার্ঘ ভাতা (৩০,০০০ × ১০%) = ৩,০০০ টাকা
- ভবিষ্যৎ তহবিলে নিয়োগকর্তার দান (৩০,০০০ × ১০%) = ৩,০০০ টাকা
মোট উপার্জন (ক) = ৪৯,৫০০ টাকা
২. কর্মী 'খ'-এর উপার্জন:
- মূল বেতন = ২২,০০০ টাকা
- বাড়িভাড়া ভাতা (২২,০০০ × ৪০%) = ৮,৮০০ টাকা
- চিকিৎসা ভাতা = ১,৫০০ টাকা
- মহার্ঘ ভাতা (২২,০০০ × ১০%) = ২,২০০ টাকা
- ভবিষ্যৎ তহবিলে নিয়োগকর্তার দান (২২,০০০ × ১০%) = ২,২০০ টাকা
মোট উপার্জন (খ) = ৩৬,৭০০ টাকা
অতএব, কর্মীদের সর্বমোট উপার্জন = ৪৯,৫০০ + ৩৬,৭০০ = ৮৬,২০০ টাকা।
(নোট: ভবিষ্যৎ তহবিলে নিয়োগকর্তার দান উপার্জনে অন্তর্ভুক্ত না করলে ক-এর উপার্জন ৪৬,৫০০ টাকা, খ-এর উপার্জন ৩৪,৫০০ টাকা এবং মোট উপার্জন ৮১,০০০ টাকা হবে)।
- গ)
AI-তৈরি নমুনা উত্তর
নিট প্রদেয় বেতনের পরিমাণ নির্ণয়:
১. মোট কর্তন নির্ণয়:
কর্মী 'ক':- কল্যাণ তহবিলে দান (৩০,০০০ × ৫%) = ১,৫০০ টাকা
- ভবিষ্যৎ তহবিলে কর্তন (কর্মীর ১০% + নিয়োগকর্তার ১০%) = ৬,০০০ টাকা
- অগ্রিম বেতন কর্তন = ২,০০০ টাকা
মোট কর্তন (ক) = ৯,৫০০ টাকা
কর্মী 'খ':
- কল্যাণ তহবিলে দান (২২,০০০ × ৫%) = ১,১০০ টাকা
- ভবিষ্যৎ তহবিলে কর্তন (কর্মীর ১০% + নিয়োগকর্তার ১০%) = ৪,৪০০ টাকা
- অগ্রিম বেতন কর্তন = ১,৫০০ টাকা
মোট কর্তন (খ) = ৭,০০০ টাকা
২. নিট প্রদেয় বেতন (মোট উপার্জন - মোট কর্তন):
- কর্মী 'ক': ৪৯,৫০০ - ৯,৫০০ = ৪০,০০০ টাকা
- কর্মী 'খ': ৩৬,৭০০ - ৭,০০০ = ২৯,৭০০ টাকা
অতএব, মোট নিট প্রদেয় বেতন = ৪০,০০০ + ২৯,৭০০ = ৬৯,৭০০ টাকা।
(বিকল্পভাবে, ভবিষ্যৎ তহবিলে নিয়োগকর্তার দানকে উপার্জন ও কর্তন উভয়টিতে না দেখিয়ে কেবল কর্মীর নিজস্ব ১০% কর্তন দেখালেও একই নিট বেতন ৪০,০০০ ও ২৯,৭০০ টাকা অর্থাৎ মোট ৬৯,৭০০ টাকা আসে)।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও