হিসাববিজ্ঞান ২য় পত্র • Rajshahi Board • রাজশাহী বোর্ড ২০১৯
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
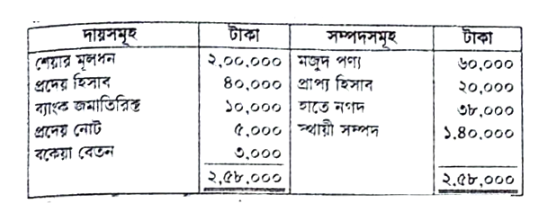
সিয়াম লি.-এর নিম্নোক্ত তথ্যাবলি প্রদত্ত হলো:সারা বছরের বিক্রয়ের পরিমাণ ১২,০০,০০০ টাকা। কোম্পানি বিক্রীত পণ্যের ব্যয়ের উপর ২০% লাভে পণ্য বিক্রয় করে। নিট মুনাফার পরিমাণ ৬০,০০০ টাকা।
- ক)(1)
মোট মুনাফার পরিমাণ নির্ণয় করো।
- খ)(2)
চলতি অনুপাত ও কার্যকরী মূলধন অনুপাত নির্ণয় করো ।
- গ)(3)
নিট মুনাফার অনুপাত ও মজুদ আবর্তন অনুপাত নির্ণয় করো এবং মন্তব্য দাও।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
মোট মুনাফার পরিমাণ নির্ণয়:
মনে করি, বিক্রীত পণ্যের ব্যয় = ১০০ টাকা
মুনাফা = ২০ টাকা
অতএব, বিক্রয়মূল্য = ১০০ + ২০ = ১২০ টাকাসুতরাং, বিক্রয়মূল্যের ওপর মোট মুনাফার হার = (২০ / ১২০) = ১/৬ অংশ
মোট মুনাফা = বিক্রয় × (১ / ৬)
= ১২,০০,০০০ × (১ / ৬)
= ২,০০,০০০ টাকা - খ)
AI-তৈরি নমুনা উত্তর
চলতি অনুপাত ও কার্যকরী মূলধন অনুপাত নির্ণয়:
চলতি সম্পদসমূহ:
- মজুদ পণ্য = ৬০,০০০ টাকা
- প্রাপ্য হিসাব = ২০,০০০ টাকা
- হাতে নগদ = ৩৮,০০০ টাকা
মোট চলতি সম্পদ = (৬০,০০০ + ২০,০০০ + ৩৮,০০০) = ১,১৮,০০০ টাকা
চলতি দায়সমূহ:
- প্রদেয় হিসাব = ৪০,০০০ টাকা
- ব্যাংক জমাতিরিক্ত = ১০,০০০ টাকা
- প্রদেয় নোট = ৫,০০০ টাকা
- বকেয়া বেতন = ৩,০০০ টাকা
মোট চলতি দায় = (৪০,০০০ + ১০,০০০ + ৫,০০০ + ৩,০০০) = ৫৮,০০০ টাকা
১. চলতি অনুপাত:
চলতি অনুপাত = চলতি সম্পদ / চলতি দায়
= ১,১৮,০০০ / ৫৮,০০০
= ২.০৩ : ১২. কার্যকরী মূলধন অনুপাত:
কার্যকরী মূলধন = চলতি সম্পদ - চলতি দায়
= ১,১৮,০০০ - ৫৮,০০০ = ৬০,০০০ টাকা
কার্যকরী মূলধন অনুপাত = কার্যকরী মূলধন / চলতি দায়
= ৬০,০০০ / ৫৮,০০০
= ১.০৩ : ১ - গ)
AI-তৈরি নমুনা উত্তর
১. নিট মুনাফার অনুপাত নির্ণয় ও মন্তব্য:
নিট মুনাফার অনুপাত = (নিট মুনাফা / নিট বিক্রয়) × ১০০
= (৬০,০০০ / ১২,০০,০০০) × ১০০
= ৫%
মন্তব্য: নিট মুনাফা অনুপাতের আদর্শ মান সাধারণত ৫% হতে ১০%। প্রতিষ্ঠানের অর্জিত নিট মুনাফার হার ৫% হওয়ায় এটি সন্তোষজনক বা মানসম্মত পর্যায়ে রয়েছে।২. মজুদ আবর্তন অনুপাত নির্ণয় ও মন্তব্য:
বিক্রীত পণ্যের ব্যয় = বিক্রয় - মোট মুনাফা
= ১২,০০,০০০ - ২,০০,০০০ = ১০,০০,০০০ টাকা
গড় মজুদ (বা সমাপনী মজুদ) = ৬০,০০০ টাকামজুদ আবর্তন অনুপাত = বিক্রীত পণ্যের ব্যয় / মজুদ পণ্য
= ১০,০০,০০০ / ৬০,০০০
= ১৬.৬৭ বার
মন্তব্য: মজুদ আবর্তন অনুপাতের সাধারণ আদর্শ মান ৮ বার। প্রতিষ্ঠানের ক্ষেত্রে এটি ১৬.৬৭ বার, যা আদর্শ মানের চেয়ে অনেক বেশি। এটি দক্ষ মজুদ ব্যবস্থাপনা ও দ্রুত পণ্য বিক্রয়ের নির্দেশক হলেও প্রতিষ্ঠানের অপর্যাপ্ত মজুদ রাখার সম্ভাবনাও নির্দেশ করে।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও