হিসাববিজ্ঞান ২য় পত্র • Barishal Board • বরিশাল বোর্ড ২০২৩
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
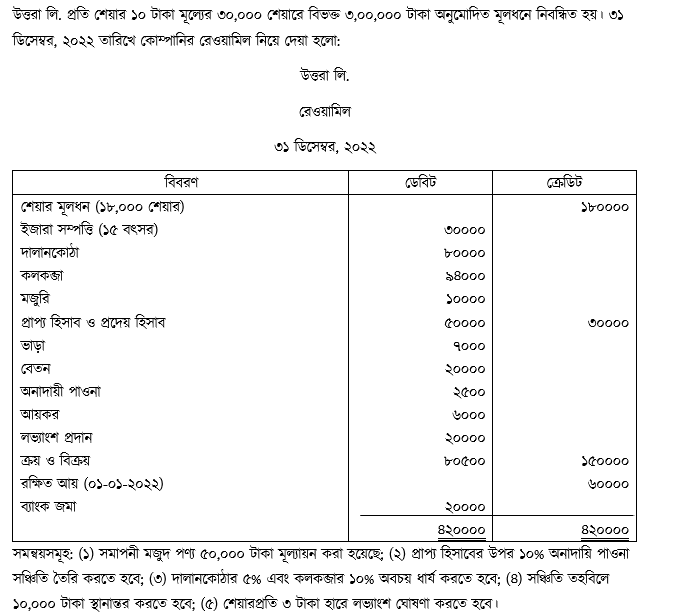
- ক)(1)
উত্তরা লি. এর ঘোষণাকৃত লভ্যাংশের পরিমাণ নির্ণয় কর।।
- খ)(2)
উত্তরা লি. এর ৩১ ডিসেম্বর, ২০২২ তারিখে নিট লাভ ৬৯,৬০০ টাকা ধরে রক্ষিত আয় বিবরণী তৈরি কর।
- গ)(3)
উত্তরা লি. এর ৩১ ডিসেম্বর, ২০২২ তারিখে মোট সম্পদের পরিমাণ নির্ণয় কর।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
ঘোষণাকৃত লভ্যাংশের পরিমাণ নির্ণয়:
ইস্যুকৃত ও বিলিকৃত শেয়ার সংখ্যা = ১৮,০০০ টি
শেয়ারপ্রতি ঘোষণাকৃত লভ্যাংশ = ৩ টাকাঅতএব, ঘোষণাকৃত লভ্যাংশের পরিমাণ = (১৮,০০০ × ৩) টাকা = ৫৪,০০০ টাকা।
- খ)
AI-তৈরি নমুনা উত্তর
উত্তরা লি.
রক্ষিত আয় বিবরণী
৩১ ডিসেম্বর, ২০২২ তারিখে সমাপ্ত বছরের জন্যবিবরণ টাকা টাকা রক্ষিত আয়ের প্রারম্ভিক জের (০১-০১-২০২২) ৬০,০০০ যোগ: চলতি বছরের নিট লাভ ৬৯,৬০০ মোট প্রাপ্তব্য আয় ১,২৯,৬০০ বাদ: বণ্টন ও সমন্বয়সমূহ: লভ্যাংশ প্রদান (অন্তর্বর্তীকালীন) ২০,০০০ ঘোষণাকৃত/প্রস্তাবিত লভ্যাংশ ৫৪,০০০ সঞ্চিতি তহবিলে স্থানান্তর ১০,০০০ আয়কর (যদি নিট লাভের পূর্বে সমন্বয় না হয়ে থাকে) ৬,০০০ (৯০,০০০) রক্ষিত আয়ের সমাপনী জের (উদ্বৃত্তপত্রে স্থানান্তরযোগ্য) ৩৯,৬০০ (বিকল্পভাবে, আয়করকে নিট লাভের পূর্বেই সমন্বয় ধরা হলে সমাপনী জের হবে ৪৫,৬০০ টাকা।)
- গ)
AI-তৈরি নমুনা উত্তর
উত্তরা লি.
মোট সম্পদের পরিমাণ নির্ণয়
৩১ ডিসেম্বর, ২০২২ তারিখেবিবরণ টাকা টাকা ক. স্থায়ী সম্পদ: ইজারা সম্পত্তি ৩০,০০০ বাদ: অবলোপন (৩০,০০০ ÷ ১৫) (২,০০০) ২৮,০০০ দালানকোঠা ৮০,০০০ বাদ: অবচয় (৫%) (৪,০০০) ৭৬,০০০ কলকব্জা ৯৪,০০০ বাদ: অবচয় (১০%) (৯,৪০০) ৮৪,৬০০ মোট স্থায়ী সম্পদ ১,৮৮,৬০০ খ. চলতি সম্পদ: সমাপনী মজুদ পণ্য ৫০,০০০ প্রাপ্য হিসাব ৫০,০০০ বাদ: নতুন অনাদায়ী পাওনা সঞ্চিতি (১০%) (৫,০০০) ৪৫,০০০ ব্যাংক জমা ২০,০০০ মোট চলতি সম্পদ ১,১৫,০০০ মোট সম্পদ (ক + খ) ৩,০৩,৬০০
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও