হিসাববিজ্ঞান ২য় পত্র • Rajshahi Board • রাজশাহী বোর্ড ২০১৯
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
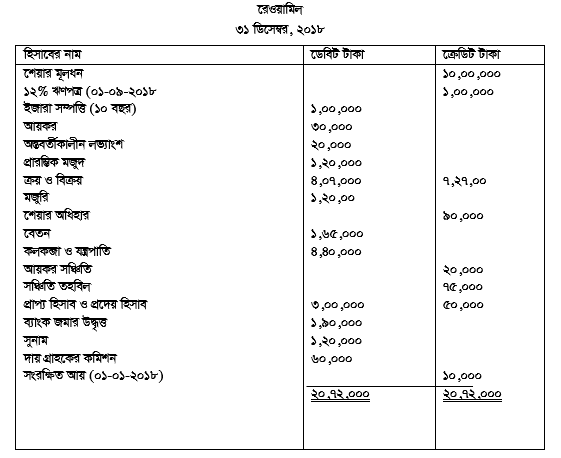
মৈত্রী লিমিটেড - এর অনুমোদিত মূলধন ২৫,০০,০০০ টাকা। এ অনুমোদিত মূলধন প্রতিটি ১০ টাকা মূল্যের ২,৫০,০০০ শেয়ারে বিভক্ত।অন্যান্য তথ্য: i. সমাপনী মজুদ পণ্যের মূল্য ১,৬০,০০০ টাকা যার মধ্যে আগুনে বিনষ্ট পণ্য ৫,০০০ টাকা অন্তর্ভুক্ত আছে। ii. অর্ন্তবর্তীকালীন লভ্যাংশসহ১০% লভ্যাংশ ঘোষণা করতে হবে। iii. সঞ্চিতি তহবিল ৯০,০০০ টাকায় উন্নীত করতে হবে। iv. দায় গ্রাহকের কমিশন ৫০% অবলোপন করতে হবে।
- ক)(1)
প্রদেয় লভ্যাংশের পরিমাণ নির্ণয় করো।
- খ)(2)
মোট মুনাফা বা ক্ষতির পরিমাণ নির্ণয় করো।
- গ)(3)
নিট মুনাফা ২,৮০,০০০ টাকা ধরে ২০১৮ সালের ৩১ ডিসেম্বর তারিখে সমাপ্ত বছরের জন্য কোম্পানির মালিকানা স্বত্ব বিবরণী প্রস্তুত করো ।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
প্রদেয় লভ্যাংশের পরিমাণ নির্ণয়:
পরিশোধিত শেয়ার মূলধন = ১০,০০,০০০ টাকা
মোট ঘোষিত লভ্যাংশ (১০,০০,০০০ টাকার ১০%) = ১,০০,০০০ টাকা
বাদ: অন্তর্বর্তীকালীন লভ্যাংশ (রেওয়ামিলভুক্ত) = ২০,০০০ টাকাঅতএব, প্রস্তাবিত/প্রদেয় লভ্যাংশ = (১,০০,০০০ - ২০,০০০) = ৮০,০০০ টাকা।
- খ)
AI-তৈরি নমুনা উত্তর
মৈত্রী লিমিটেড
বিশদ আয় বিবরণী (আংশিক)
২০১৮ সালের ৩১ ডিসেম্বর তারিখে সমাপ্ত বছরের জন্যবিবরণ টাকা টাকা বিক্রয় ৭,২৭,০০০ বাদ: বিক্রীত পণ্যের ব্যয়: প্রারম্ভিক মজুদ পণ্য ১,২০,০০০ যোগ: ক্রয় ৪,০৭,০০০ বাদ: আগুনে বিনষ্ট পণ্য (৫,০০০) ৪,০২,০০০ মজুরি ১,২০,০০০ বিক্রয়যোগ্য পণ্যের ব্যয় ৬,৪২,০০০ বাদ: প্রকৃত সমাপনী মজুদ পণ্য (১,৬০,০০০ - ৫,০০০) (১,৫৫,০০০) বিক্রীত পণ্যের ব্যয় (৪,৮৭,০০০) মোট মুনাফা ২,৪০,০০০ (নোট: সমাপনী মজুদের মধ্যে আগুনে বিনষ্ট পণ্য অন্তর্ভুক্ত থাকায় তা সমাপনী মজুদ ও ক্রয় উভয় থেকে বাদ দেওয়া হয়েছে।)
- গ)
AI-তৈরি নমুনা উত্তর
মৈত্রী লিমিটেড
মালিকানা স্বত্ব বিবরণী
২০১৮ সালের ৩১ ডিসেম্বর তারিখে সমাপ্ত বছরের জন্যবিবরণ শেয়ার মূলধন (টাকা) শেয়ার অধিহার (টাকা) সঞ্চিতি তহবিল (টাকা) সংরক্ষিত আয় (টাকা) মোট মালিকানা স্বত্ব (টাকা) প্রারম্ভিক জের (০১-০১-২০১৮) ১০,০০,০০০ ৯০,০০০ ৭৫,০০০ ১০,০০০ ১১,৭৫,০০০ যোগ: নিট মুনাফা (প্রদত্ত) - - - ২,৮০,০০০ ২,৮০,০০০ যোগ: সঞ্চিতি তহবিলে স্থানান্তর - - ১৫,০০০ (১৫,০০০) - বাদ: ঘোষিত মোট লভ্যাংশ (অন্তর্বর্তীকালীন ২০,০০০ + প্রস্তাবিত ৮০,০০০) - - - (১,০০,০০০) (১,০০,০০০) সমাপনী উদ্বৃত্ত (৩১-১২-২০১৮) ১০,০০,০০০ ৯০,০০০ ৯০,০০০ ১,৭৫,০০০ ১৩,৫৫,০০০ গণনা: সঞ্চিতি তহবিল ৯০,০০০ টাকায় উন্নীত করতে হবে, ফলে এ বছর স্থানান্তর = (৯০,০০০ - ৭৫,০০০) = ১৫,০০০ টাকা।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও