হিসাববিজ্ঞান ২য় পত্র • Chattogram Board • চট্টগ্রাম বোর্ড ২০২৩
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
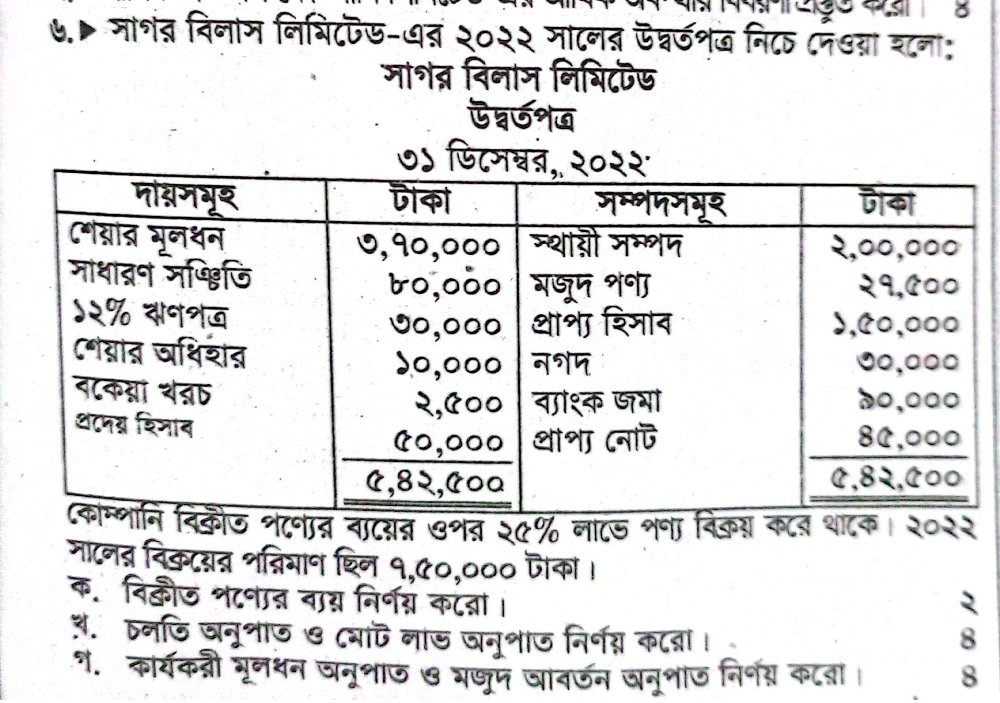
- ক)(1)
বিক্রীত পণ্যের ব্যয় নির্ণয় কর।
- খ)(2)
চলতি অনুপাত ও মোট লাভ অনুপাত নির্ণয় কর।
- গ)(3)
কার্যকরী মূলধন অনুপাত ও মজুদ আবর্তন অনুপাত নির্ণয় কর।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
বিক্রীত পণ্যের ব্যয় নির্ণয়:
আমরা জানি,
বিক্রয় = বিক্রীত পণ্যের ব্যয় + মোট লাভ
ধরি, বিক্রীত পণ্যের ব্যয় = ১০০ টাকা
লাভ (ব্যয়ের ২৫%) = ২৫ টাকা
সুতরাং, বিক্রয়মূল্য = (১০০ + ২৫) = ১২৫ টাকা।অতএব, বিক্রীত পণ্যের ব্যয় = (বিক্রয় × ১০০) / ১২৫
= (৭,৫০,০০০ × ১০০) / ১২৫
= ৬,০০,০০০ টাকা। - খ)
AI-তৈরি নমুনা উত্তর
চলতি অনুপাত ও মোট লাভ অনুপাত নির্ণয়:
১. চলতি অনুপাত:
চলতি সম্পদ = মজুদ পণ্য + প্রাপ্য হিসাব + নগদ + ব্যাংক জমা + প্রাপ্য নোট
= ২৭,৫০০ + ১,৫০,০০০ + ৩০,০০০ + ৯০,০০০ + ৪৫,০০০
= ৩,৪২,৫০০ টাকা।চলতি দায় = বকেয়া খরচ + প্রদেয় হিসাব
= ২,৫০০ + ৫০,০০০
= ৫২,৫০০ টাকা।চলতি অনুপাত = চলতি সম্পদ / চলতি দায়
= ৩,৪২,৫০০ / ৫২,৫০০
= ৬.৫২ : ১।২. মোট লাভ অনুপাত:
মোট লাভ = বিক্রয় - বিক্রীত পণ্যের ব্যয়
= ৭,৫০,০০০ - ৬,০০,০০০
= ১,৫০,০০০ টাকা।মোট লাভ অনুপাত = (মোট লাভ / নিট বিক্রয়) × ১০০
= (১,৫০,০০০ / ৭,৫০,০০০) × ১০০
= ২০%। - গ)
AI-তৈরি নমুনা উত্তর
কার্যকরী মূলধন অনুপাত ও মজুদ আবর্তন অনুপাত নির্ণয়:
১. কার্যকরী মূলধন অনুপাত:
কার্যকরী মূলধন = চলতি সম্পদ - চলতি দায়
= ৩,৪২,৫০০ - ৫২,৫০০
= ২,৯০,০০০ টাকা।কার্যকরী মূলধন অনুপাত = কার্যকরী মূলধন / চলতি দায়
= ২,৯০,০০০ / ৫২,৫০০
= ৫.৫২ : ১।২. মজুদ আবর্তন অনুপাত:
উদ্দীপকে প্রারম্ভিক মজুদ দেওয়া না থাকায় সমাপনী মজুদকেই গড় মজুদ হিসেবে গণ্য করা হলো।
মজুদ আবর্তন অনুপাত = বিক্রীত পণ্যের ব্যয় / সমাপনী মজুদ পণ্য
= ৬,০০,০০০ / ২৭,৫০০
= ২১.৮২ বার।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও