হিসাববিজ্ঞান ১ম পত্র • Rajshahi Board • রাজশাহী বোর্ড ২০১৯
হিসাববিজ্ঞান ১ম পত্র প্রশ্ন
নিচে বর্ণিত তথ্যাবলি সাখাওয়াত ট্রেডার্স-এর হিসাব বই থেকে নেওয়া হয়েছে:
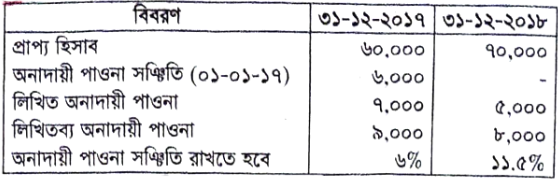
- ক)(1)
চার্জযোগ্য অনাদায়ী পাওনা নির্ণয় করো।
- খ)(2)
অনাদায়ী পাওনা ও অনাদায়ী পাওনা সঞ্চিতি হিসাব প্রস্তুত করো।
- গ)(3)
আর্থিক অবস্থার বিবরণীতে প্রাপ্য হিসাব কীভাবে প্রদর্শিত হবে তা দেখাও ।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
চার্জযোগ্য অনাদায়ী পাওনা খরচ নির্ণয়:
২০১৭ সাল:
লিখিত অনাদায়ী পাওনা: ৭,০০০ টাকা
যোগ: অলিখিত অনাদায়ী পাওনা: ৯,০০০ টাকা
যোগ: নতুন অনাদায়ী পাওনা সঞ্চিতি [(৬০,০০০ - ৯,০০০) × ৬%]: ৩,০৬০ টাকা
মোট = ১৯,০৬০ টাকা
বাদ: পুরাতন অনাদায়ী পাওনা সঞ্চিতি (০১-০১-২০১৭): (৬,০০০) টাকা
অতএব, ২০১৭ সালের চার্জযোগ্য অনাদায়ী পাওনা খরচ = ১৩,০৬০ টাকা।২০১৮ সাল:
লিখিত অনাদায়ী পাওনা: ৫,০০০ টাকা
যোগ: অলিখিত অনাদায়ী পাওনা: ৮,০০০ টাকা
যোগ: নতুন অনাদায়ী পাওনা সঞ্চিতি [(৭০,০০০ - ৮,০০০) × ১১.৫%]: ৭,১৩০ টাকা
মোট = ২০,১৩০ টাকা
বাদ: পুরাতন অনাদায়ী পাওনা সঞ্চিতি (০১-০১-২০১৮): (৩,০৬০) টাকা
অতএব, ২০১৮ সালের চার্জযোগ্য অনাদায়ী পাওনা খরচ = ১৭,০৭০ টাকা। - খ)
AI-তৈরি নমুনা উত্তর
সাখাওয়াত ট্রেডার্স
খতিয়ান হিসাব (চলমান জের ছক)১. অনাদায়ী পাওনা হিসাব:
২০১৭:
ডিসেম্বর ৩১ | অনাদায়ী পাওনা সঞ্চিতি হিসাব | ডেবিট: ৭,০০০ | জের (ডেবিট): ৭,০০০ টাকা
ডিসেম্বর ৩১ | প্রাপ্য হিসাব | ডেবিট: ৯,০০০ | জের (ডেবিট): ১৬,০০০ টাকা
ডিসেম্বর ৩১ | অনাদায়ী পাওনা সঞ্চিতি হিসাব | ক্রেডিট: ১৬,০০০ | জের: ০ টাকা
(অথবা অনাদায়ী পাওনা সঞ্চিতি হিসাবের মাধ্যমে সমন্বয় করে সরাসরি সমাপনী দাখিলা দেওয়া যায়)বিকল্প নিয়ম (সরাসরি আয় বিবরণীতে স্থানান্তর):
২০১৭:
ডিসেম্বর ৩১ | প্রাপ্য হিসাব (লিখিত ও অলিখিত) | ডেবিট: ১৬,০০০ | জের (ডেবিট): ১৬,০০০ টাকা
ডিসেম্বর ৩১ | অনাদায়ী পাওনা সঞ্চিতি হিসাব / বিশদ আয় বিবরণী | ক্রেডিট: ১৬,০০০ | জের: ০ টাকা
২০১৮:
ডিসেম্বর ৩১ | প্রাপ্য হিসাব | ডেবিট: ১৩,০০০ | জের (ডেবিট): ১৩,০০০ টাকা
ডিসেম্বর ৩১ | অনাদায়ী পাওনা সঞ্চিতি হিসাব / বিশদ আয় বিবরণী | ক্রেডিট: ১৩,০০০ | জের: ০ টাকা২. অনাদায়ী পাওনা সঞ্চিতি হিসাব:
২০১৭:
জানুয়ারি ১ | ব্যালেন্স বি/ডি | ক্রেডিট: ৬,০০০ | জের (ক্রেডিট): ৬,০০০ টাকা
ডিসেম্বর ৩১ | অনাদায়ী পাওনা হিসাব (৭,০০০ + ৯,০০০) | ডেবিট: ১৬,০০০ | জের (ডেবিট): ১০,০০০ টাকা
ডিসেম্বর ৩১ | বিশদ আয় বিবরণী (চার্জযোগ্য অনাদায়ী পাওনা) | ক্রেডিট: ১৩,০৬০ | জের (ক্রেডিট): ৩,০৬০ টাকা২০১৮:
জানুয়ারি ১ | ব্যালেন্স বি/ডি | ক্রেডিট: ৩,০৬০ | জের (ক্রেডিট): ৩,০৬০ টাকা
ডিসেম্বর ৩১ | অনাদায়ী পাওনা হিসাব (৫,০০০ + ৮,০০০) | ডেবিট: ১৩,০০০ | জের (ডেবিট): ৯,৯৪০ টাকা
ডিসেম্বর ৩১ | বিশদ আয় বিবরণী (চার্জযোগ্য অনাদায়ী পাওনা) | ক্রেডিট: ১৭,০৭০ | জের (ক্রেডিট): ৭,১৩০ টাকা - গ)
AI-তৈরি নমুনা উত্তর
সাখাওয়াত ট্রেডার্স
আর্থিক অবস্থার বিবরণী (আংশিক)৩১ ডিসেম্বর ২০১৭ তারিখে:
চলতি সম্পদ:
প্রাপ্য হিসাব: ৬০,০০০ টাকা
বাদ: অলিখিত অনাদায়ী পাওনা: (৯,০০০) টাকা
অবশিষ্ট প্রাপ্য হিসাব: ৫১,০০০ টাকা
বাদ: নতুন অনাদায়ী পাওনা সঞ্চিতি (৬%): (৩,০৬০) টাকা
নীট প্রাপ্য হিসাব = ৪৭,৯৪০ টাকা।৩১ ডিসেম্বর ২০১৮ তারিখে:
চলতি সম্পদ:
প্রাপ্য হিসাব: ৭০,০০০ টাকা
বাদ: অলিখিত অনাদায়ী পাওনা: (৮,০০০) টাকা
অবশিষ্ট প্রাপ্য হিসাব: ৬২,০০০ টাকা
বাদ: নতুন অনাদায়ী পাওনা সঞ্চিতি (১১.৫%): (৭,১৩০) টাকা
নীট প্রাপ্য হিসাব = ৫৪,৮৭০ টাকা।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও