হিসাববিজ্ঞান ১ম পত্র • Barishal Board • বরিশাল বোর্ড ২০১৭
হিসাববিজ্ঞান ১ম পত্র প্রশ্ন
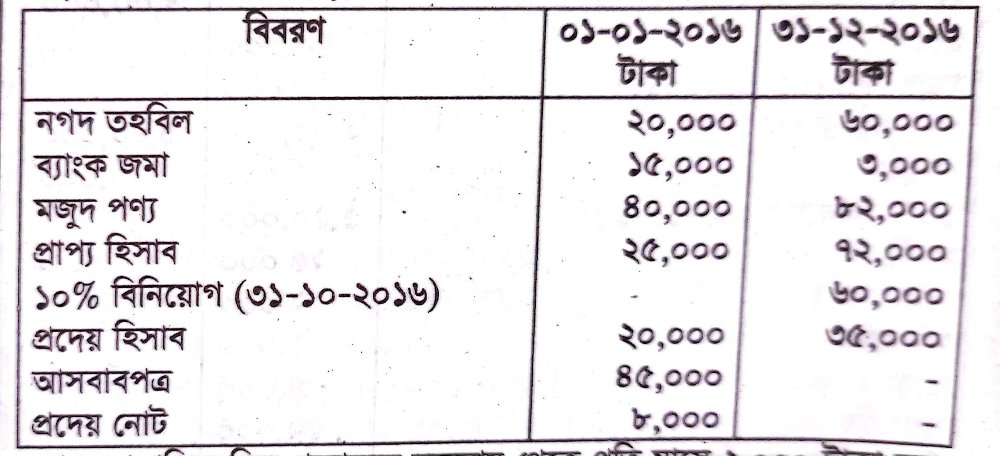
জনাব মোস্তাফিজ একজন খুচরা ব্যবসায়ী। তিনি তার হিসাব বই দুতরফা দাখিলা মোতাবেক সংরক্ষণ করেন না। তার হিসাব বই হতে নিম্নোক্ত তথ্য সরবরাহ করা হলো :জনাব মোস্তাফিজ নিজ প্রয়োজনে ব্যবসায় থেকে প্রতি মাসে ২,০০০ টাকা করে নগদ উত্তোলন করেন। এ ছাড়াও তিনি মোট ৬,০০০ টাকা মূল্যের পণ্যও উত্তোলন করেন। উত্তোলিত এ অর্থ হতে ৫,০০০ টাকা এবং ব্যক্তিগত কম্পিউটার ৪০,০০০ টাকা বিক্রয় করে মোট ৪৫,০০০ টাকা দিয়ে কারবারের জন্য ১ জুলাই তারিখে একটি ডেলিভারি ড্যান ব্রুয় করেন। প্রাপ্য হিসাবের ২,০০০ টাকা আদায়যোগ্য নয় এবং অবশিষ্ট প্রাপ্য হিসাবের ১০% ধরে অনাদায়ী ও সন্দেহজনক পাওনা সঞ্চিতি তৈরি করতে হবে। স্থায়ী সম্পত্তির ওপর ১০% অবচয় ধার্য করো।
- ক)(1)
বিনিয়োগের সুদের পরিমাণ নির্ণয় করো।
- খ)(2)
প্রারম্ভিক ও সমাপনী মূলধনের পরিমাণ নির্ণয় করো।
- গ)(3)
উপরোক্ত তথ্যের ভিত্তিতে প্রতিষ্ঠানের লাভ-ক্ষতি বিবরণী প্রস্তুত করো।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
বিনিয়োগের সুদ নির্ণয়:
১০% বিনিয়োগ (৩১-১০-২০১৬ তারিখে কৃত) = ৬০,০০০ টাকা।
২০১৬ সালের ৩১ ডিসেম্বর পর্যন্ত বিনিয়োগের সময়কাল = নভেম্বর ও ডিসেম্বর (২ মাস)।বিনিয়োগের বকেয়া সুদ = ৬০,০০০ × ১০% × (২/১২) = ১,০০০ টাকা।
- খ)
AI-তৈরি নমুনা উত্তর
প্রারম্ভিক ও সমাপনী মূলধনের পরিমাণ নির্ণয়:
১. প্রারম্ভিক মূলধন (০১-০১-২০১৬):
প্রারম্ভিক মোট সম্পদ:
নগদ তহবিল = ২০,০০০ টাকা
ব্যাংক জমা = ১৫,০০০ টাকা
মজুদ পণ্য = ৪০,০০০ টাকা
প্রাপ্য হিসাব = ২৫,০০০ টাকা
আসবাবপত্র = ৪৫,০০০ টাকা
মোট প্রারম্ভিক সম্পদ = ১,৪৫,০০০ টাকাবাদ: প্রারম্ভিক দায়:
প্রদেয় হিসাব = ২০,০০০ টাকা
প্রদেয় নোট = ৮,০০০ টাকা
মোট প্রারম্ভিক দায় = ২৮,০০০ টাকাঅতএব, প্রারম্ভিক মূলধন = ১,৪৫,০০০ - ২৮,০০০ = ১,১৭,০০০ টাকা।
২. সমাপনী মূলধন (৩১-১২-২০১৬):
সমাপনী মোট সম্পদ:
নগদ তহবিল = ৬০,০০০ টাকা
ব্যাংক জমা = ৩,০০০ টাকা
মজুদ পণ্য = ৮২,০০০ টাকা
প্রাপ্য হিসাব = ৭২,০০০ টাকা
১০% বিনিয়োগ = ৬০,০০০ টাকা
আসবাবপত্র (অপরিবর্তিত ধরে) = ৪৫,০০০ টাকা
ডেলিভারি ভ্যান (১ জুলাই ক্রয়কৃত) = ৪৫,০০০ টাকা
মোট সমাপনী সম্পদ = ৩,৬৭,০০০ টাকাবাদ: সমাপনী দায়:
প্রদেয় হিসাব = ৩৫,০০০ টাকা
মোট সমাপনী দায় = ৩৫,০০০ টাকাঅতএব, সমাপনী মূলধন = ৩,৬৭,০০০ - ৩৫,০০০ = ৩,৩২,০০০ টাকা।
- গ)
AI-তৈরি নমুনা উত্তর
জনাব মোস্তাফিজ-এর
লাভ-ক্ষতি বিবরণী
২০১৬ সালের ৩১ ডিসেম্বর সমাপ্ত বছরের জন্যডেবিট (ব্যয় ও ক্ষতিসমূহ):
- প্রারম্ভিক মূলধন: ১,১৭,০০০ টাকা
- অতিরিক্ত মূলধন: ৪০,০০০ টাকা
[নোট: ডেলিভারি ভ্যান ক্রয়ে উত্তোলিত অর্থ ৫,০০০ টাকা বাদে ব্যক্তিগত কম্পিউটার বিক্রয়ের ৪০,০০০ টাকা কারবারে আনা হয়েছে] - অনাদায়ী পাওনা: ২,০০০ টাকা
- নতুন অনাদায়ী পাওনা সঞ্চিতি [(৭২,০০০ - ২,০০০) × ১০%]: ৭,০০০ টাকা
- স্থায়ী সম্পত্তির অবচয়:
আসবাবপত্রের ওপর (৪৫,০০০ × ১০%): ৪,৫০০ টাকা
ডেলিভারি ভ্যানের ওপর (৪৫,০০০ × ১০% × ৬/১২): ২,২৫০ টাকা
মোট অবচয় = ৬,৭৫০ টাকা - নিট লাভ (মূলধন হিসাবে স্থানান্তরযোগ্য): ২,০৬,২৫০ টাকা
মোট ডেবিট = ৩,৭৯,০০০ টাকা
ক্রেডিট (আয় ও লাভসমূহ):
- সমাপনী মূলধন: ৩,৩২,০০০ টাকা
- মোট উত্তোলন:
নগদ উত্তোলন (২,০০০ × ১২): ২৪,০০০ টাকা
পণ্য উত্তোলন: ৬,০০০ টাকা
মোট উত্তোলন = ৩০,০০০ টাকা
বাদ: ব্যবসায় ডেলিভারি ভ্যান ক্রয়ে ফেরত: (৫,০০০) টাকা
নিট উত্তোলন = ২৫,০০০ টাকা
[অথবা: নগদ উত্তোলন ২৪,০০০ + পণ্য উত্তোলন ৬,০০০ = ৩০,০০০ টাকা যোগ করে অতিরিক্ত মূলধন ৪৫,০০০ টাকা দেখানো যেতে পারে, ফলাফলে কোনো পরিবর্তন হবে না] - বিনিয়োগের বকেয়া সুদ: ১,০০০ টাকা
- লাভ-ক্ষতি বিবরণীর ক্রেডিট দিকের যোগফল = ৩,৩২,০০০ + ২৫,০০০ + ৪১,০০০ + ১,০০০ বা ৩,৭৯,০০০ টাকা
অতএব, প্রতিষ্ঠানের নিট লাভের পরিমাণ = ২,০৬,২৫০ টাকা।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও