হিসাববিজ্ঞান ২য় পত্র • Barishal Board • বরিশাল বোর্ড ২০১৭
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
ঝলক লি. অনুমোদিত মূলধন প্রতিটি ১০ টাকা মূল্যের ২,৫০,০০০ সাধারণ শেয়ারে বিভক্ত ২৫,০০,০০০ টাকা। ৩১ ডিসেম্বর, ২০১৬ তারিখে কোম্পানির রেওয়ামিল ও অন্যান্য তথ্যাদি নিম্নে সন্নিবেশিত হলো: ঝলক লিমিটেড রেওয়ামিল ৩১ ডিসেম্বর ২০১৬অতিরিক্ত তথ্য : ১. সমাপনী মজুদ পণ্য ৯৭,৫০০ টাকা মূল্যায়ন করা হয়েছে। ২. শেয়ার মূলধনের ৫% লভ্যাংশ ঘোষণা করা হয়। ৩. নিট মুনাফার ২৫% হারে আয়কর প্রদেয়। ৪. কলকব্জার উপর ৫% অবচয় ধার্য করো। সুনামের ২০% অবলোপন করো। ৫. দেউলিয়া ঘোষিত একজন খরিদ্দারের নিকট পাওনা ১৫,০০০ টাকার ৫০% পাওয়া যবে না, যা এখনও হিসাবভুক্ত করা হয়নি। নিট প্রাপ্য হিসাবের ৫% অনাদায়ী পাওনা সঞ্চিতির ব্যবস্থা করো। ৬. অলিখিত বিক্রয় ৩০,০০০ টাকা।
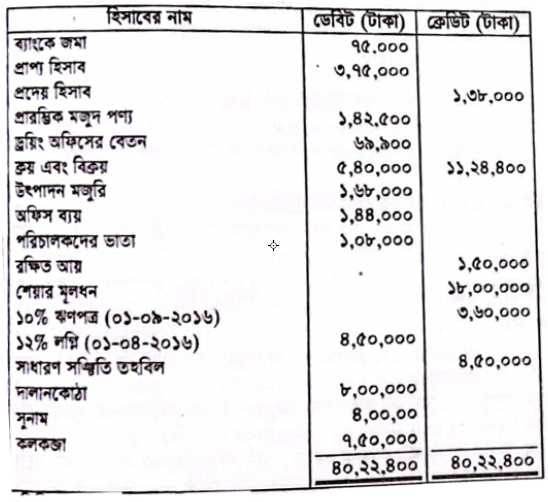
- ক)(1)
বৎসর শেষে নিট দেনাদারের পরিমাণ নির্ণয় করো ।
- খ)(2)
৩১-১২-২০১৬ তারিখে সমাপ্ত বছরের জন্য কোম্পানির আয় বিবরণী প্রস্তুত করো।
- গ)(3)
৩১-১২-২০১৬ তারিখে কোম্পানির আর্থিক অবস্থার বিবরণী প্রস্তুত করো।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
নিট দেনাদার / প্রাপ্য হিসাবের পরিমাণ নির্ণয়:
বিবরণ টাকা টাকা প্রাপ্য হিসাব (রেওয়ামিল) ৩,৭৫,০০০ যোগ: অলিখিত বিক্রয় ৩০,০০০ মোট প্রাপ্য হিসাব ৪,০৫,০০০ বাদ: নতুন অনাদায়ী পাওনা (১৫,০০০ × ৫০%) (৭,৫০০) অবশিষ্ট প্রাপ্য হিসাব ৩,৯৭,৫০০ বাদ: নতুন অনাদায়ী পাওনা সঞ্চিতি (৩,৯৭,৫০০ × ৫%) (১৯,৮৭৫) নিট দেনাদার / প্রাপ্য হিসাব ৩,৭৭,৬২৫ - খ)
AI-তৈরি নমুনা উত্তর
ঝলক লিমিটেড
আয় বিবরণী
৩১ ডিসেম্বর, ২০১৬ তারিখে সমাপ্ত বছরের জন্যবিবরণ টাকা টাকা বিক্রয় (১১,২৪,৪০০ + অলিখিত ৩০,০০০) ১১,৫৪,৪০০ বাদ: বিক্রীত পণ্যের ব্যয়: প্রারম্ভিক মজুদ পণ্য ১,৪২,৫০০ ক্রয় ৫,৪০,০০০ উৎপাদন মজুরি ১,৬৮,০০০ ব্যবহারযোগ্য পণ্যের ব্যয় ৮,৫০,৫০০ বাদ: সমাপনী মজুদ পণ্য (৯৭,৫০০) (৭,৫৩,০০০) মোট মুনাফা ৪,০১,৪০০ বাদ: পরিচালন ব্যয়: বুকিং অফিসের বেতন ৬৯,৯০০ অফিস ব্যয় ১,৪৪,০০০ পরিচালকদের ভাতা ১,০৮,০০০ অনাদায়ী পাওনা খরচ (নতুন অনাদায়ী পাওনা ৭,৫০০ + নতুন সঞ্চিতি ১৯,৮৭৫) ২৭,৩৭৫ কলকব্জার অবচয় (৭,৫০,০০০ × ৫%) ৩৭,৫০০ সুনামের অবলোপন (৪,০০,০০০ × ২০%) ৮০,০০০ (৪,৬৬,৭৭৫) পরিচালন ক্ষতি (৬৫,৩৭৫) যোগ: অপরিচালন আয়: বিনিয়োগের সুদ (১২% হারে ৪,৫০,০০০ টাকার ৯ মাসের সুদ: ৪,৫০,০০০ × ১২% × ৯/১২) ৪০,৫০০ (২৪,৮৭৫) বাদ: অপরিচালন ব্যয়: ঋণপত্রের সুদ (১০% হারে ৩,৬০,০০০ টাকার ৪ মাসের সুদ: ৩,৬০,০০০ × ১০% × ৪/১২) (১২,০০০) করপূর্ব নিট ক্ষতি (৩৬,৮৭৫) (যেহেতু নিট ক্ষতি হয়েছে, তাই অতিরিক্ত তথ্য-৩ অনুযায়ী নিট মুনাফার উপর প্রদেয় আয়কর ধার্য প্রযোজ্য নয়। নিট ক্ষতি: ৩৬,৮৭৫ টাকা।)
- গ)
AI-তৈরি নমুনা উত্তর
ঝলক লিমিটেড
আর্থিক অবস্থার বিবরণী
৩১ ডিসেম্বর, ২০১৬ তারিখেবিবরণ টাকা টাকা ১. পরিসম্পদ: স্থায়ী সম্পদ ও অস্পর্শনীয় সম্পদ: দালানকোঠা ৮,০০,০০০ কলকব্জা (৭,৫০,০০০ - অবচয় ৩৭,৫০০) ৭,১২,৫০০ সুনাম (৪,০০,০০০ - অবলোপন ৮০,০০০) ৩,২০,০০০ ১৮,৩২,৫০০ দীর্ঘমেয়াদি বিনিয়োগ: ১২% বিনিয়োগ ৪,৫০,০০০ চলতি সম্পদ: সমাপনী মজুদ পণ্য ৯৭,৫০০ নিট প্রাপ্য হিসাব (ক হতে) ৩,৭৭,৬২৫ বিনিয়োগের অনাদায়ী সুদ ৪০,৫০০ ব্যাংকে জমা ৭৫,০০০ ৫,৯০,৬২৫ মোট পরিসম্পদ ২৮,৭৩,১২৫ ২. শেয়ারমালিকদের স্বত্ব ও দায়: শেয়ার মূলধন: অনুমোদিত মূলধন: প্রতি শেয়ার ১০ টাকা মূল্যের ২,৫০,০০০ সাধারণ শেয়ার ২৫,০০,০০০ ইস্যুকৃত, বিলিকৃত ও পরিশোধিত মূলধন: ১,৮০,০০০ শেয়ার প্রতিটি ১০ টাকা করে ১৮,০০,০০০ সঞ্চিতি ও উদ্বৃত্ত: সাধারণ সঞ্চিতি তহবিল ৪,৫০,০০০ সংরক্ষিত আয় (১,৫০,০০০ - চলতি বছরের নিট ক্ষতি ৩৬,৮৭৫ - ঘোষিত লভ্যাংশ ৯০,০০০) ২৩,১২৫ ৪,৭৩,১২৫ দীর্ঘমেয়াদি দায়: ১০% ঋণপত্র ৩,৬০,০০০ চলতি দায় ও ভবিষ্যৎ ব্যবস্থা: প্রদেয় হিসাব ১,৩৮,০০০ ঋণপত্রের বকেয়া সুদ ১২,০০০ ঘোষিত/প্রস্তাবিত লভ্যাংশ (১৮,০০,০০০ × ৫%) ৯০,০০০ ২,৪০,০০০ মোট শেয়ারমালিকদের স্বত্ব ও দায় ২৮,৭৩,১২৫
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও