ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র • Jashore Board • যশোর বোর্ড ২০২২
ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র প্রশ্ন
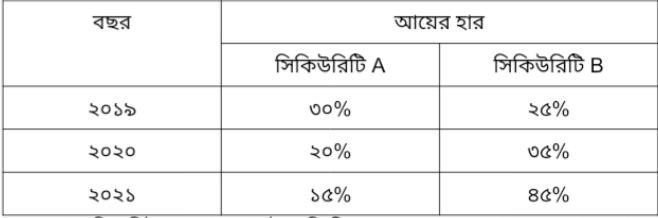
জনাব রাসেল একজন বিনিয়োগকারী। তিনি বিনিয়োগের জন্য যে দুটি সিকিউরিটি চিহ্নিত করেছেন তা নিম্নরূপ:মুন কোম্পানির বিটার মান ১.৮। ট্রেজারি বিলের আয়ের হার ৯%। বাজার আয়ের হার ১৮%।
- ক)(1)
ঝুঁকি কী?
- খ)(2)
বাজার ঝুঁকিকে কেন অপরিহারযোগ্য ঝুঁকি বলা হয়?
- গ)(3)
মুন কোম্পানির প্রত্যাশিত আয়ের হার নির্ণয় কর।
- ঘ)(4)
জনাব রাসেলের কোন সিকিউরিটিতে বিনিয়োগ করা উত্তম? গাণিতিক বিশ্লেষণ কর।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
প্রত্যাশিত ফলাফল থেকে প্রকৃত ফলাফলের বিচ্যুতির বা পার্থক্যের সম্ভাবনাকে ঝুঁকি বলে।
- খ)
AI-তৈরি নমুনা উত্তর
যেসব সামষ্টিক কারণে সমগ্র বাজার প্রভাবিত হয় এবং যা বৈচিত্র্যকরণের মাধ্যমেও দূর বা পরিহার করা যায় না, তাকে বাজার ঝুঁকি বা অপরিহারযোগ্য ঝুঁকি বলা হয়।
মুদ্রাস্ফীতি, সুদের হারের পরিবর্তন, রাজনৈতিক অস্থিরতা, অর্থনৈতিক মন্দা ইত্যাদি সামগ্রিক পরিবেশের উপাদানের কারণে বাজার ঝুঁকি সৃষ্টি হয়। একজন বিনিয়োগকারী যতগুলো কোম্পানিতেই বিনিয়োগ করুক না কেন, এই ধরনের বাহ্যিক প্রভাব কোনো একক প্রতিষ্ঠান বা সাধারণ পোর্টফোলিও বৈচিত্র্যায়নের মাধ্যমে এড়াতে পারে না। তাই বাজার ঝুঁকিকে অপরিহারযোগ্য ঝুঁকি বলা হয়।
- গ)
AI-তৈরি নমুনা উত্তর
উদ্দীপকে দেওয়া তথ্যানুযায়ী,
ঝুঁকিমুক্ত আয়ের হার () = ৯%
বাজার আয়ের হার () = ১৮%
মুন কোম্পানির বিটার মান () = ১.৮আমরা জানি,
CAPM মডেল অনুযায়ী প্রত্যাশিত আয়ের হার,
সুতরাং, মুন কোম্পানির প্রত্যাশিত আয়ের হার ২৫.২%।
- ঘ)
AI-তৈরি নমুনা উত্তর
জনাব রাসেলের জন্য কোন সিকিউরিটিতে বিনিয়োগ করা উত্তম তা জানার জন্য সিকিউরিটি A এবং সিকিউরিটি B-এর গড় আয়, আদর্শ বিচ্যুতি এবং বিভেদাঙ্ক (CV) নির্ণয় করতে হবে।
সিকিউরিটি A-এর ক্ষেত্রে:
গড় আয়ের হার,আদর্শ বিচ্যুতি,
বিভেদাঙ্ক,
সিকিউরিটি B-এর ক্ষেত্রে:
গড় আয়ের হার,আদর্শ বিচ্যুতি,
বিভেদাঙ্ক,
সিদ্ধান্ত ও মূল্যায়ন:
সিকিউরিটি B-এর প্রত্যাশিত আয়ের হার (৩৫%) সিকিউরিটি A-এর গড় প্রত্যাশিত আয়ের হারের (২১.৬৭%) চেয়ে বেশি। পাশাপাশি, ঝুঁকি পরিমাপক বিভেদাঙ্কের (CV) মান সিকিউরিটি B-এর ক্ষেত্রে (২৮.৫৭%) সিকিউরিটি A-এর (৩৫.২৬%) চেয়ে কম। বিভেদাঙ্ক কম হওয়ায় সিকিউরিটি B-তে প্রতি একক আয়ের বিপরীতে ঝুঁকি তুলনামূলক কম। অতএব, জনাব রাসেলের জন্য সিকিউরিটি B-তে বিনিয়োগ করা উত্তম।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও