হিসাববিজ্ঞান ১ম পত্র • Cumilla Board • কুমিল্লা বোর্ড ২০১৫
হিসাববিজ্ঞান ১ম পত্র প্রশ্ন
সমন্বয়সমূহ: i. ১,০০০ টাকার আগুনে বিনষ্ট পণ্য বিবেচনা করার পূর্বে সমাপনী মজুদ পণ্য ৫১,০০০ টাকায় মূল্যায়ন হয়েছে। ii. মুনাফাবিহীন বিক্রয় ২,০০০ টাকা বিক্রয়ের অন্তর্ভুক্ত আছে। iii. খরিদ্দারগণ ২,০০০ টাকার পণ্য ফেরত পাঠিয়েছেন কিন্তু হিসাবভুক্ত হয়নি। iv. মোট কুঋণের পরিমাণ ২,০০০ টাকা। প্রাপ্য হিসাবের ওপর ১০% ধরে কুঋণ সঞ্চিতি তৈরি করো। v. স্থায়ী সম্পত্তির ওপর ১০% অবচয় ধার্য করো।
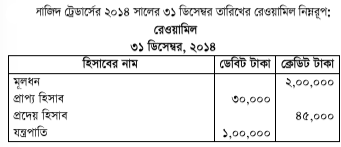
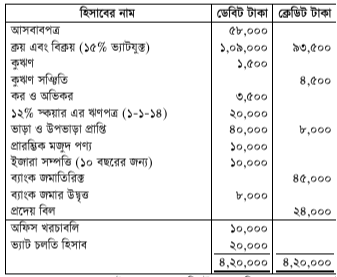
- ক)(1)
ভ্যাট চলতি হিসাব তৈরি করো।
- খ)(2)
উক্ত বছরের মোট লাভ নির্ণয় করো।
- গ)(3)
বছর শেষে মোট সম্পত্তির পরিমাণ নির্ণয় করো।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
ভ্যাট চলতি হিসাব
গণনা:
- ক্রয় ভ্যাট = ১,০৯,০০০ × (১৫/১১৫) = ১৪,২১৭ টাকা
- বিক্রয় ভ্যাট = ৯৩,৫০০ × (১৫/১১৫) = ১২,২০০ টাকা
তারিখ বিবরণ জাবেদা পৃষ্ঠা ডেবিট (টাকা) ক্রেডিট (টাকা) উদ্বৃত্ত (ডেবিট টাকা) ২০১৪ ডিসে. ৩১ ব্যালেন্স বি/ডি ২০,০০০ ২০১৪ ডিসে. ৩১ ক্রয় হিসাব (ক্রয় ভ্যাট) ১৪,২১৭ ৩৪,২১৭ ২০১৪ ডিসে. ৩১ বিক্রয় হিসাব (বিক্রয় ভ্যাট) ১২,২০০ ২২,০১৭ সুতরাং, ভ্যাট চলতি হিসাবের সমাপনী উদ্বৃত্ত (ডেবিট) = ২২,০১৭ টাকা।
- খ)
AI-তৈরি নমুনা উত্তর
সাজিদ ট্রেডার্স
মোট লাভ নির্ণয় বিবরণী
২০১৪ সালের ৩১ ডিসেম্বর সমাপ্ত বছরের জন্যবিবরণ টাকা টাকা বিক্রয় ৯৩,৫০০ বাদ: ভ্যাট (১৫/১১৫ অংশ) (১২,২০০) ৮১,৩০০ বাদ: মুনাফাবিহীন বিক্রয় (২,০০০) বাদ: অলিখিত বিক্রয় ফেরত (২,০০০) নিট বিক্রয় ৭৭,৩০০ বাদ: বিক্রীত পণ্যের ব্যয়: প্রারম্ভিক মজুদ পণ্য ১০,০০০ ক্রয়: ১,০৯,০০০ বাদ: ভ্যাট (১৫/১১৫ অংশ): (১৪,২১৭) ৯৪,৭৮৩ বাদ: মুনাফাবিহীন বিক্রয়: (২,০০০) ৯২,৭৮৩ ব্যবহারযোগ্য পণ্যের ব্যয় ১,০২,৭৮৩ বাদ: সমাপনী মজুদ পণ্য (৫১,০০০ - ১,০০০ আগুনে বিনষ্ট পণ্য) (৫০,০০০) বিক্রীত পণ্যের ব্যয় (৫২,৭৮৩) মোট লাভ ২৪,৫১৭ - গ)
AI-তৈরি নমুনা উত্তর
সাজিদ ট্রেডার্স
মোট সম্পত্তি নির্ণয় বিবরণী
৩১ ডিসেম্বর, ২০১৪বিবরণ টাকা টাকা স্থায়ী সম্পত্তি: যন্ত্রপাতি: ১,০০,০০০ বাদ: অবচয় (১০%): (১০,০০০) ৯০,০০০ আসবাবপত্র: ৫৮,০০০ বাদ: অবচয় (১০%): (৫,৮০০) ৫২,২০০ ইজারা সম্পত্তি: ১০,০০০ বাদ: অবলোপন (১০,০০০ ÷ ১০): (১,০০০) ৯,০০০ ১,৫১,২০০ দীর্ঘমেয়াদী বিনিয়োগ: ১২% স্কয়ার এর ঋণপত্র (১-১-১৪) ২০,০০০ চলতি সম্পত্তি: সমাপনী মজুদ পণ্য (৫১,০০০ - ১,০০০) ৫০,০০০ আগুনে বিনষ্ট পণ্যের ক্ষতিপূরণ দাবি/ক্ষতি ১,০০০ ব্যাংক জমার উদ্বৃত্ত ৮,০০০ ভ্যাট চলতি হিসাব (উদ্বৃত্ত) ২২,০১৭ ঋণপত্রের অনাদায়ী সুদ (২০,০০০ × ১২%) ২,৪০০ প্রাপ্য হিসাব: ৩০,০০০ বাদ: অলিখিত ফেরত: (২,০০০) ২৮,০০০ বাদ: নতুন কুঋণ (মোট কুঋণ ২,০০০ - পূর্বের ১,৫০০): (৫০০) ২৭,৫০০ বাদ: নতুন কুঋণ সঞ্চিতি (২৭,৫০০ × ১০%): (২,৭৫০) ২৪,৭৫০ ১,০৮,১৬৭ মোট সম্পত্তি ২,৭৯,৩৬৭
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও