ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র • Rajshahi Board • রাজশাহী বোর্ড ২০২২
ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র প্রশ্ন
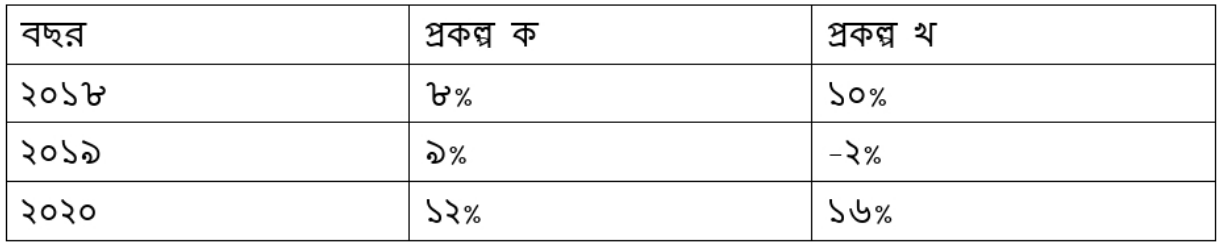
দুটি প্রকল্পের বিগত তিন বছরের আয়ের হার নিম্নরূপঃ
- ক)(1)
ঝুঁকি কী?
- খ)(2)
পোর্টফোলিও নীতি কেন অনুসরণ করা হয়?
- গ)(3)
প্রকল্প-ক এর আয়ের আদর্শ বিচ্যুতি নির্ণয় কর।
- ঘ)(4)
ঝুঁকি বিবেচনায় কোন প্রকল্পে বিনিয়োগ করা উচিত? বিশ্লেষণ কর।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
প্রত্যাশিত আয়ের চেয়ে প্রকৃত আয়ের বিচ্যুতির বা পার্থক্যের সম্ভাবনাকে ঝুঁকি বলে।
- খ)
AI-তৈরি নমুনা উত্তর
ঝুঁকি হ্রাস বা নিয়ন্ত্রণের উদ্দেশ্যে পোর্টফোলিও নীতি অনুসরণ করা হয়।
একটি মাত্র সম্পদে বা সিকিউরিটিতে সমস্ত অর্থ বিনিয়োগ না করে একাধিক ভিন্নধর্মী সিকিউরিটি বা প্রকল্পে বিনিয়োগ বণ্টন করাই হলো বিনিয়োগ বৈচিত্র্যায়ন বা পোর্টফোলিও নীতি। এর মূল উদ্দেশ্য হলো—কোনো একটি প্রকল্পের বা বিনিয়োগের ক্ষতি অন্য কোনো বিনিয়োগের অতিরিক্ত লাভ দ্বারা পুষিয়ে নিয়ে সামগ্রিক বিনিয়োগের ঝুঁকি ন্যূনতম পর্যায়ে নামিয়ে আনা।
- গ)
AI-তৈরি নমুনা উত্তর
প্রকল্প-ক এর আয়ের আদর্শ বিচ্যুতি নির্ণয়:
এখানে বছর সংখ্যা,
১. প্রকল্প-ক এর গড় আয়ের হার ():
২. গড় থেকে আয়ের বিচ্যুতির বর্গের যোগফল নির্ণয়:
- ২০১৮ সাল:
- ২০১৯ সাল:
- ২০২০ সাল:
বিচ্যুতির বর্গের সমষ্টি,
৩. আদর্শ বিচ্যুতি ():
অতএব, প্রকল্প-ক এর আয়ের আদর্শ বিচ্যুতি প্রায় ২.০৮%।
- ঘ)
AI-তৈরি নমুনা উত্তর
ঝুঁকি বিবেচনায় কোন প্রকল্পে বিনিয়োগ করা উচিত তা নির্ধারণ করতে উভয় প্রকল্পের আদর্শ বিচ্যুতি ও বিভেদাঙ্ক (CV) তুলনা করা প্রয়োজন।
'গ' হতে পাই,
প্রকল্প-ক এর গড় আয়,
প্রকল্প-ক এর আদর্শ বিচ্যুতি,প্রকল্প-খ এর ক্ষেত্রে:
গড় আয় ():
গড় থেকে বিচ্যুতির বর্গের যোগফল:
- ২০১৮ সাল:
- ২০১৯ সাল:
- ২০২০ সাল:
আদর্শ বিচ্যুতি ():
যেহেতু দুটি প্রকল্পের গড় আয় ও আদর্শ বিচ্যুতি উভয়ই ভিন্ন, তাই নির্ভুল সিদ্ধান্তের জন্য বিভেদাঙ্ক () নির্ণয় করা হলো:
-
প্রকল্প-ক এর বিভেদাঙ্ক ():
-
প্রকল্প-খ এর বিভেদাঙ্ক ():
বিশ্লেষণ ও সিদ্ধান্ত:
প্রকল্প-ক এর আদর্শ বিচ্যুতি (২.০৮%) প্রকল্প-খ এর আদর্শ বিচ্যুতি (৯.১৭%) অপেক্ষা অনেক কম। অধিকন্তু, বিভেদাঙ্ক বিবেচনায় দেখা যায় যে প্রতি একক আয়ের বিপরীতে ঝুঁকি প্রকল্প-ক তে (২১.৫১%) প্রকল্প-খ এর (১১৪.৬৩%) তুলনায় অনেক কম। একই সাথে প্রকল্প-ক এর গড় আয়ের হারও (৯.৬৭%) প্রকল্প-খ (৮%) অপেক্ষা বেশি।অতএব, ঝুঁকি বিবেচনায় বিনিয়োগকারীর 'প্রকল্প-ক'-তে বিনিয়োগ করা উচিত।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও