ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র • Rajshahi Board • রাজশাহী বোর্ড ২০২২

ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র প্রশ্ন

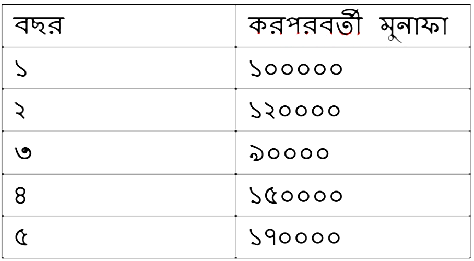
রায়হান লিমিটেড কোম্পানি একটি প্রকল্পে ৫,০০,০০০ টাকা বিনিয়োগে আগ্রহী যার ভগ্নাবশেষ মূল্য ৩৫,০০০ টাকা। কোম্পানির করের হার ৩০% এবং মূলধন ব্যয় ১২%। প্রকল্পটির করপূর্ববর্তী তথ্যাবলি নিম্নরূপ :
  1. ক)

    মূলধন রেশনিং কী?

    (1)
  2. খ)

    মূলধন বাজেটিং মুনাফা অর্জনের ক্ষমতা বৃদ্ধি করে- ব্যাখ্যা কর।

    (2)
  3. গ)

    প্রকল্পটির নিট বর্তমান মূল্য নির্ণয় কর।

    (3)
  4. ঘ)

    অভ্যন্তরীণ উপার্জন হারের মাধ্যমে প্রকল্পের বিনিয়োগ সিদ্ধান্ত মূল্যায়ন কর।

    (4)

উত্তর ও ব্যাখ্যা

  1. ক)

    AI-তৈরি নমুনা উত্তর

    প্রতিষ্ঠানের মূলধনের স্বল্পতা বা সীমাবদ্ধতার কারণে একাধিক লাভজনক বিনিয়োগ প্রস্তাবের মধ্য থেকে অগ্রাধিকার ভিত্তিতে সেরা প্রকল্প নির্বাচন করার প্রক্রিয়াকে মূলধন রেশনিং (Capital Rationing) বলে।

  2. খ)

    AI-তৈরি নমুনা উত্তর

    মূলধন বাজেটিং হলো দীর্ঘমেয়াদী বিনিয়োগ সিদ্ধান্তের একটি মূল্যায়ন প্রক্রিয়া। এর মাধ্যমে সম্ভাব্য বিভিন্ন বিনিয়োগ প্রকল্পের ভবিষ্যৎ লাভজনকতা, ঝুঁকি ও নগদ প্রবাহ বিজ্ঞানসম্মতভাবে বিশ্লেষণ করা হয়। সবচেয়ে লাভজনক ও ঝুঁকিমুক্ত প্রকল্পে তহবিল বিনিয়োগ নিশ্চিত করার মাধ্যমে প্রতিষ্ঠান তার সীমিত সম্পদের সর্বোত্তম ব্যবহার নিশ্চিত করে। ভুল প্রকল্পে বিনিয়োগ রোধ করে এবং লাভজনক ক্ষেত্র বেছে নিয়ে মূলধন বাজেটিং প্রতিষ্ঠানের সামগ্রিক মুনাফা অর্জনের ক্ষমতা উল্লেখযোগ্যভাবে বৃদ্ধি করে।

  3. গ)

    AI-তৈরি নমুনা উত্তর

    এখানে,
    প্রকল্পের প্রাথমিক ব্যয় বা বিনিয়োগ (NCONCO) = ৫,০০,০০০ টাকা
    ভগ্নাবশেষ মূল্য (SVSV) = ৩৫,০০০ টাকা
    প্রকল্পের মেয়াদ (nn) = ৫ বছর
    মূলধন ব্যয় (kk) = ১২% বা ০.১২

    বার্ষিক অবচয় = বিনিয়োগ−ভগ্নাবশেষ মূল্যমেয়াদ=৫,০০,০০০−৩৫,০০০৫=৯৩,০০০\frac{\text{বিনিয়োগ} - \text{ভগ্নাবশেষ মূল্য}}{\text{মেয়াদ}} = \frac{৫,০০,০০০ - ৩৫,০০০}{৫} = ৯৩,০০০ টাকা।

    উদ্দীপকের সারণির তথ্যকে করপরবর্তী মুনাফা (EAT) বিবেচনা করে বার্ষিক নগদ আন্তঃপ্রবাহ (CFAT=EAT+অবচয়CFAT = EAT + \text{অবচয়}) নির্ণয়:
    বছর ১: CFAT1=১,০০,০০০+৯৩,০০০=১,৯৩,০০০CFAT_1 = ১,০০,০০০ + ৯৩,০০০ = ১,৯৩,০০০ টাকা
    বছর ২: CFAT2=১,২০,০০০+৯৩,০০০=২,১৩,০০০CFAT_2 = ১,২০,০০০ + ৯৩,০০০ = ২,১৩,০০০ টাকা
    বছর ৩: CFAT3=৯০,০০০+৯৩,০০০=১,৮৩,০০০CFAT_3 = ৯০,০০০ + ৯৩,০০০ = ১,৮৩,০০০ টাকা
    বছর ৪: CFAT4=১,৫০,০০০+৯৩,০০০=২,৪৩,০০০CFAT_4 = ১,৫০,০০০ + ৯৩,০০০ = ২,৪৩,০০০ টাকা
    বছর ৫: CFAT5=১,৭০,০০০+৯৩,০০০+৩৫,০০০(SV)=২,৯৮,০০০CFAT_5 = ১,৭০,০০০ + ৯৩,০০০ + ৩৫,০০০ (SV) = ২,৯৮,০০০ টাকা

    ১২% বাট্টা হারে নগদ আন্তঃপ্রবাহের বর্তমান মূল্য (PVPV):
    PV1=১,৯৩,০০০(১+০.১২)১=১,৭২,৩২১.৪৩PV_1 = \frac{১,৯৩,০০০}{(১ + ০.১২)^১} = ১,৭২,৩২১.৪৩ টাকা
    PV2=২,১৩,০০০(১+০.১২)২=১,৬৯,৮৩৪.৬৯PV_2 = \frac{২,১৩,০০০}{(১ + ০.১২)^২} = ১,৬৯,৮৩৪.৬৯ টাকা
    PV3=১,৮৩,০০০(১+০.১২)৩=১,৩০,২৪১.৫১PV_3 = \frac{১,৮৩,০০০}{(১ + ০.১২)^৩} = ১,৩০,২৪১.৫১ টাকা
    PV4=২,৪৩,০০০(১+০.১২)৪=১,৫৪,৪৩৩.৪৭PV_4 = \frac{২,৪৩,০০০}{(১ + ০.১২)^৪} = ১,৫৪,৪৩৩.৪৭ টাকা
    PV5=২,৯৮,০০০(১+০.১২)৫=১,৬৯,০৯১.৮৭PV_5 = \frac{২,৯৮,০০০}{(১ + ০.১২)^৫} = ১,৬৯,০৯১.৮৭ টাকা

    মোট বর্তমান মূল্য (TPVTPV) = ১,৭২,৩২১.৪৩+১,৬৯,৮৩৪.৬৯+১,৩০,২৪১.৫১+১,৫৪,৪৩৩.৪৭+১,৬৯,০৯১.৮৭=৭,৯৫,৯২২.৯৭১,৭২,৩২১.৪৩ + ১,৬৯,৮৩৪.৬৯ + ১,৩০,২৪১.৫১ + ১,৫৪,৪৩৩.৪৭ + ১,৬৯,০৯১.৮৭ = ৭,৯৫,৯২২.৯৭ টাকা।

    অতএব, নিট বর্তমান মূল্য (NPVNPV) = TPV−NCOTPV - NCO
    = ৭,৯৫,৯২২.৯৭ - ৫,০০,০০০
    = ২,৯৫,৯২২.৯৭ টাকা।

  4. ঘ)

    AI-তৈরি নমুনা উত্তর

    অভ্যন্তরীণ উপার্জন হার (IRR) নির্ণয় ও বিনিয়োগ সিদ্ধান্ত মূল্যায়ন:

    'গ' হতে পাই,
    কম বাট্টা হার (AA) = ১২% এ নিট বর্তমান মূল্য (CC) = +২,৯৫,৯২২.৯৭ টাকা (ধনাত্মক)।

    এখন একটি ঋণাত্মক NPVNPV পাওয়ার জন্য একটি উচ্চ বাট্টা হার (যেমন: ৩৫%) বিবেচনা করি:
    ৩৫% বাট্টা হারে মোট বর্তমান মূল্য (TPVTPV):
    PV1=১,৯৩,০০০(১.৩৫)১=১,৪২,৯৬২.৯৬PV_1 = \frac{১,৯৩,০০০}{(১.৩৫)^১} = ১,৪২,৯৬২.৯৬ টাকা
    PV2=২,১৩,০০০(১.৩৫)২=১,১৬,৮৭১.০৬PV_2 = \frac{২,১৩,০০০}{(১.৩৫)^২} = ১,১৬,৮৭১.০৬ টাকা
    PV3=১,৮৩,০০০(১.৩৫)৩=৭৪,৩৭৭.৮৬PV_3 = \frac{১,৮৩,০০০}{(১.৩৫)^৩} = ৭৪,৩৭৭.৮৬ টাকা
    PV4=২,৪৩,০০০(১.৩৫)৪=৭৩,১৬৩.৫৬PV_4 = \frac{২,৪৩,০০০}{(১.৩৫)^৪} = ৭৩,১৬৩.৫৬ টাকা
    PV5=২,৯৮,০০০(১.৩৫)৫=৬৬,৪৮৯.১৬PV_5 = \frac{২,৯৮,০০০}{(১.৩৫)^৫} = ৬৬,৪৮৯.১৬ টাকা

    উচ্চ বাট্টা হারে TPV=৪,৭৩,৮৬৪.৬০TPV = ৪,৭৩,৮৬৪.৬০ টাকা
    সুতরাং, ৩৫% হারে NPV(D)=৪,৭৩,৮৬৪.৬০−৫,০০,০০০=−২৬,১৩৫.৪০NPV (D) = ৪,৭৩,৮৬৪.৬০ - ৫,০০,০০০ = -২৬,১৩৫.৪০ টাকা।

    অতএব, IRR=A+CC−D×(B−A)IRR = A + \frac{C}{C - D} \times (B - A)
    যেখানে,
    A=১২%A = ১২\%
    B=৩৫%B = ৩৫\%
    C=২,৯৫,৯২২.৯৭C = ২,৯৫,৯২২.৯৭
    D=−২৬,১৩৫.৪০D = -২৬,১৩৫.৪০

    IRR=১২%+২,৯৫,৯২২.৯৭২,৯৫,৯২২.৯৭−(−২৬,১৩৫.৪০)×(৩৫%−১২%)IRR = ১২\% + \frac{২,৯৫,৯২২.৯৭}{২,৯৫,৯২২.৯৭ - (-২৬,১৩৫.৪০)} \times (৩৫\% - ১২\%)
    =১২%+(২,৯৫,৯২২.৯৭৩,২২,০৫৮.৩৭)×২৩%= ১২\% + \left(\frac{২,৯৫,৯২২.৯৭}{৩,২২,০৫৮.৩৭}\right) \times ২৩\%
    =১২%+(০.৯১৮৮×২৩%)= ১২\% + (০.৯১৮৮ \times ২৩\%)
    =১২%+২১.১৩%=৩৩.১৩%= ১২\% + ২১.১৩\% = ৩৩.১৩\%

    সিদ্ধান্ত মূল্যায়ন:
    প্রকল্পটির অভ্যন্তরীণ উপার্জন হার (IRRIRR) হলো প্রায় ৩৩.১৩%, যা কোম্পানির মূলধন ব্যয় (১২%) অপেক্ষা অনেক বেশি। বিনিয়োগ নীতি অনুযায়ী, IRR>IRR > মূলধন ব্যয় হলে প্রকল্পটি গ্রহণযোগ্য। সুতরাং, রায়হান লিমিটেড কোম্পানির জন্য উক্ত প্রকল্পে বিনিয়োগ করা লাভজনক ও যৌক্তিক হবে।

আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও

সম্পর্কিত প্রশ্ন