Chattogram Board চট্টগ্রাম বোর্ড ২০১৭
653টি প্রশ্ন
- 601.
Pt,H2/H+(E0=0.0V)Pt, H_2/H^+ (E^0 = 0.0V) এর সাথে ক্যাথোড হিসেবে ব্যবহৃত হবে কোনটি?
- 602.
উক্ত বছরে কারবারের নিট লাভ কত?
- 603.
অতিরিক্ত মূলধন ১০,০০০ টাকা বৃদ্ধির ফলে কারবারে কি প্রভাব পড়বে?
i. নগদ তহবিল ১০,০০০ টাকা দ্বারা বৃদ্ধি পাবে
ii. মালিকানা স্বত্ব ১০,০০০ টাকা দ্বারা বৃদ্ধি পাবে
iii. নিট লাভ অপরিবর্তিত থাকবে
নিচের কোনটি সঠিক? - 604.
যন্ত্রপাতি ক্রয় ভুলবশত আসবাবপত্র হিসাবে ডেবিট করা হলে এটি কোন ধরনের ভুল?
- 605.
সংস্থাপন ব্যয় মজুরি হিসাবে ডেবিট করা হলে আয় বিবরণীতে কি প্রভাব পড়বে?
- 606.
মেশিনটির ক্রয়মূল্য কত?
- 607.
অবচয় নির্ণয়ে কোন পদ্ধতিতে ভগ্নাবশেষ মূল্য বিবেচনায় আনা হয় না?
- 608.
ব্যবসায়ের প্রয়োজনে ব্যাংক হতে উত্তোলন ২০,০০০ টাকা, নগদান বইতে বসবে—
i. ক্রেডিট দিকে ব্যাংকের ঘরে
ii. ক্রেডিট দিকে নগদের ঘরে
iii. ডেবিট দিকে নগদের ঘরে
নিচের কোনটি সঠিক? - 609.
ব্যক্তিগত প্রয়োজনে উত্তোলনের ফলে আর্থিক অবস্থার বিবরণীতে কি প্রভাব পড়বে—
i. মালিকানা স্বত্ব হ্রাস পাবে
ii. নগদ উদ্বৃত্ত হ্রাস পাবে
iii. নিট আয় অপরিবর্তিত থাকবে
নিচের কোনটি সঠিক? - 610.
উক্ত বছরের মোট লাভ—
- 611.
ব্যবসায়ের মূলধন হ্রাস পাওয়ার কারণ—
i. চলতি বছরে পরিচালন ব্যয় বৃদ্ধি
ii. চলতি বছরে নিট ক্ষতি হওয়া
iii. চলতি বছরে বিক্রয় বৃদ্ধি পাওয়া
নিচের কোনটি সঠিক? - 612.
পুস্তকমূল্য বা বইমূল্য বলতে কী বোঝায়?
- 613.
সর্বোত্তম অনুমানভিত্তিক উত্তর — আনুষ্ঠানিক উত্তর নয়: মূল তথ্য বা উত্তরে অস্পষ্টতা/অসম্পূর্ণতা রয়েছে। প্রদত্ত উত্তরটি নিশ্চিত নয়; যাচাই করে ব্যবহার করো।
কোন ধরনের মূলধনের উপর সুদ ধার্য করতে হয়?
- 614.
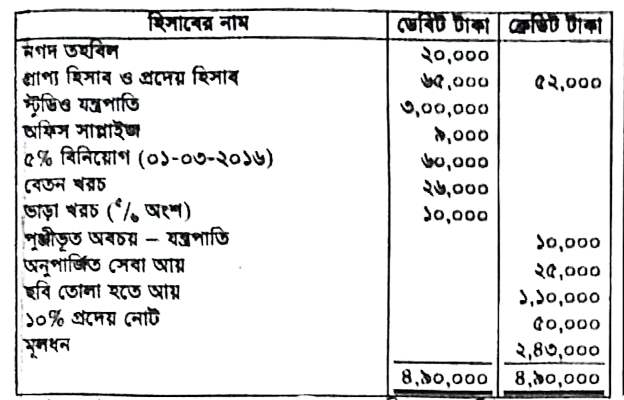
সরোজনী স্টুডিও-এর ২০১৬ সালের ৩১ ডিসেম্বর তারিখের রেওয়ামিল নিম্নরূপ:সরোজনী স্টুডিওরেওয়ামিল৩১ ডিসেম্বর, ২০১৬অন্যান্য তথ্য: ১. ২০১৬ সালের ৩১ ডিসেম্বর তারিখে অনুপার্জিত সেবা আয়ের ২০,০০০ টাকা অর্জিত হয়েছে। ২. অফিস সাপ্লাইজের খরচের পরিমাণ ৬,০০০ টাকা এবং প্রদেয় নোটের ওপর সুদ-পূর্ণ বছরের বকেয়া রয়েছে। ৩. প্রাপ্য হিসাবের ২,০০০ টাকা আদায়যোগ্য নয় এবং অবশিষ্ট প্রাপ্য হিসাবের ওপর ৫% হারে অনাদায়ী পাওনা সঞ্চিতি রাখতে হবে। ৪. স্টুডিওর যন্ত্রপাতির ওপর প্রতি মাসে ২,০০০ টাকা হারে অবচয় ধার্য করার সিদ্ধান্ত নেওয়া হয়েছে।
- 615.
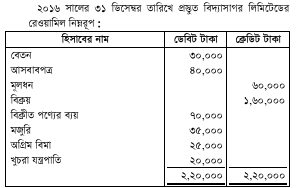
অন্যান্য তথ্য: ১. বেতন বাবদ বকেয়া রয়েছে ৬,০০০ টাকা। ২. অগ্রিম বিমার মেয়াদ উত্তীর্ণ হয়েছে ১৫,০০০ টাকা। ৩. আসবাবপত্র ও খুচরা যন্ত্রপাতির ওপর ১০% হারে অবচয় ধরতে হবে।
- 616.
একতরফা দাখিলা পদ্ধতিতে লাভ-লোকসান নির্ণয়ের সূত্র কোনটি ?
- 617.
জনাব তোফাজ্জেল হোসেনের ২০১৬ সালের ৩১ ডিসেম্বর তারিখে প্রস্তুতকৃত তার ব্যবসায়ের রেওয়ামিল নিম্নরূপ:অন্যান্য তথ্য: ১. সমাপনী মজুদ পণ্য মূল্যায়ন করা হয়েছে ৬৫,০০০ টাকা। ২. ৯,০০০ টাকার মাল ক্রয় করা হয়েছে যা যথাযথভাবে হিসাবভুক্ত হয়নি এবং মূল্যও পরিশোধ করা হয়নি। ৩. মুনাফবিহীন পণ্য বিক্রয় ৩,৫০০ টাকা যা বিক্রয়ের মধ্যে অন্তর্ভুক্ত রয়েছে। ৪. জনাব তোফাজ্জেল হোসেন নিজস্ব প্রয়োজনে ৪,০০০ টাকার পণ্য উত্তোলন করেছেন, যা হিসাবভুক্ত হয়নি। (৫) আসবাবপত্রের ওপর ১০% হারে অবচয় ধরতে হবে।
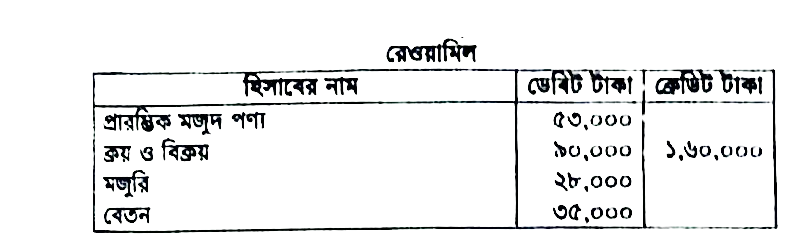
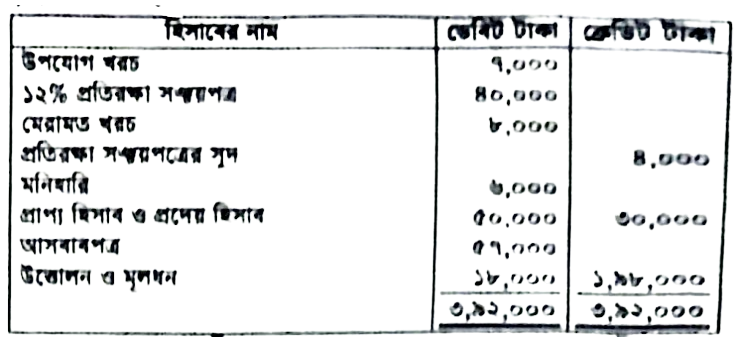
- 618.
মি. মাহামুদুল্লাহ ২০১৬ সালের ১ মার্চ তারিখে নগদ ৫০,০০০ টাকা, আসবাবপত্র ৩৫,০০০ টাকা এবং ব্যাংক ঋণ ২৫,০০০ টাকা নিয়ে কারবার শুরু করলেন। প্রতিষ্ঠানটির মার্চ মাসের লেনদেনগুলো নিম্নরূপ:২০১৬মার্চ‘‘ ২ বাকিতে মাল ক্রয় ৬০,০০০ টাকা।‘‘ ৫ দাগকাটা চেকের মাধ্যমে মাল বিক্রয় ১,০০,০০০ টাকা।‘‘ অফিস ভাড়া প্রদান করা হলো ২১,০০০ টাকা।‘‘ ১২ নগদে মাল বিক্রয় ৪৫,০০০ টাকা।‘‘ ১৮ বৈদ্যুতিক সরঞ্জামাদি ক্রয় ৭,০০০ টাকা।‘‘ ৩১ অফিস কর্মচারীর বেতন প্রদান ২০,০০০ টাকা।
- 619.
মৌলিক হিসাব সমীকরণ কোনটি?
- 620.
মি. সৈকত একজন ব্যবসায়ী। তার হিসাবপত্রের আলোকে ২০১৬ সালের জুন মাসের লেনদেনগুলোর কয়েকটি নির্বাচন করা হয়েছে। হিসাবচক্রের মৌলিক ধাপ প্রমাণের জন্য নির্বাচিত লেনদেনগুলো নিম্নরূপ:২০১৬জুন ১ নগদে মূলধন সংযোজন ৩,০০,০০০ টাকা। ‘‘ ৬ মাল ক্রয় বাকিতে ১,৬০,০০০ টাকা। ‘‘ ১২ মাল বিক্রয় বাকিতে ২,০০,০০০ টাকা। ‘‘ ২৫ অফিস ভাড়া চেকের মাধ্যমে পরিশোধ ৩০,০০০ টাকা।
- 621.
নিচের কোন লেনদেনটি মালিকানা স্বত্ব বৃদ্ধি করে
- 622.
জনাব রেজোয়ান চৌধুরী এর হিসাব বই হতে ক্রয় সংক্রান্ত তথ্যাবলি নিম্নরূপ:২০১৬এপ্রিল ৯ কুস্তল ব্রাদার্স নোয়াখালী-এর নিকট হতে প্রতিটি ৫০০ টাকা করে ৩০০টি শাড়ি ক্রয়। কারবারি বাট্টা ১০%, চালান নং-১০। ‘‘ ১৩ লালন ক্লথ স্টোর, কুমারখালী, কুষ্টিয়া-এর নিকট হতে প্রতিটি ৭০ টাকা করে ৫০০ পিস তোয়ালে। কারবারি বাট্টা ৮%, চালান নং-১৮। ‘‘ ২৪ সুরভী ক্লথ হাউজ, বরিশাল এর নিকট হতে প্রতিটি লুঙ্গি ২৫০ টাকা করে ২০০ পিস লুঙ্গি ক্রয়। কারবারি বাট্টা ৫% চালান নং-২০।
- 623.
হিসাবের গাণিতিক শুদ্ধতা যাচাই করার জন্য হিসাববিজ্ঞানের কোন পদ্ধতিটি তুমি প্রয়োগ করবে?
- 624.
মেসার্স অলক ট্রেডার্স-এর ২০১৬ সালের জুলাই মাসের হিসাবের বই থেকে নিম্নলিখিত লেনদেনগুলো নেওয়া হলো:২০১৬জুলাই ১ নগদ তহবিল ৪৫,০০০ টাকা এবং ব্যাংক জমাতিরিক্ত ২৫,০০০ টাকা। ‘‘ ৫ নগদ বিক্রয় ৯০,০০০ টাকা। ‘‘ ১২ ব্যাংকে জমা দেওয়া হলো ৭,০০০ টাকা। ‘‘ ১৫ ৩২,০০০ টাকার একজন দেনাদারের কাছ থেকে পূর্ণনিষ্পত্তিতে ৩১,৫০০ টাকার একখানা চেক পাওয়া গেল এবং ঐ চেকখানা সঙ্গে সঙ্গে ব্যাংকে জমা দেওয়া হলো। ‘‘ ১৮ ব্যাংক কর্তৃক প্রাপ্য বিল আদায় ২২,০০০ টাকা এবং প্রদেয় বিল পরিশোধ করা হলো ৯,০০০ টাকা। ‘‘ ২০ ব্যাংক জমাতিরিস্তের সুদ বাবদ পরিশোধ ১২৫ টাকা। ‘‘ ৩১ নগদ উদ্বৃত্তের ২,৫০০ টাকা হাতে রেখে বাদবাকি টাকা ব্যাংকে জমা দেওয়া হলো।
- 625.
বিক্রয় জাবেদায় নিচের কোনটি ব্যবহার করা হয়?
- 626.
মি. সুজন চৌধুরী একজন ব্যবসায়ী। ২০১৬ সালে ৩১ ডিসেম্বর তারিখে তার ব্যাংক হিসাব পর্যালোচনা করে নিম্নলিখিত তথ্যাবলি পাওয়া গেল: নগদান বই অনুযায়ী ব্যাংক জমাতিরিক্ত ২৮,৫০০ টাকা এবং ব্যাংক বিবরণী অনুযায়ী ব্যাংক জমার উদ্বৃত্ত ৪,৫০০ টাকা।১. পাওনাদার বরাবর ইস্যুকৃত মোট ৭০,০০০ টাকার তিনটি চেকের মধ্যে ৫০,০০০ টাকার চেক দুটি উন্তু মাসে ব্যাংক কর্তৃক পরিশোধিত হয়নি।২. ২.৪০০ টাকার একখানা প্রাপ্য বিল ২,০০০ টাকায় বাট্টা করা হলেও নগদান বইতে পূর্ণ মূল্যে লিপিবদ্ধ হয়েছে।৩. দেনাদারের নিকট হতে প্রাপ্ত ১৬,৫০০ টাকার দুটি চেক এবং ১৫,৫০০ টাকার একটি প্রাপ্য বিল ব্যাংকে জমা দেওয়া হলেও এই অর্থবছরে আদায় হয়নি।৪. বিনিয়োগের সুদ ১২,৫০০ টাকা ব্যাংক কর্তৃক সরাসরি আদায় হয়েছে কিন্তু নগদানভুক্ত হয়নি।৫. আদায়ের জন্য ৫,০০০ টাকার চেক ব্যাংকে জমা দিলেও নগদানভুক্ত হয়নি।৬. ব্যাংক জমাতিরিস্তের সুদ ৬০০ টাকা এবং ব্যাংক কর্তৃক ধার্যকৃত চার্জ ১,৫০০ টাকা নগদানভুক্ত হয়নি।
- 627.
ব্যাংক সমন্বয় বিবরণী তৈরি করেন কে?
- 628.
মি. সিফাত এজাজের ২০১৬ সালের ৩১ ডিসেম্বর তারিখের খতিয়ান উদ্বৃত্তগুলো নিম্নরূপ:
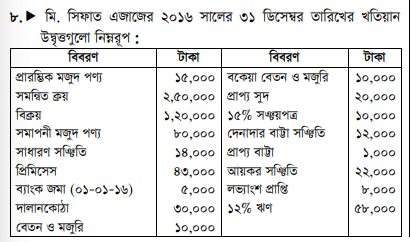
- 629.
কোনটি সমন্বিত ক্রয় এর সঠিক সূত্র?
- 630.
সমাপনী দাখিলার উদ্দেশ্য কি?
- 631.
ব্যাংক সমন্বয় বিবরণী তৈরিতে নিচের কোন বিষয় বিবেচনায় আনা হয়?
- 632.
২০১৬ সালের ১ জানুয়ারি তারিখে ব্রাইট লিমিটেডের অনাদায়ী পাওনার পরিমাণ হয়েছিল ৮০০ টাকা। ৩১ ডিসেম্বর, ২০১৬ তারিখে এই প্রতিষ্ঠানের প্রাপ্য হিসাবের উদ্বৃত্ত দাঁড়ায় ৬০,০০০ টাকা। সংশ্লিস্ট বছরে প্রাপ্য হিসাবের ওপর ৫% হারে অনাদায়ী পাওনা সঞ্চিতি ধরতে হবে।
- 633.
নগদান বই অনুযায়ী ব্যাংক জমার উদ্বৃত্তের সাথে নিচের কোন দফাটি বিয়োগ হবে?
- 634.
মিসেস তসলিম জাহান একজন খুচরা ব্যবসায়ী। তিনি তার হিসাবপত্র যথাযথভাবে সংরক্ষণ করেন না। তার কারবারের অবস্থা নিম্নরূপ:মিসেস তসলিম জাহান ১ এপ্রিল মোট ১২,০০০ টাকা নগদ উত্তোলন করেন। তিনি তার ব্যক্তিগত তহবিল থেকে কারবারের জন্য একটি কম্পিউটার কিনলেন ৬০,০০০ টাকা দিয়ে। নতুন আসবাবপত্র কেনা হয়েছে ০১-০৯-১৬ তারিখে।অন্যান্য তথ্য: ১. মি. আজম আলী একজন এই কারবারের দেনাদার। তার কাছে পাওনা টাকার ৩,০০০ টাকা আর পাওয়া যাবে না। তাছাড়াও অনাদায়ী পাওনা সঞ্চিতি বাবদ ১০% রাখতে হবে। ২. মূলধন ও উত্তোলনের ওপর যথাক্রমে ১০% ও ৫% হারে সুদ ধার্য করতে হবে। ৩. আসবাবপত্রের ওপর ১০% হারে অবচয় ধরতে হবে।
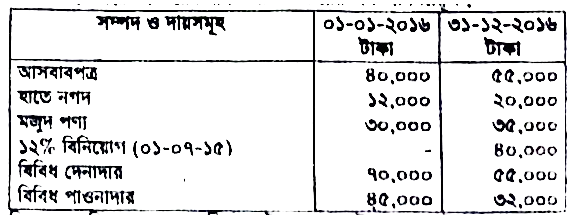
- 635.
কোনটি ডেবিট উদ্বৃত্ত প্রকাশ করে?
- 636.
সমাপনী প্রাপ্য হিসাবের উদ্বৃত্ত-
- 637.
মূলধনজাতীয় ব্যয় কোনটি ?
- 638.
অনুপার্জিত আয় কী হিসেবে গণ্য হয়?
- 639.
একতরফা দাখিলা পদ্ধতিতে কোন হিসাব সংরক্ষণ করা হয় না?
- 640.
নিচের কোনটি হতে প্রতিষ্ঠানের আর্থিক অবস্থা জানা যায়?
- 641.
হাসানকে ঋণ প্রদান-এর জাবেদা—
- 642.
সর্বোত্তম অনুমানভিত্তিক উত্তর — আনুষ্ঠানিক উত্তর নয়: মূল তথ্য বা উত্তরে অস্পষ্টতা/অসম্পূর্ণতা রয়েছে। প্রদত্ত উত্তরটি নিশ্চিত নয়; যাচাই করে ব্যবহার করো।
নগদ প্রাপ্তি জাবেদার বৈশিষ্ট্য—
i. নগদ লেনদেন
ii. বিশেষ জাবেদা
iii. ডেবিট উদ্বৃত্ত
নিচের কোনটি সঠিক? - 643.
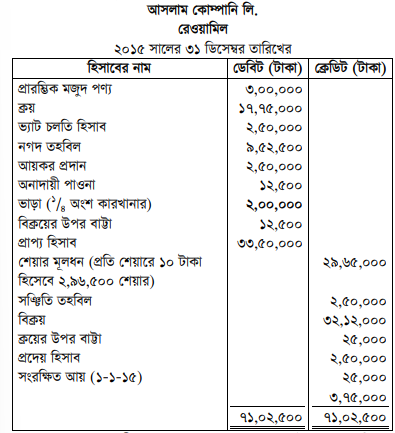
আসলাম কোম্পানি লি.-এর অনুমোদিত মূলধন, প্রতি শেয়ার ১০ টাকা করে ৫,০০,০০০ শেয়ারে বিভক্ত। ২০১৫ সালের ৩১ ডিসেম্বর তারিখের রেওয়ামিল ছিল নিম্নরূপ:২০১৫ সালের ৩১ ডিসেম্বর তারিখেরসমন্বয়সমূহ: ১. সমাপনী মজুদ পণ্যের মূল্য ৮,৭৫,০০০ টাকা। ২. শ্রমিকের ক্ষতিপূরণ মামলা ১২,০০০ টাকা বিচারধীন রয়েছে। ৩. চলতি বছরের নিট লাভের ৩,০০,০০০ টাকা সঞ্চিতি তহবিলে স্থানান্তর করতে হবে। ৪. প্রাপ্য হিসাবের ৫% অনাদায়ী পাওনা সঞ্চিতি তৈরি করতে হবে। ৫. মূলধনের উপর ১০% লভ্যাংশ ঘোষণা করতে হবে।
- 644.
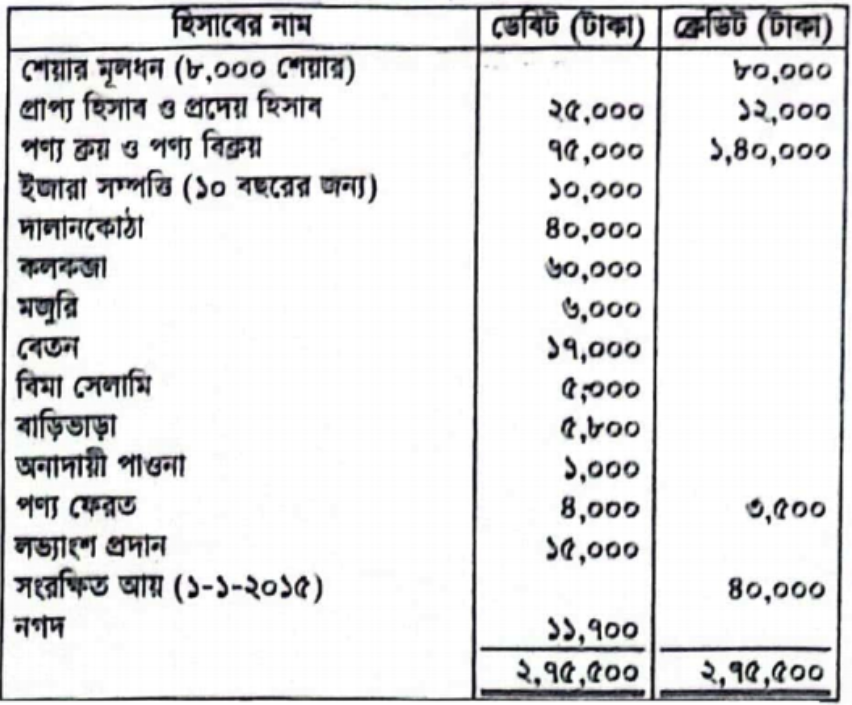
আফজাল লিমিটেড প্রতি শেয়ার ১০ টাকা মূল্যের ১০,০০০ শেয়ারে বিভক্ত হয়ে ১,০০,০০০ টাকা অনুমোদিত মূলধনে নিবন্ধিত হয়। ২০১৫ সালের ৩১ ডিসেম্বর তারিখে কোম্পানির রেওয়ামিলটি ছিল নিম্নরূপ:আফজাল লিমিটেডরেওয়ামিল৩১ ডিসেম্বর ২০১৫ সালসমন্বয়সমূহ: ১. সমাপনী মজুদ পণ্য ৪০,০০০ টাকা। ২. বকেয়া মজুরি ৫,000 টাকা এবং বকেয়া ভাড়া ২,০০০ টাকা। ৩. প্রাপ্য হিসাবের উপর ৫% অনাদায়ী পাওনা সঞ্চিতি ধার্য করতে হবে। ৪. শেয়ার প্রতি ৩ টাকা হারে লভ্যাংশ ঘোষণা করতে হবে। ৫. সঞ্চিতি তহবিলে ৬,০০০ টাকা স্থানান্তর করতে হবে। ৬. দালানকোঠার উপর ৫% এবং কলকব্জার উপর ১০% অবচয় ধার্য করতে হবে।
- 645.
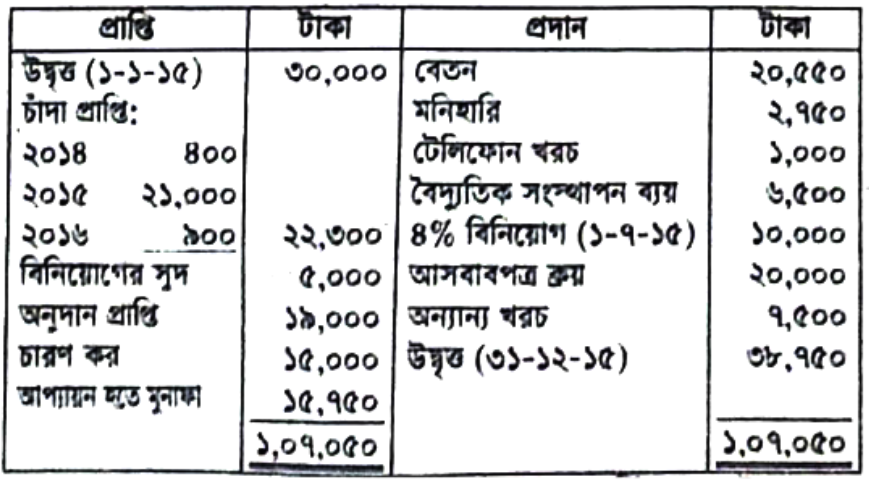
রূপালী ক্লাবের ২০১৫ সালের ৩১ ডিসেম্বর তারিখে সমাপ্ত বছরের প্রাপ্তি-প্রদান হিসাব ছিল নিম্নরূপ :রূপালী ক্লাবপ্রাপ্তি ও প্রদান হিসাব২০১৫ সালের ৩১ ডিসেম্বর তারিখে সমাপ্ত বছরের জন্যসমন্বয়সমূহ : ১. ক্লাবের ২২৫ জন সদস্য প্রত্যেকে বার্ষিক ১০০ টাকা হারে চাঁদা প্রদান করে। ১-১-১৫ তারিখে অগ্রিম চাঁদার পরিমাণ ছিল ৮০০ টাকা। ২. ৩১-১২-২০১৪ তারিখে ৭০০ টাকা এবং ৩১-১২-২০১৫ তারিখে ১,৭০০ টাকা মনিহারি উদ্বৃত্ত ছিল। ৩. বিগত বছরের অন্যান্য খরচ চলতি বছরে পরিশোধ করা হয়েছে ১,২০০ টাকা। ৪. ১-১-২০১৫ তারিখে ৪% বিনিয়োগ ১,৪০,০০০ টাকা এবং দালানকোঠা ১,১০,০০০ টাকা ছিল। দালানকোঠার উপর ৫% অবচয় ধার্য করতে হবে। ৫. অনুদানের ৫০% মুনাফাজাতীয় প্রাপ্তি হিসেবে ধরতে হবে।
- 646.
নদী ও সাগর একটি কারবারের দুইজন অংশীদার ২০১৫ সালের ডিসেম্বর তারিখে উত্তোলন ও মুনাফার অংশ সমন্বয়ের পর তাদের পরিমাণ দাঁড়ায় যথাক্রমে ১,১০,০০০ টাকা ও ১০,০০০ টা দেখা গেল যে, মূলধন ও উত্তোলনের উপর বার্ষিক ৫% হারে সুদ এবং জন্য প্রদেয় মাসিক ৬০০ টাকা হারে বেতন হিসাবভুক্ত হয়নি তারা নিজে মধ্যে ১০,০০০ টাকা বণ্টনযোগ্য মুনাফা সমান হারে ভাগ করে নিে অংশীদারদের প্রত্যেকের উত্তোলনের পরিমাণ ছিল ১০.০০০ টাকা উপর এক বছরের সুদ ধার্য করতে হবে।
- 647.
নিম্নে সোনালী কোম্পানির তুলনামূলক আর্থিক অবস্থার বিবরণী দেওয়া হলেসোনালী কোম্পানিআর্থিক অবস্থার বিবরণীঅন্যান্য তথ্যসমূহ : ১. ২০১৫ সালের নিট লাভ ছিল ১,১৩,০০০ টাকানগদ লভ্যাংশ প্রদান ৪৫,০০০ টাকা। ৩. পুস্তকমূল্যে ভূমি বিক্রয় করা হেয়েছেচ৪. সাধারণ শেয়ার ইস্যু করা হয়েছে ৪২,০০০ টাকা। ৫. চলতি বছর ৫০,০০০টাকার প্রদেয় নোট পরিশোধ করা হয়েছে।

- 648.
ঝর্ণা লিমিটেড প্রতি শেয়ার ১০ টাকা মূল্যের ২,০০,০০০ শেয়ারে বিয় মোট ২০,০০,০০০ টাকর মূলধন নিয়ে নিবন্ধিত হয়। কোম্পানি ৭০% ে জনসাধারণের নিকট বিক্রির উদ্দেশ্যে ইস্যু করে। জনসাধারণ ১২০% শেয়ারের আবেদন করে। কোম্পানি ১০০% শেয়ার জনসাধারণের নিকট বিলি করে। কোম্পানি তার অবলেখক সামস এন্ড কোং কে ২% কমিশন প্রদান করে।
- 649.
আকরাম লিমিটেডের আর্থিক বিবরণীর কিছু তথ্য নিম্নে প্রদান করা হলোঃবছরে বিক্রয়ের পরিমাণ ৬০,০০,০০০ টাকা এবং কোম্পানি বিক্রয়ের ৩৩(১/৩)% লাভে পণ্য বিক্রয় করে।

- 650.
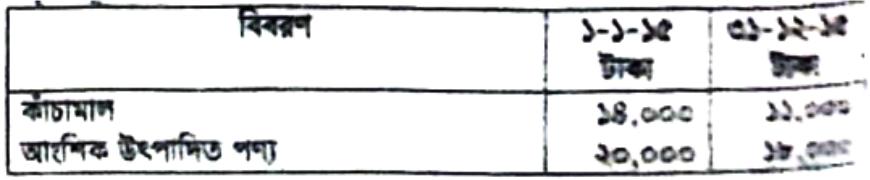
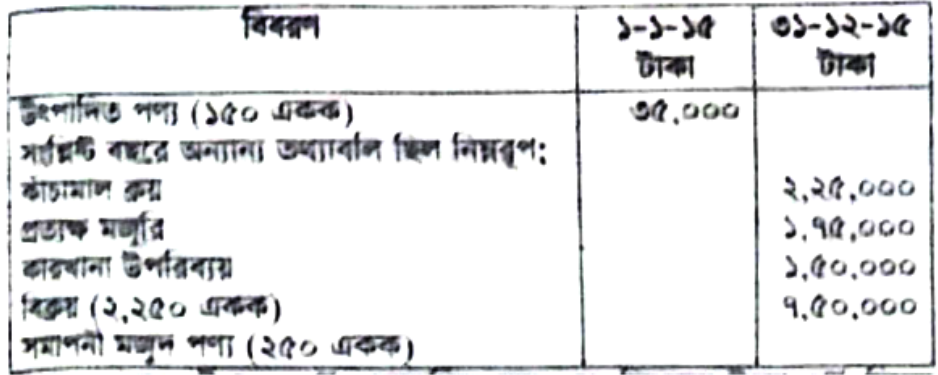
আলম লিমিটেড-এর ২০১৫ সলের উৎপাদন ব্যয় সংক্রান্ত নিম্নোক্ত উদ্বৃত্তসমূহ দেয়া হলো:উৎপাদন ব্যয়ের উপর ৩০% প্রশাসনিক ব্যয় এবং বিক্রয়ের উপর ৭% বিক্রয় খরচ ধার্য করতে হবে।