হিসাববিজ্ঞান ২য় পত্র • Chattogram Board • চট্টগ্রাম বোর্ড ২০১৭
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
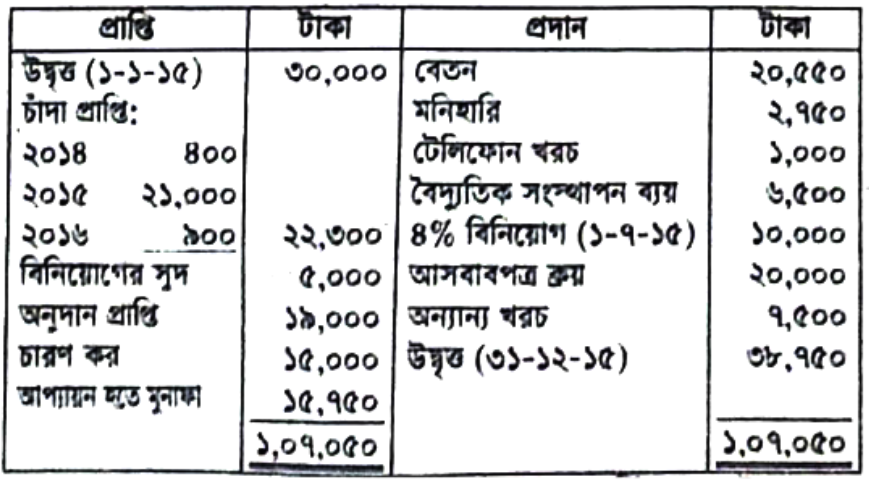
রূপালী ক্লাবের ২০১৫ সালের ৩১ ডিসেম্বর তারিখে সমাপ্ত বছরের প্রাপ্তি-প্রদান হিসাব ছিল নিম্নরূপ :রূপালী ক্লাবপ্রাপ্তি ও প্রদান হিসাব২০১৫ সালের ৩১ ডিসেম্বর তারিখে সমাপ্ত বছরের জন্যসমন্বয়সমূহ : ১. ক্লাবের ২২৫ জন সদস্য প্রত্যেকে বার্ষিক ১০০ টাকা হারে চাঁদা প্রদান করে। ১-১-১৫ তারিখে অগ্রিম চাঁদার পরিমাণ ছিল ৮০০ টাকা। ২. ৩১-১২-২০১৪ তারিখে ৭০০ টাকা এবং ৩১-১২-২০১৫ তারিখে ১,৭০০ টাকা মনিহারি উদ্বৃত্ত ছিল। ৩. বিগত বছরের অন্যান্য খরচ চলতি বছরে পরিশোধ করা হয়েছে ১,২০০ টাকা। ৪. ১-১-২০১৫ তারিখে ৪% বিনিয়োগ ১,৪০,০০০ টাকা এবং দালানকোঠা ১,১০,০০০ টাকা ছিল। দালানকোঠার উপর ৫% অবচয় ধার্য করতে হবে। ৫. অনুদানের ৫০% মুনাফাজাতীয় প্রাপ্তি হিসেবে ধরতে হবে।
- ক)(1)
১-১-২০১৫ তারিখে ক্লাবটির মূলধন তহবিলের পরিমাণ নির্ণয় কর।
- খ)(2)
৩১-১২-২০১৫ তারিখে ক্লাবের আয়-ব্যয় হিসাবের আয় পার্শ্বের সমষ্টি নির্ণয় করো।
- গ)(3)
৩১-১২-২০১৫ তারিখে ক্লাবের মোট সম্পত্তির পরিমাণ নির্ণয় করো।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
১-১-২০১৫ তারিখে প্রারম্ভিক মূলধন তহবিল নির্ণয়:
প্রারম্ভিক সম্পদসমূহ:
- প্রারম্ভিক নগদ উদ্বৃত্ত (১-১-১৫): ৩০,০০০ টাকা
- প্রারম্ভিক মনিহারি উদ্বৃত্ত (৩১-১২-১৪): ৭০০ টাকা
- বিগত বছরের অনাদায়ী চাঁদা (২০১৪ সালের প্রাপ্ত চাঁদা): ৪০০ টাকা
- ৪% বিনিয়োগ: ১,৪০,০০০ টাকা
- দালানকোঠা: ১,১০,০০০ টাকা
মোট প্রারম্ভিক সম্পদ: ২,৮১,১০০ টাকা
বাদ: প্রারম্ভিক দায়সমূহ:
- অগ্রিম চাঁদা (১-১-১৫): ৮০০ টাকা
- বিগত বছরের অন্যান্য বকেয়া খরচ: ১,২০০ টাকা
মোট প্রারম্ভিক দায়: ২,০০০ টাকা
প্রারম্ভিক মূলধন তহবিল = (২,৮১,১০০ - ২,০০০) টাকা = ২,৭৯,১০০ টাকা।
- খ)
AI-তৈরি নমুনা উত্তর
৩১-১২-২০১৫ তারিখে সমাপ্ত বছরের আয়-ব্যয় হিসাবের আয় পার্শ্বের সমষ্টি নির্ণয়:
১. চাঁদা:
- চলতি বছরের প্রাপ্ত চাঁদা (২০১৫): ২১,০০০ টাকা
- যোগ: বিগত বছরের প্রাপ্ত অগ্রিম চাঁদা (১-১-১৫): ৮০০ টাকা
- যোগ: চলতি বছরের বকেয়া চাঁদা [মোট চাঁদা (২২৫ × ১০০) = ২২,৫০০ টাকা; অতএব বকেয়া = ২২,৫০০ - (২১,০০০ + ৮০০)]: ৭০০ টাকা
- মোট চাঁদা আয়: ২২,৫০০ টাকা
২. বিনিয়োগের সুদ:
- প্রাপ্ত সুদ: ৫,০০০ টাকা
- যোগ: অনাদায়ী সুদ: ৮০০ টাকা
(গণনা: প্রারম্ভিক বিনিয়োগ ১,৪০,০০০ টাকার ৪% = ৫,৬০০ টাকা এবং নতুন বিনিয়োগ ১০,০০০ টাকার ৪% হারে ৬ মাসের = ২০০ টাকা; মোট প্রাপ্য সুদ = ৫,৮০০ টাকা। বকেয়া = ৫,৮০০ - ৫,০০০ = ৮০০ টাকা) - মোট বিনিয়োগের সুদ: ৫,৮০০ টাকা
৩. অনুদান প্রাপ্তি (৫০% মুনাফাজাতীয়): (১৯,০০০ × ৫০%) = ৯,৫০০ টাকা
৪. চারণ কর: ১৫,০০০ টাকা
৫. আপ্যায়ন হতে মুনাফা: ১৫,৭৫০ টাকা
আয় পার্শ্বের মোট সমষ্টি:
(২২,৫০০ + ৫,৮০০ + ৯,৫০০ + ১৫,০০০ + ১৫,৭৫০) টাকা = ৬৮,৫৫০ টাকা। - গ)
AI-তৈরি নমুনা উত্তর
৩১-১২-২০১৫ তারিখে ক্লাবের মোট সম্পত্তির পরিমাণ নির্ণয়:
চলতি সম্পদ:
- সমাপনী নগদ উদ্বৃত্ত (৩১-১২-১৫): ৩৮,৭৫০ টাকা
- সমাপনী মনিহারি মজুদ (৩১-১২-১৫): ১,৭০০ টাকা
- চলতি বছরের অনাদায়ী চাঁদা: ৭০০ টাকা
- বিনিয়োগের বকেয়া/অনাদায়ী সুদ: ৮০০ টাকা
মোট চলতি সম্পদ: ৪১,৯৫০ টাকা
বিনিয়োগ:
- ৪% বিনিয়োগ (প্রারম্ভিক ১,৪০,০০০ + নতুন ক্রয় ১০,০০০) = ১,৫০,০০০ টাকা
স্থায়ী সম্পদ:
- বৈদ্যুতিক সংস্থাপন ব্যয়: ৬,৫০০ টাকা
- আসবাবপত্র: ২০,০০০ টাকা
- দালানকোঠা: ১,১০,০০০ টাকা
বাদ: অবচয় ৫% (১,১০,০০০ × ৫%): (৫,৫০০) টাকা = ১,০৪,৫০০ টাকা
মোট স্থায়ী সম্পদ: (৬,৫০০ + ২০,০০০ + ১,০৪,৫০০) = ১,৩১,০০০ টাকা
মোট সম্পদ:
= চলতি সম্পদ (৪১,৯৫০) + বিনিয়োগ (১,৫০,০০০) + স্থায়ী সম্পদ (১,৩১,০০০)
= ৩,২২,৯৫০ টাকা।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও