Dhaka Board ঢাকা বোর্ড ২০২৪
213টি প্রশ্ন
- 151.
কোনটি অবচয়ের বাহ্যিক কারণ?
- 152.
খাঁন অটো ২০২৩ সালের ১ জুলাই তারিখে ১০,০০,০০০ টাকা মূল্যের একটি মেশিন ক্রয় করে। মেশিনটির ওপর ১৫% ভ্যাট প্রদান করা হয়। মেশিনটির জন্য আনয়ন খরচ ১০,০০০ টাকা ও সংস্থাপন খরচ বাবদ ১৫,০০০ টাকা প্রদান করা হয়। মেশিনটির আনুমানিক আয়ুষ্কাল ৪ বছর। মেশিনটির জীবনকাল শেষে অনুমিত ভগ্নাবশেষ মূল্য পাওয়া যাবে ১,৫০,০০০ টাকা। প্রতিষ্ঠানটি ক্রমহ্রাসমান জের পদ্ধতিতে অবচয় ধার্য করে।
- 153.
নিচের কোনটি কাল্পনিক সম্পদ?
- 154.
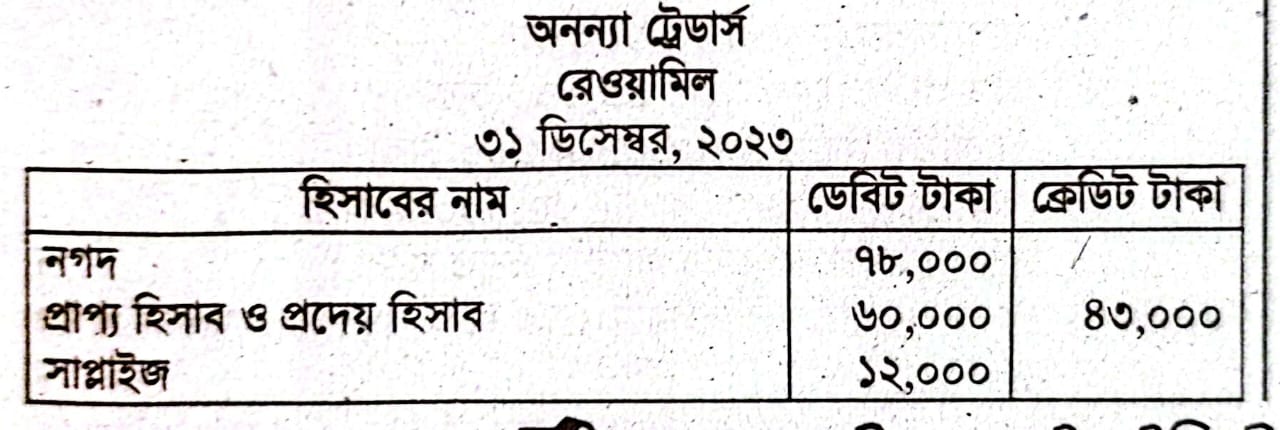
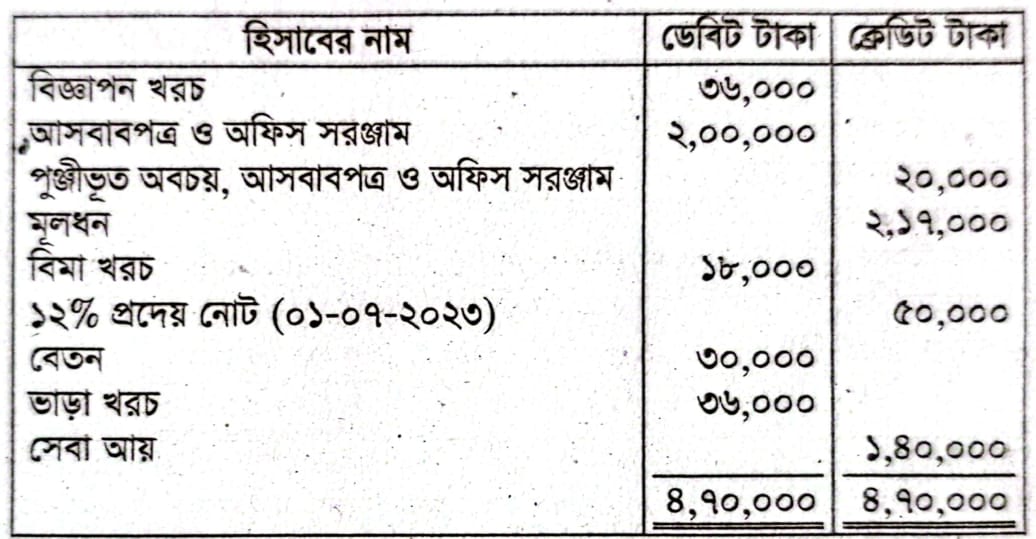
সমন্বয়সমূহ: ১. একজন ক্লায়েন্টকে প্রদত্ত সেবা বাবদ প্রাপ্য ৬০,০০০ টাকা এখনও লিপিবন্ধ করা হয়নি। ২. অফিস সহায়কের মাসিক বেতনের পরিমাণ ৩,০০০ টাকা। ৩. আসবাবপত্র ও অফিস সরঞ্জামের অনুমিত আয়ুষ্কাল ১০ বছর যার কোনো ভগ্নাবশেষ মূল্য নেই।
- 155.
জনাব আকিব ২০২১ সালে শুরুতে ১,০০,০০০ টাকায় একটি মেশিন ক্রয় করে। মেশিনটির আয়ুষ্কাল ধরা হয় ৫ বছর এবং সরলরৈখিক পদ্ধতিতে অবচয় ধার্য করা হয়। ২০২৩ সালের শেষে মেশিনটি ৫০,০০০ টাকায় বিক্রয় করা হলে কত টাকা মুনাফা বা ক্ষতি হয়?
- 156.
জনাব মারুফা ২০২৩ সালের ১ জানুয়ারি নগদ ৫০,০০০ টাকা এবং ৪০,০০০ টাকা ব্যাংক উদ্বৃত্ত নিয়ে কারবার শুরু করেন। উক্ত মাসে তার অন্যান্য লেনদেনগুলো নিম্নরূপ:২০২৩জানু,২ নগদে পণ্য ক্রয় ৪০,০০০ টাকা।জানু,৫ নগদে পণ্য বিক্রয় ১,২০,০০০ টাকা।জানু,৮ রাফিয়ার কাছ থকে পণ্য ক্রয় ১,৫০,০০০ টাকা।জানু,১২ জনাব ফিজারের কাছে পাওনা ৩০,০০০ টাকা ১০% বাট্টায় পাওয়া গেল।জানু,১৫ রাওহার নিকট পণ্য বিক্রয় ৩০,০০০ টাকা।জানু,২০ রাওহার নিকট পাওনা টাকা পূর্ণনিষ্পত্তিতে ২৯,০০০ টাকা পাওয়া গেল।জানু,২৫ ব্যাংক থেকে উত্তোলন ৩০,০০০ টাকা।জানু,২৮ ব্যাংকে জমা দেওয়া হলো ২০,০০০ টাকা।
- 157.
হিসাববিজ্ঞান হলো-
- 158.
আলফা কোম্পানি লি. ২০২০ সালের ১ জানুয়ারি ১,৮০,০০০ টাকা দিয়ে একটি মেশিন ক্রয় করে উহার আনয়ন ও সংস্থাপন বাবদ যথাক্রমে ৫,০০০ টাকা ও ১৫,০০০ টাকা ব্যয় নির্বাহ করে। মেশিনটির আনুমানিক আয়ুষ্কাল ১০ বছর এবং আয়ুষ্কাল শেষে উহার ভগ্নাবশেষ মূল্য ২০,০০০ টাকা হবে বলে ধরা হলো। স্থিরকিস্তি পদ্ধতিতে ২০% হারে কোম্পানি উত্ত মেশিনের অবচয় ধার্য এবং প্রতি বছর ৩১ ডিসেম্বর তারিখে হিসাব সমাপ্ত করার সিদ্ধান্ত গ্রহণ করে।
- 159.
ডেবিট নোটে উল্লেখ থাকে-i. পণ্যের পরিমাণii. পণ্যের দরiii. কারবারী বাট্টানিচের কোনটি সঠিক?
- 160.
মেসার্স এস কে ট্রেডার্স তার খুচরা নগদান বই অগ্রদত্ত পদ্ধতিতে সংরক্ষণ করে। ২০২৩ সালের মার্চ মাসের সম্পাদিত ব্যবসায়িক লেনদেনগুলো নিম্নরূপ:
২০২৩ মার্চ | বিবরণ | টাকা
১ | খুচরা নগদ উদ্বৃত্ত | ১৫০
" ১ | প্রধান ক্যাশিয়ার থেকে প্রাপ্তি | ৭৫০
" ২ | কার্বন, রাবার ও পেন্সিল ক্রয় | ৭৫
" ৫ | কাগজ ক্রয় | ৬০
" ৮ | রিকশা ভাড়া | ৪০
" ৯ | বাকিতে অফিস সরঞ্জাম ক্রয় | ১,৮০০
" ১০ | ইন্টারনেট ব্যয় | ১২০
" ১২ | বাস ভাড়া প্রদান | ৫০
" ১৪ | পুরাতন খবরের কাগজ বিক্রয় | ৯০
" ১৮ | ডাক খরচ প্রদান | ৩০
" ২২ | চা, চিনি ও বিস্কুট ক্রয় | ৩৪০
" ২৭ | মনিহারি খরচ প্রদান | ৫০
" ৩১ | পিয়নকে বকশিশ প্রদান | ৪০ - 161.
একটি দ্রব্যের তালিকা মূল্য ৩০,০০০ টাকা, কারবারী বাট্টা ১০% এবং নগদ বাট্টা ৫% অনুমোদন করা হলে, নগদ বাট্টার পরিমাণ কত টাকা?
- 162.
Desposit in Transit' বলতে কী বোঝায়?
- 163.
ব্যাংক কর্তৃক ধার্যকৃত চার্জi. নগদান বইতে ক্রেডিট করা হয়ii. ব্যাংক বিবরণীতে ডেবিট করা হয়iii. ব্যাংক বিবরণীতে ক্রেডিট করা হয়নিচের কোনটি সঠিক?
- 164.
NSF শব্দের পূর্ণরূপ কী ?
- 165.
প্রারম্ভিক মজুদ ২৫,০০০ টাকা; ক্রয় ১,৫০,০০০ টাকা, বিক্রয় ২,০০,০০০ টাকা ও সমাপনী মজুদ ৩০,০০০ টাকা হলে সমন্বিত ক্রয় কত হবে?
- 166.
ক্রয় মূল্যের উপর লাভের হার ২৫% হলে বিক্রয় মূল্যের উপর লাভের হার কত?
- 167.
আর্থিক বিবরণীকে সর্বজনগ্রাহ্য করার জন্য রচিত মান হলো—
- 168.
অবচয় একটি—i. আন্তঃলেনদেন ii. ব্যবসায়িক লেনদেন iii. অনগদ লেনদেন
- 169.
সাধারণত ডেবিট উদ্বৃত্ত প্রকাশ করে—i. আয় ii. ব্যয় iii. সম্পদ
- 170.
AI-সহায়তায় পুনর্গঠিত অনুশীলন — এটি মূল পরীক্ষার অবিকল প্রশ্ন নয়।
রেওয়ামিলে বিক্রয়ফেরত ৭১,০০০ টাকা এবং ক্রয়ফেরত ২,০০০ টাকা দেওয়া আছে। অন্য কোনো তথ্য দেওয়া নেই। নিট বিক্রয়ের ৫% কত টাকা?
- 171.
'অগ্রিম বিমা' আধুনিক পদ্ধতিতে কোন শ্রেণির হিসাব?
- 172.
কন্ট্রা সম্পদ কোনটি?
- 173.
কোম্পানির বিলিকৃত মূলধন কত টাকা?
- 174.
কোম্পানির মূলধন জাতীয় লাভ কত টাকা?
- 175.
প্রত্যক্ষ মজুরি ও কারখানা উপরিখরচের পরিমাণ কত?
- 176.
সর্বোত্তম অনুমানভিত্তিক উত্তর — আনুষ্ঠানিক উত্তর নয়: মূল তথ্য বা উত্তরে অস্পষ্টতা/অসম্পূর্ণতা রয়েছে। প্রদত্ত উত্তরটি নিশ্চিত নয়; যাচাই করে ব্যবহার করো।
উৎপাদন ব্যয়ের পরিমাণ কত?
- 177.
চলতি সম্পত্তির পরিমাণ কত?
- 178.
চলতি মূলধনের পরিমাণ কত?
- 179.
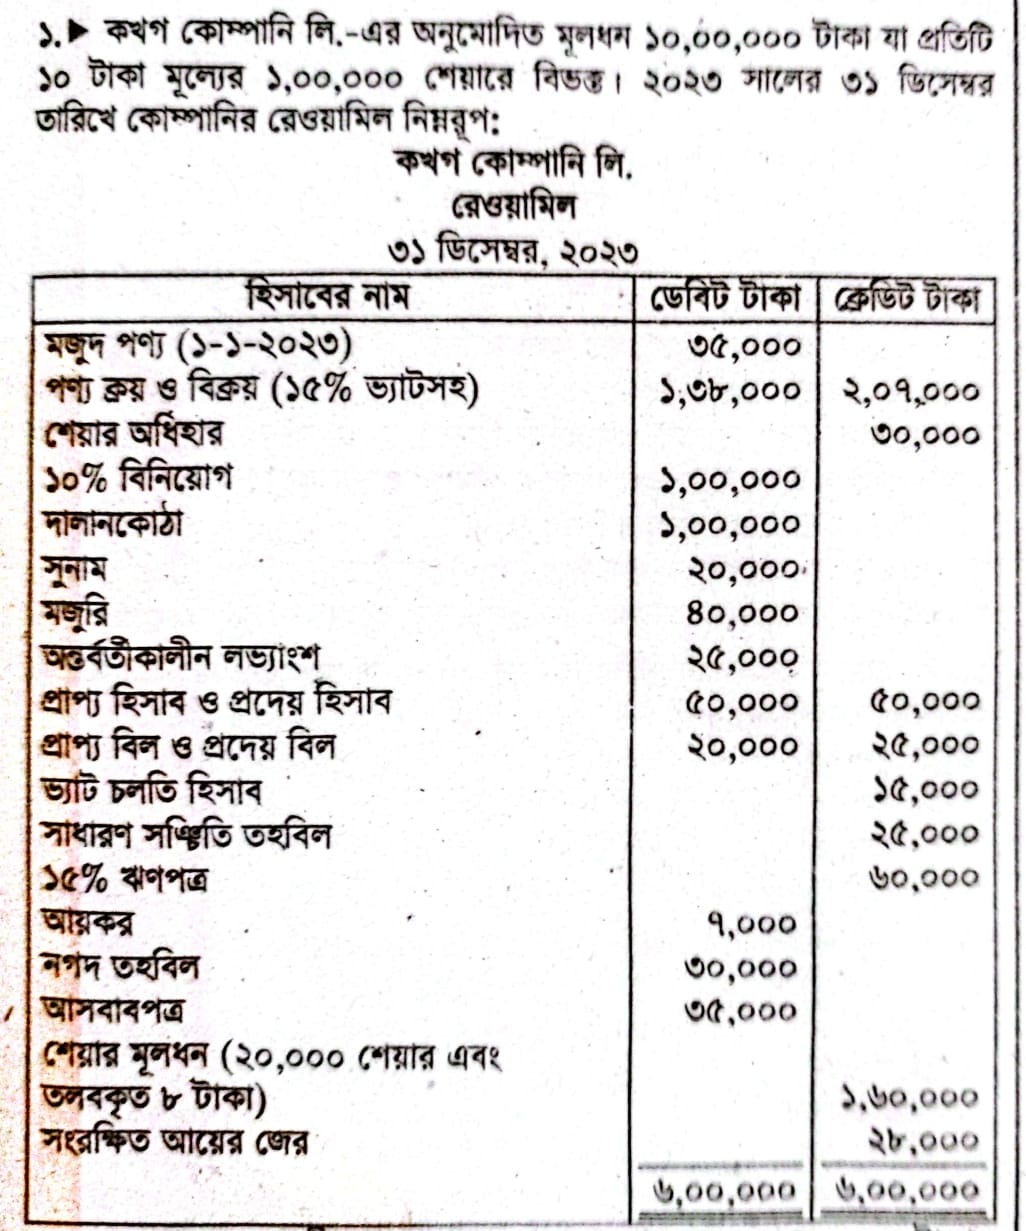
সমন্বয়সমূহ:(১) সমাপনী মজুদ পণ্য মূল্যায়ন করা হয়েছে ১,৪০,০০০ টাকা।(২) বকেয়া মজুরি ৫,০০০ টাকা।(৩) প্রাপ্য হিসাবের ২,০০০ টাকা আদায়যোগ্য নয়, অবশিষ্ট প্রাপ্য হিসাবের উপর ৫% অনাদায়ী পাওনা সঞ্চিতি ধার্য করতে হবে।(৪) আসবাবপত্রের উপর ১০% অবচয় ধার্য করতে হবে।
- 180.
নিচের অনুপাতগুলোর মধ্যে তারল্য অনুপাত হলো-i. চলতি অনুপাতii. এসিড টেস্ট অনুপাতiii. মজুত আবর্তন অনুপাতনিচের কোনটি সঠিক?
- 181.
মুন কোম্পানি লিঃ এর অনুমোদিত মূলধন ৮,০০,০০০ টাকা যা প্রতিটি ১০ টাকা মূল্যের ৮০,০০০ শেয়ারে বিভক্ত। ২০২৩ সালের ৩১ ডিসেম্বর তারিখে কোম্পানির রেওয়ামিল নিম্নরূপ:মুন কোম্পানি লিঃরেওয়ামিল৩১ ডিসেম্বর, ২০২৩সমন্বয়সমূহ:(১) সমাপনী মজুদ পণ্য মূল্যায়ন করা হয়েছে ৩০,০০০ টাকা যার বাজার মূল্য ২৮,০০০ টাকা। (২) ঋণপত্রের সুদ বকেয়া রয়েছে; (৩) সাধারণ সঞ্চিতি তহবিলে ১০,০০০ টাকা স্থানান্তর কর; (৪) পেনশন তহবিলে ৫,০০০ টাকা স্থানান্তর কর; (৫) শেয়ার মূলধনের ১০% হারে চূড়ান্ত লভ্যাংশ ঘোষণা করতে হবে।
হিসাবের নাম | ডেবিট টাকা | ক্রেডিট টাকা
নগদ উদ্ধৃতি | ১০,০০০ |
আসবাবপত্র | ১,০০,০০০ |
শেয়ার অধিহার | | ৩৮,০০০
শিক্ষানবিশ সেলামি | | ১০,০০০
আয়কর ও আয়কর সঞ্চিতি | ২০,০০০ | ১৫,০০০
ইজারা সম্পদ (১০ বছর) | ২,০০,০০০ |
মজুদ পণ্য (১-১-২৩) | ৩০,০০০ |
পণ্য ক্রয় ও বিক্রয় | ১,২০,০০০ | ২,৭০,০০০
ক্রয় পরিবহণ | ১০,০০০ |
মজুরি | ১৫,০০০ |
বেতন | ২৫,০০০ |
প্রাপ্য হিসাব ও প্রদেয় হিসাব | ৬৫,০০০ | ৫,০০০
প্রদেয় বিল | | ৪,০০০
ব্যাংক জমাতিরিক্ত | | ১৫,০০০
পেনশন তহবিল | | ৩,০০০
অন্তর্বর্তীকালীন লভ্যাংশ | ২০,০০০ |
সাধারণ সঞ্চিতি | | ১৩,০০০
১০% ঋণপত্র | | ২০,০০০
সংরক্ষিত আয়ের জের (১-১-২৩) | | ২২,০০০
শেয়ার মূলধন (২০,০০০ শেয়ার) | | ২,০০,০০০
| ৬,১৫,০০০———————————————————— | ৬,১৫,০০০———————————————————— - 182.
পরোক্ষ কাঁচামাল কোন ধরনের উপরিব্যয়?
- 183.
A ও B একটি অংশীদারি কারবারের দুইজন অংশীদার। ২০২৩ সালের ১ জানুয়ারি তারিখে তাদের মূলধন হিসাবের উদ্বৃত্ত ছিল যথাক্রমে ৮০,০০০টাকা ও ৬০,০০০ টাকা। তারা কারবারের লাভ-ক্ষতি মূলধন অনুপাতে বণ্টন করে নেয়। ব্যবসায় পরিচালনার জন্য B প্রত্যেক মাসে ২,৫০০ টাকা করে বেতন পাবে। A ও B প্রত্যেক মাসের প্রথম তারিখে নগদ ১,০০০ টাকা ও ৮০০ টাকা উত্তোলন করে। নগদ উত্তোলন ছাড়াও A ২,০০০ টাকার পণ্য উত্তোলন করে যা হিসাবভুক্ত হয়নি। মূলধন ও নগদ উত্তোলনের উপর ১০% হারে সুদ ধার্য করতে হবে।উপরিউক্ত সমন্বয়গুলো সাধন করার পূর্বে ২০২৩ সালের ৩১ ডিসেম্বর তারিখে কারবারের নিট মুনাফা দাঁড়ায় ৬৫,১০০ টাকা।
- 184.
কোনটিকে কোম্পানির সংবিধান বলা হয়?
- 185.
পদ্মা কোম্পানি লিঃ ১০০ টাকা মূল্যের ৬০,০০০ শেয়ারে বিভক্ত, যা ৬০,০০,০০০ টাকা অনুমোদিত মূলধনে নিবন্ধিত হয়। কোম্পানি এর ১০,০০০ শেয়ার ১০% অধিহারে ইস্যু করে। মোট ১১,০০০ শেয়ারের আবেদন পাওয়া গেল। কোম্পানি ১০,০০০ শেয়ার আবেদনকারীদের মধ্যে বণ্টন করে। অতিরিক্ত আবেদনের অর্থ সংশ্লিষ্ট আবেদনকারীদের মধ্যে ফেরত দেয়া হলো।
- 186.
কোনটি কারখানা উপরিখরচ নয়?
- 187.
মোহনা লিঃ এর ২০২৩ সালের ৩১ ডিসেম্বর তারিখের আর্থিক অবস্থার বিবরণীর তথ্যসমূহ নিম্নরূপ:
দায় | টাকা | সম্পদ | টাকা
শেয়ার মূলধন | ৩০,০০০ | আসবাবপত্র | ২৫,০০০
সাধারণ সঞ্চিতি | ১৯,০০০ | মেশিন | ১৫,০০০
সংরক্ষিত আয় | ১,০০০ | সমাপনী মজুদ | ২০,০০০
১৫% ঋণ পত্র | ২০,০০০ | প্রাপ্য হিসাব | ৮,০০০
প্রদেয় হিসাব | ১৫,০০০ | প্রাপ্য বিল | ৭,০০০
প্রদেয় বিল | ৫,০০০ | নগদ তহবিল | ৫,০০০- | - | শেয়ার অবহার | ১০,০০০
- 188.
প্রারম্ভিক কাঁচামাল ১,০০,০০০ টাকা, কাঁচামাল ক্রয় ৫,০০,০০০ টাকা ও ব্যবহৃত কাঁচামাল ৪,৫০,০০০ টাকা হলে সমাপনী কাঁচামালের পরিমাণ কত?
- 189.

- 190.
অদাবিকৃত লভ্যাংশ প্রতিষ্ঠানের জন্য কী?
- 191.
মেঘনা লিঃ এর ২০২৩ সালের ৩১ ডিসেম্বর তারিখে উৎপাদন সংক্রান্ত তথ্যাবলি নিম্নরূপ:
বিবরণ | টাকা
কাঁচামালের প্রারম্ভিক মজুদ | ৬,০০০
কাঁচামালের সমাপনী মজুদ | ৮,০০০
তৈরিপণ্যের প্রারম্ভিক মজুদ | ৭,০০০
তৈরিপণ্যের সমাপনী মজুদ | ৫,০০০
কাঁচামাল ক্রয় | ৩২,০০০
প্রত্যক্ষ মজুরি | ২৫,০০০
কারখানা উপরি ব্যয় | ১৫,০০০
অফিস ও প্রশাসনিক খরচ | ২৫,০০০
বিক্রয় খরচ | ১৫,০০০
বিক্রয় মূল্য | ১,৫১,২৫০ - 192.
কখগ কোম্পানি লিঃ এর ২০২৩ সালের মে মাসের কাঁচামাল ক্রয় ও কারখানায় ইস্যু সংক্রান্ত তথ্যাবলি নিম্নে প্রদত্ত হলঃ২০২৩ মে ১: প্রারম্ভিক মজুদ প্রতি একক ৪ টাকা দরে ১২০০ একক।২০২৩ মে ৫: কাঁচামাল ক্রয় প্রতি একক পাঁচ টাকা দরে ১০০০ একক।২০২৩ মে ১০: কারখানায় ইস্যু ৫০০ একক।২০২৩ মে ২০: কাঁচামাল ক্রয় প্রতি একক ৭ টাকা দরে ৮০০ একক।২০২৩ মে ৩০: কারখানায় ইস্যু ৯০০ একক।
- 193.
কোন পদ্ধতিতে মজুদমালের মোট মূল্যকে মোট পরিমাণ দ্বারা ভাগ করে একক প্রতি মূল্য নির্ণয় করা হয়?
- 194.
X ওY একটি অংশীদারি কারবারের দুজন অংশীদার। ২০২৩ সালের ১ জানুয়ারি তারিখে তাদের মূলধন হিসাবের উদ্বৃত্ত ছিল যথাক্রমে ১,০০,০০০ টাকা ও ৮০,০০০ টাকা। তারা কারবারের লাভ-ক্ষতি ২:১ অনুপাতে বণ্টন করে নেয়।Y বছরে ১০,০০০ টাকা বেতনস্বরূপ পাবে। ১ জুলাই তারিখে X ৫০,০০০ টাকা কারবারে অতিরিক্ত মূলধন প্রদান করে এবং Y কারবারে ৪০,০০০ টাকা ঋণ প্রদান করে। X ও Y সারা বছরে কারবার থেকে যথাক্রমে নগদ ৩০,০০০ টাকা ও ২৪,০০০ টাকা উত্তোলন করে। মূলধন ও উত্তোলনের উপর ১০% সুদ ধার্য করতে হবে।Y এর বেতন ডেবিট করার পর ২০২৩ সালের ৩১ ডিসেম্বর তারিখে কারবারে নিট মুনাফা দাড়ায় ৫২,৯০০ টাকা।
- 195.
ক্রয় অধিযাচন পত্র কে প্রস্তুত করেন?
- 196.
সান কোম্পানি লিঃ প্রতিটি ২০ টাকা মূল্যের ৭৫,০০০ শেয়ারে বিভক্ত ১৫,০০,০০০ টাকার অনুমোদিত মূলধন নিয়ে নিবন্ধিত হয়। কোম্পানি এর ২০,০০০ শেয়ার ১০% অবহারে ইস্যু করে। ১৫,০০০ শেয়ারের আবেদন পাওয়া গেল এবং সংশ্লিষ্ট আবেদনকারীদের মধ্যে বণ্টন করে। কোম্পানি শেয়ার প্রতি ২ টাকা করে অবলেখকের কমিশন প্রদান করে।
- 197.
চলতি অনুপাতের আদর্শমান কত?
- 198.
রূপান্তর ব্যয় নির্ণয়ের সূত্র নিচের কোনটি?
- 199.
সাধারণ অংশীদারি ব্যবসায়ে সর্বোচ্চ সদস্য সংখ্যা কত?
- 200.
ওমেগা কোম্পানি লিমিটেড এর ২০২৩ সালের ৩১ ডিসেম্বর আর্থিক অবস্থার বিবরণী নিম্নরূপ:চলতি সম্পত্তি - ২,০০,০০০ টাকাচলতি দায় - ১,০০,০০০ টাকাব্যাংক জমাতিরিক্ত - ২০,০০০ টাকামজুদ পণ্য - ৪০,০০০ টাকা১০% ঋণপত্র - ১,০০,০০০ টাকাবিক্রয় - ২,০০,০০০ টাকামোট লাভ - ৪০,০০০ টাকাশেয়ার মূলধন - ২,০০,০০০ টাকাসঞ্চিতি তহবিল - ৭০,০০০ টাকাসংরক্ষিত আয় - ৩০,০০০ টাকা