হিসাববিজ্ঞান ২য় পত্র • Combined Board • ঢাকা, যশোর, সিলেট, দিনাজপুর বোর্ড ২০১৮
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
স্বর্ণা লি.-এর রেওয়ামিল নিম্নে দেওয়া হলো :সমন্বয়সমূহ : (i) সমাপনী মজুদ পণ্যের মূল্য ৩৮,০০০ টাকা। (ii) বিজ্ঞাপনের উদ্দেশ্যে ১,০০০ টাকা মূল্যের পণ্য ভোক্তাদের মধ্যে বিনামূল্যে বিতরণ করা হয়েছে যা এখনও হিসাবভুক্ত হয়নি। মোট বিজ্ঞাপনের ২% অংশ বিলম্বিত করতে হবে। (iii) কোম্পানি শেয়ার মূলধনের ওপর ৫% হারে লভ্যাংশ ঘোষণা করেছে। (iv) মজুরি বকেয়া রয়েছে ৩,০০০ টাকা ।
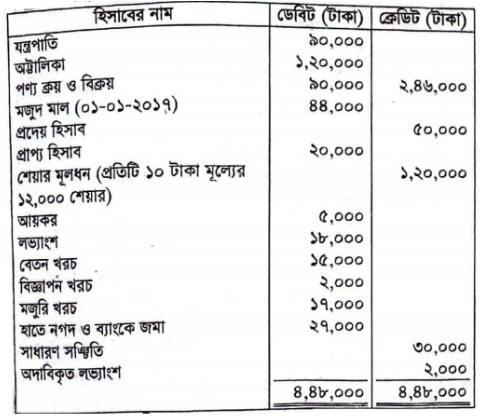
- ক)(1)
কোম্পানির পরোক্ষ ব্যয়ের পরিমাণ কত?
- খ)(2)
বিক্রীত পণ্যের ব্যয় নির্ণয় করো ।
- গ)(3)
২০১৭ সালের ৩১ ডিসেম্বর তারিখে কোম্পানির আর্থিক অবস্থার বিবরণী উপস্থাপন করো, মনে কর রক্ষিত আয় ছিল ৮৬,০০০ টাকা।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
পরোক্ষ ব্যয়ের পরিমাণ নির্ণয়:
১. বেতন খরচ = ১৫,০০০ টাকা
২. বিজ্ঞাপন খরচ:
রেওয়ামিলভুক্ত বিজ্ঞাপন = ২,০০০ টাকা
যোগ: বিনামূল্যে পণ্য বিতরণ = ১,০০০ টাকা
মোট বিজ্ঞাপন = ৩,০০০ টাকা
বাদ: বিলম্বিত বিজ্ঞাপন (৩,০০০ টাকার ২%) = ৬০ টাকা
নিট বিজ্ঞাপন খরচ = ২,৯৪০ টাকাঅতএব, মোট পরোক্ষ ব্যয়ের পরিমাণ = ১৫,০০০ + ২,৯৪০ = ১৭,৯৪০ টাকা।
- খ)
AI-তৈরি নমুনা উত্তর
বিক্রীত পণ্যের ব্যয় নির্ণয়:
প্রারম্ভিক মজুদ পণ্য (০১-০১-২০১৭) = ৪৪,০০০ টাকা
যোগ: পণ্য ক্রয় = ৯০,০০০ টাকা
বাদ: বিনামূল্যে পণ্য বিতরণ = (১,০০০) টাকা
নিট ক্রয় = ৮৯,০০০ টাকা
যোগ: প্রত্যক্ষ খরচ (মজুরি):
মজুরি খরচ = ১৭,০০০ টাকা
যোগ: বকেয়া মজুরি = ৩,০০০ টাকা
মোট মজুরি = ২০,০০০ টাকাব্যবহারযোগ্য পণ্যের ব্যয় = ৪৪,০০০ + ৮৯,০০০ + ২০,০০০ = ১,৫৩,০০০ টাকা
বাদ: সমাপনী মজুদ পণ্য = (৩৮,০০০) টাকাঅতএব, বিক্রীত পণ্যের ব্যয় = ১,১৫,০০০ টাকা।
- গ)
AI-তৈরি নমুনা উত্তর
স্বর্ণা লি.-
আর্থিক অবস্থার বিবরণী
৩১ ডিসেম্বর, ২০১৭(ক) সম্পদসমূহ:
১. স্থায়ী সম্পদ:
যন্ত্রপাতি = ৯০,০০০ টাকা
অট্টালিকা = ১,২০,০০০ টাকা
মোট স্থায়ী সম্পদ = ২,১০,০০০ টাকা২. চলতি সম্পদ:
হাতে নগদ ও ব্যাংকে জমা = ২৭,০০০ টাকা
প্রাপ্য হিসাব = ২০,০০০ টাকা
সমাপনী মজুদ পণ্য = ৩৮,০০০ টাকা
মোট চলতি সম্পদ = ৮৫,০০০ টাকা৩. অসমন্বিত ব্যয় / কাল্পনিক সম্পদ:
বিলম্বিত বিজ্ঞাপন = ৬০ টাকামোট সম্পদ = ২,১০,০০০ + ৮৫,০০০ + ৬০ = ২,৯৫,০৬০ টাকা।
(খ) শেয়ারহোল্ডারদের স্বত্ব ও দায়সমূহ:
১. শেয়ার মূলধন:
পরিশোধিত মূলধন (১২,০০০ শেয়ার প্রতিটির মূল্য ১০ টাকা) = ১,২০,০০০ টাকা২. সঞ্চিতি ও উদ্বৃত্ত:
সাধারণ সঞ্চিতি = ৩০,০০০ টাকা
রক্ষিত আয় বিবরণীর উদ্বৃত্ত = ৮৬,০০০ টাকা
মোট সঞ্চিতি ও উদ্বৃত্ত = ১,১৬,০০০ টাকা৩. চলতি দায় ও ভবিষ্যৎ ব্যবস্থা:
প্রদেয় হিসাব = ৫০,০০০ টাকা
অদাবিকৃত লভ্যাংশ = ২,০০০ টাকা
ঘোষিত লভ্যাংশ (১,২০,০০০ টাকার ৫%) = ৬,০০০ টাকা
বকেয়া মজুরি = ৩,০০০ টাকা
আয়কর (রেওয়ামিলের ডেবিট আয়করকে চলতি বছরের অগ্রিম/দায় বিবেচনা সাপেক্ষে; অন্যথায় সাধারণ চলতি দায়ে অগ্রিম আয়কর সম্পদ হিসেবেও দেখানো যায়; কিন্তু প্রচলিত নিয়মে রেওয়ামিলের আয়কর রক্ষিত আয়ে সমন্বয় না হয়ে সম্পদ হিসেবেও আসতে পারে। এখানে প্রদেয় লভ্যাংশ ও বকেয়া যুক্ত করে):
মোট চলতি দায় = ৫০,০০০ + ২,০০০ + ৬,০০০ + ৩,০০০ = ৬১,০০০ টাকা (যদি অগ্রিম আয়কর সম্পদে দেখানো হয় ৫,০০০ টাকা, তবে উভয় পাশের যোগফল সামঞ্জস্যপূর্ণ হবে; অথবা আয়কর রক্ষিত আয়ে সমন্বয় না হয়ে থাকলে তা চলতি সম্পদ)। রেওয়ামিলের আয়কর ৫,০০০ টাকা চলতি সম্পদে অন্তর্ভুক্ত করলে মোট সম্পদ হবে ৩,০০,০৬০ টাকা এবং রক্ষিত আয় ৮৬,০০০ টাকায় প্রস্তাবিত লভ্যাংশ ৬,০০০ সমন্বয় করা থাকলে মোট স্বত্ব ও দায় হবে ৩,০০,০৬০ টাকা।
(নোট: উদ্দীপকে রক্ষিত আয়ের সমাপনী জের ৮৬,০০০ টাকা সরাসরি ধরে প্রস্তুতকৃত বিবরণীটি ভারসাম্যপূর্ণ)।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও