হিসাববিজ্ঞান ২য় পত্র • Dinajpur Board • দিনাজপুর বোর্ড ২০২১
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
অন্যান্য তথ্যাবলি : (i) চলতি বছরে সাপ্লাইজ বাবদ খরচ হয়েছে ১৫,০০০ টাকা; (ii) অগ্রিম বিমার ১৫,০০০ টাকার মেয়াদ উত্তীর্ণ হয়েছে; (iii) বিনিয়োগের সুদ অনাদায়ি আছে ৫,০০০ টাকা; (iv) অফিস সরঞ্জামের ওপর ১০% হারে অবচয় ধার্য করতে হবে; (v) শেয়ার প্রতি ২ টাকা করে লভ্যাংশ ঘোষণা করতে হবে ।
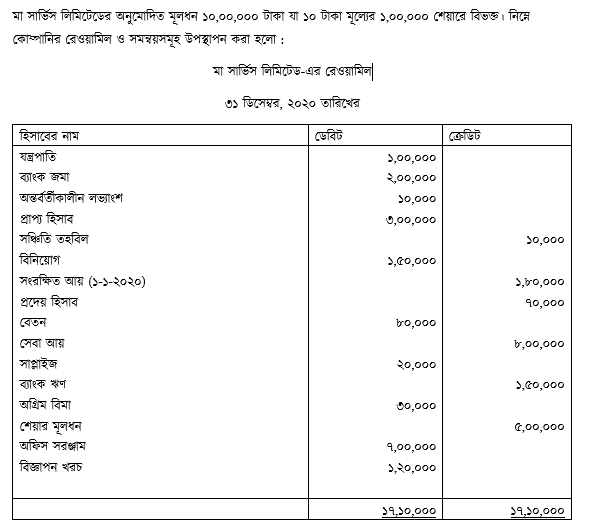
- ক)(1)
লভ্যাংশের হার নির্ণয় কর।
- খ)(2)
মা সার্ভিস লিমিটেডের বিশদ আয় বিবরণী প্রস্তুত কর।
- গ)(3)
৩১ ডিসেম্বর, ২০২০ তারিখে মোট সম্পদের পরিমাণ নির্ণয় কর।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
লভ্যাংশের হার নির্ণয়:
আমরা জানি,
প্রতি শেয়ারের অভিহিত/লিখিত মূল্য = ১০ টাকা
শেয়ার প্রতি ঘোষিত লভ্যাংশ = ২ টাকাঅতএব, লভ্যাংশের হার = (শেয়ার প্রতি ঘোষিত লভ্যাংশ ÷ শেয়ারের লিখিত মূল্য) × ১০০
= (২ ÷ ১০) × ১০০
= ২০%উত্তর: লভ্যাংশের হার ২০%।
- খ)
AI-তৈরি নমুনা উত্তর
মা সার্ভিস লিমিটেড
বিশদ আয় বিবরণী
২০২০ সালের ৩১ ডিসেম্বর সমাপ্ত বছরের জন্যবিবরণ টাকা টাকা পরিচালন আয়: সেবা আয় ৮,০০,০০০ বাদ: পরিচালন ব্যয়: বেতন ৮০,০০০ সাপ্লাইজ খরচ (সমন্বয় ১) ১৫,০০০ বিমা খরচ (অগ্রিম বিমার মেয়াদোত্তীর্ণ অংশ) ১৫,০০০ বিজ্ঞাপন খরচ ১,২০,০০০ অফিস সরঞ্জামের অবচয় (৭,০০,০০০ × ১০%) ৭০,০০০ মোট পরিচালন ব্যয় (৩,০০,০০০) পরিচালন মুনাফা ৫,০০,০০০ যোগ: অপরিচালন আয়: অনাদায়ি বিনিয়োগের সুদ ৫,০০০ নিট মুনাফা ৫,০৫,০০০ উত্তর: নিট মুনাফা ৫,০৫,০০০ টাকা।
- গ)
AI-তৈরি নমুনা উত্তর
মা সার্ভিস লিমিটেড
মোট সম্পদ নির্ণয়
৩১ ডিসেম্বর, ২০২০ তারিখেবিবরণ টাকা টাকা স্থায়ী সম্পদ: যন্ত্রপাতি ১,০০,০০০ অফিস সরঞ্জাম ৭,০০,০০০ বাদ: পুঞ্জীভূত অবচয় (৭০,০০০) ৬,৩০,০০০ মোট স্থায়ী সম্পদ ৭,৩০,০০০ দীর্ঘমেয়াদি বিনিয়োগ:
বিনিয়োগ | | ১,৫০,০০০চলতি সম্পদ:
ব্যাংক জমা | ২,০০,০০০ |
প্রাপ্য হিসাব | ৩,০০,০০০ |
অব্যবহৃত সাপ্লাইজ (২০,০০০ - ১৫,০০০) | ৫,০০০ |
অগ্রিম বিমা (৩০,০০০ - ১৫,০০০) | ১৫,০০০ |
অনাদায়ি বিনিয়োগের সুদ | ৫,০০০ |
মোট চলতি সম্পদ | | ৫,২৫,০০০মোট সম্পদ = ৭,৩০,০০০ + ১,৫০,০০০ + ৫,২৫,০০০ = ১৪,০৫,০০০ টাকা।
উত্তর: মোট সম্পদের পরিমাণ ১৪,০৫,০০০ টাকা।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও