ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র • Cumilla Board • কুমিল্লা বোর্ড ২০২১
ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র প্রশ্ন
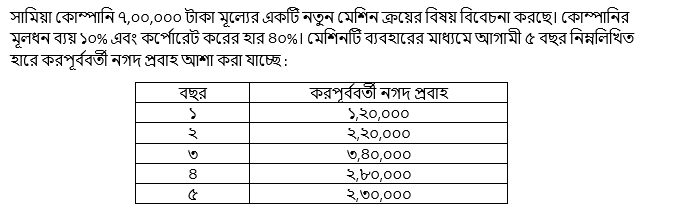
- ক)(1)
প্রকল্প কী ?
- খ)(2)
মূলধন বাজেটিংয়ের দুইটি উদ্দেশ্য লেখ।
- গ)(3)
উদ্দীপকে বর্ণিত মেশিনটির গড় উপার্জন হার কত?
- ঘ)(4)
নিট বর্তমান মূল্যের আলোকে মেশিনটি ক্রয়ের বিষয়ে কোম্পানির সিদ্ধান্ত কী হওয়া উচিত? বিশ্লেষণ কর।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
নির্দিষ্ট কোনো উদ্দেশ্য বা লক্ষ্য অর্জনের জন্য একটি নির্দিষ্ট সময়ের মধ্যে সমাপ্তযোগ্য সুনির্দিষ্ট কর্মপরিকল্পনাই হলো প্রকল্প।
- খ)
AI-তৈরি নমুনা উত্তর
মূলধন বাজেটিংয়ের দুইটি প্রধান উদ্দেশ্য নিচে দেওয়া হলো:
১. মুনাফা সর্বোচ্চকরণ: দীর্ঘমেয়াদি বিনিয়োগের বিভিন্ন বিকল্পের লাভজনকতা মূল্যায়ন করে সবচেয়ে লাভজনক প্রকল্পে মূলধন বিনিয়োগের মাধ্যমে প্রতিষ্ঠানের মুনাফা বৃদ্ধি করা।
২. ঝুঁকি হ্রাসকরণ: ভবিষ্যতের অনিশ্চয়তা ও বিনিয়োগ সংক্রান্ত ঝুঁকি বৈজ্ঞানিক ও গাণিতিক পদ্ধতিতে বিশ্লেষণ করে মূলধনের নিরাপত্তা নিশ্চিত করা ও ঝুঁকি ন্যূনতম রাখা। - গ)
AI-তৈরি নমুনা উত্তর
উদ্দীপকে মেশিনটির ক্রয়মূল্য = ৭,০০,০০০ টাকা এবং আয়ুষ্কাল = ৫ বছর।
ভগ্নাবশেষ মূল্য না থাকায়,
বার্ষিক অবচয় = ৭,০০,০০০ / ৫ = ১,৪০,০০০ টাকা।কর-পরবর্তী নিট মুনাফা (EAT) নির্ণয়:
- বছর ১: করপূর্ব নগদ প্রবাহ (CFBT) ১,২০,০০০ - অবচয় ১,৪০,০০০ = EBT (-২০,০০০)। কর সমন্বয় (৪০%) = -৮,০০০। EAT = -১২,০০০ টাকা।
- বছর ২: CFBT ২,২০,০০০ - অবচয় ১,৪০,০০০ = EBT ৮০,০০০; কর (৪০%) = ৩২,০০০; EAT = ৪৮,০০০ টাকা।
- বছর ৩: CFBT ৩,৮০,০০০ - অবচয় ১,৪০,০০০ = EBT ২,৪০,০০০; কর (৪০%) = ৯৬,০০০; EAT = ১,৪৪,০০০ টাকা।
- বছর ৪: CFBT ২,৮০,০০০ - অবচয় ১,৪০,০০০ = EBT ১,৪০,০০০; কর (৪০%) = ৫৬,০০০; EAT = ৮৪,০০০ টাকা।
- বছর ৫: CFBT ২,৩০,০০০ - অবচয় ১,৪০,০০০ = EBT ৯০,০০০; কর (৪০%) = ৩৬,০০০; EAT = ৫৪,০০০ টাকা।
মোট কর-পরবর্তী নিট মুনাফা = (-১২,০০০) + ৪৮,০০০ + ১,৪৪,০০০ + ৮৪,০০০ + ৫৪,০০০ = ৩,১৮,০০০ টাকা।
গড় কর-পরবর্তী নিট মুনাফা = ৩,১৮,০০০ / ৫ = ৬৩,৬০০ টাকা।
(নোট: যদি ১ম বছরের ক্ষতিতে কর রিফান্ড/সমন্বয় না ধরা হয়, তবে মোট নিট মুনাফা = ১,৯৮,০০০ টাকা এবং গড় নিট মুনাফা = ৩৯,৬০০ টাকা। সাধারণ নিয়মে কর সমন্বয় ধরে গড় নিট মুনাফা ৬৩,৬০০ টাকা)।
গড় বিনিয়োগ = প্রাথমিক বিনিয়োগ / ২ = ৭,০০,০০০ / ২ = ৩,৫০,০০০ টাকা।অতএব, গড় উপার্জন হার (ARR) = (গড় নিট মুনাফা / গড় বিনিয়োগ) × ১০০
= (৬৩,৬০০ / ৩,৫০,০০০) × ১০০ = ১৮.১৭%
(বিকল্পভাবে, কর সুবিধা সমন্বয় না করলে: ৩৯,৬০০ / ৩,৫০,০০০ × ১০০ = ১১.৩১%)। - ঘ)
AI-তৈরি নমুনা উত্তর
নিট বর্তমান মূল্যের (NPV) আলোকে মেশিনটি ক্রয় করা লাভজনক হবে কি না তা জানার জন্য কর-পরবর্তী নগদ আন্তঃপ্রবাহ (CFAT = EAT + অবচয়) ও তার বর্তমান মূল্য নির্ণয় করতে হবে।
CFAT ও ১০% বাট্টা হারে বর্তমান মূল্য (PV):
- বছর ১: CFAT = -১২,০০০ + ১,৪০,০০০ = ১,২৮,০০০ টাকা; PV = ১,২৮,০০০ / (১.১০)^১ = ১,১৬,৩৬৪ টাকা।
- বছর ২: CFAT = ৪৮,০০০ + ১,৪০,০০০ = ১,৮৮,০০০ টাকা; PV = ১,৮৮,০০০ / (১.১০)^২ = ১,৫৫,৩৭২ টাকা।
- বছর ৩: CFAT = ১,৪৪,০০০ + ১,৪০,০০০ = ২,৮৪,০০০ টাকা; PV = ২,৮৪,০০০ / (১.১০)^৩ = ২,১৩,৩৭৩ টাকা।
- বছর ৪: CFAT = ৮৪,০০০ + ১,৪০,০০০ = ২,২৪,০০০ টাকা; PV = ২,২৪,০০০ / (১.১০)^৪ = ১,৫৩,০০৫ টাকা।
- বছর ৫: CFAT = ৫৪,০০০ + ১,৪০,০০০ = ১,৯৪,০০০ টাকা; PV = ১,৯৪,০০০ / (১.১০)^৫ = ১,২০,৪৫৮ টাকা।
(কর সমন্বয় না ধরলে CFAT যথাক্রমে ১,২০,০০০, ১,৮৮,০০০, ২,৮৪,০০০, ২,২৪,০০০ ও ১,৯৪,০০০ টাকা; মোট PV = ৭,০৮,৭৭৮ টাকা)।
সাধারণ নিয়মে (ট্যাক্স শিল্ডসহ) মোট বর্তমান মূল্য (TPV) = ৭,৫৮,৫৭২ টাকা।
এখানে,
নিট বর্তমান মূল্য (NPV) = মোট বর্তমান মূল্য (TPV) - প্রাথমিক বিনিয়োগ (NCO)
= ৭,৫৮,৫৭২ - ৭,০০,০০০ = ৫৮,৫৭২ টাকা।(অন্যথায়, কর সমন্বয়হীন হিসেবে TPV = ৬,৮১,২১৬ টাকা হলে NPV = ৬,৮১,২১৬ - ৭,০০,০০০ = -১৮,৭৮৪ টাকা)।
সিদ্ধান্ত:
প্রতিষ্ঠানের অন্যান্য লাভজনক আয়ের বিপরীতে ১ম বছরের লোকসানের ট্যাক্স সুবিধা বিদ্যমান থাকলে মেশিনটির NPV ধনাত্মক (+৫৮,৫৭২ টাকা) হয়, যার ফলে প্রকল্পটি গ্রহণ বা মেশিনটি ক্রয় করা উচিত। কিন্তু একক প্রকল্প হিসেবে প্রথম বছর কর রেয়াত না পেলে NPV ঋণাত্মক (-১৮,৭৮৪ টাকা) হওয়ায় মেশিনটি ক্রয় করা উচিত নয়। সাধারণত মূলধন বাজেটিংয়ের সিদ্ধান্ত নীতি অনুযায়ী, ধনাত্মক NPV হলে প্রকল্পটি গ্রহণযোগ্য বিবেচিত হয়।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও