হিসাববিজ্ঞান ২য় পত্র • Mymensingh Board • ময়মনসিংহ বোর্ড ২০২২
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
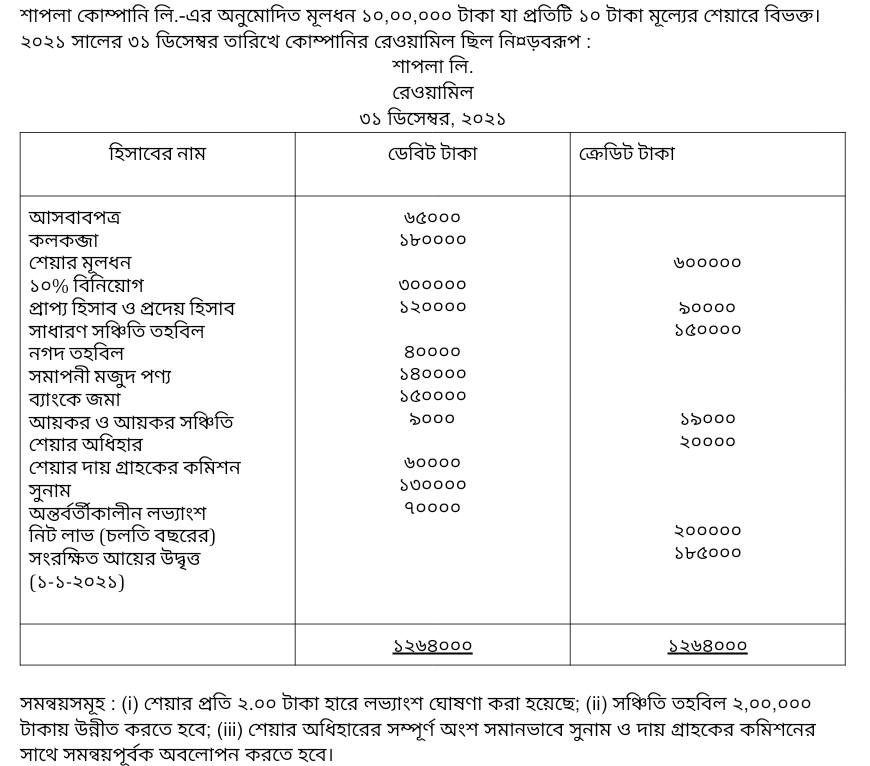
- ক)(1)
শেয়ার মূলধনের উপর ঘোষিত লভ্যাংশের শতকরা হার নির্ণয় কর।
- খ)(2)
সংরক্ষিত আয় বিবরণী প্রস্তুত কর।
- গ)(3)
৩১ ডিসেম্বর, ২০২১ তারিখে কোম্পানির মোট সম্পদের পরিমাণ নির্ণয় কর।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
শেয়ার মূলধনের উপর ঘোষিত লভ্যাংশের শতকরা হার নির্ণয়:
প্রতিটি শেয়ারের অভিহিত মূল্য = ১০ টাকা।
শেয়ার প্রতি ঘোষিত লভ্যাংশ = ২.০০ টাকা।অতএব, শেয়ার মূলধনের উপর ঘোষিত লভ্যাংশের শতকরা হার =
।(অথবা মোট হিসেবে:
মোট পরিশোধিত শেয়ার মূলধন = ৬,০০,০০০ টাকা
শেয়ার সংখ্যা = টি
ঘোষিত লভ্যাংশ = টাকা
লভ্যাংশের শতকরা হার = ।) - খ)
AI-তৈরি নমুনা উত্তর
শাপলা কোম্পানি লি.-এর
সংরক্ষিত আয় বিবরণী
৩১ ডিসেম্বর, ২০২১ তারিখে সমাপ্ত বছরের জন্যবিবরণ টাকা টাকা আয়সমূহ: সংরক্ষিত আয়ের প্রারম্ভিক উদ্বৃত্ত (০১-০১-২০২১) ১,৮৫,০০০ যোগ: চলতি বছরের নিট লাভ ২,০০,০০০ মোট আয় ৩,৮৫,০০০ বণ্টনসমূহ/প্রয়োগ: অন্তর্বর্তীকালীন লভ্যাংশ ৭০,০০০ ঘোষিত লভ্যাংশ () ১,২০,০০০ সাধারণ সঞ্চিতি তহবিলে স্থানান্তর () ৫০,০০০ মোট বণ্টন (২,৪০,০০০) সংরক্ষিত আয়ের সমাপনী উদ্বৃত্ত (উদ্বৃত্তপত্রে স্থানান্তরযোগ্য) ১,৪৫,০০০ - গ)
AI-তৈরি নমুনা উত্তর
শাপলা কোম্পানি লি.-এর
মোট সম্পদের পরিমাণ নির্ণয়
৩১ ডিসেম্বর, ২০২১ তারিখেবিবরণ টাকা টাকা স্থায়ী সম্পদ: আসবাবপত্র ৭৫,০০০ কলকব্জা ১,৮০,০০০ সুনাম ( সমন্বয়) ১,২০,০০০ ৩,৭৫,০০০ দীর্ঘমেয়াদি বিনিয়োগ: ১০% বিনিয়োগ ৩,০০,০০০ চলতি সম্পদ: প্রাপ্য হিসাব ১,২০,০০০ সমাপনী মজুদ পণ্য ১,৪০,০০০ নগদ তহবিল ৪০,০০০ ব্যাংকে জমা ১,৫০,০০০ বিনিয়োগের বকেয়া/অনাদায়ী সুদ () ৩০,০০০ অগ্রিম আয়কর (আয়কর রেওয়ামিল ৯০,০০০ - আয়কর সঞ্চিতি ৯৯,০০০ = ক্রেডিট ৯,০০০ টাকা, সুতরাং এটি চলতি দায়) - ৪,৮০,০০০ অবাস্তব / ভুয়া সম্পদ বা অসমন্বিত ব্যয়: শেয়ার দায়গ্রাহকের কমিশন ( সমন্বয়) ৫০,০০০ মোট সম্পদ ১২,০৫,০০০ (টীকা: শেয়ার অধিহারের ২০,০০০ টাকার সমানভাবে সুনাম ও কমিশন হতে ১০,০০০ টাকা করে অবলোপন করা হয়েছে। বিনিয়োগের ওপর কোনো তারিখ না থাকায় পূর্ণ বছরের সুদ ৩,০০,০০০ × ১০% = ৩০,০০০ টাকা চলতি সম্পদে অন্তর্ভুক্ত হয়েছে।)
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও