হিসাববিজ্ঞান ২য় পত্র • Sylhet Board • সিলেট বোর্ড ২০২৫
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
কোরিয়ান কোম্পানি লি. প্রতিটি ১০ টাকা মূল্যের ২০,০০০ শেয়ারে নিবন্ধিত। ২০২৪ সালের ৩১ ডিসেম্বর তারিখে কোম্পানির আর্থিক তথ্যাবলিনিম্নরূপ:কোরিয়ান কোম্পানি লি.রেওয়ামিল৩১ ডিসেম্বর, ২০২৪সমন্বয়সমূহ: (i) সমাপনী মজুদ পণ্য ৪০,০০০ টাকা যার বাজারমূল্য ৩৫,০০০ টাকা। (ii) ০১-০৭-২০২৪ তারিখে একটি নতুন মেশিনের সংস্থাপন ব্যয় ২,০০০ টাকা মজুরির অন্তর্ভুক্ত রয়েছে। (iii) কলকব্জার ওপর ১০% হারে অবচয় ধার্য করতে হবে। (iv) প্রাপ্য হিসাবের ৫,০০০ টাকা আদায়যোগ্য নয়।
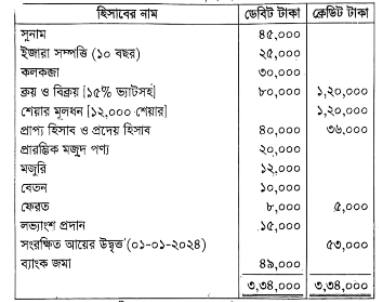
- ক)(1)
ক্রয় ও বিক্রয়ের ভ্যাটের পরিমাণ নির্ণয় করো।
- খ)(2)
কোরিয়ান কোম্পানি লি.-এর ২০২৪ সালের ৩১ ডিসেম্বর তারিখে মোট লাভ/মোট ক্ষতির পরিমাণ নির্ণয় করো।
- গ)(3)
কোরিয়ান কোম্পানি লি.-এর ২০২৪ সালের ৩১ ডিসেম্বর তারিখে মোট সম্পত্তির পরিমাণ নির্ণয় করো।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
ক্রয় ও বিক্রয়ের ভ্যাটের পরিমাণ নির্ণয়:
১. ক্রয় ভ্যাট নির্ণয়:
রেওয়ামিলে উল্লিখিত ক্রয় (ভ্যাটসহ) = ৮০,০০০ টাকা
বাদ: বহিঃফেরত (ক্রয় ফেরত) = ৫,০০০ টাকা
নিট ক্রয় (১৫% ভ্যাটসহ) = ৭৫,০০০ টাকা
অতএব, ক্রয় ভ্যাট = ৭৫,০০০ × (১৫/১১৫) = ৯,৭৮২.৬১ টাকা (বা প্রায় ৯,৭৮৩ টাকা)
(উল্লেখ্য, যদি ফেরতের ওপর ভ্যাট সমন্বিত না ধরা হয়, তবে ক্রয় ভ্যাট = ৮০,০০০ × ১৫/১১৫ = ১০,৪৩৫ টাকা। তবে সাধারণত নিট ক্রয়ের ওপর ভ্যাট নির্ণয় করা হয়: ৭৫,০০০ × ১৫/১১৫ = ৯,৭৮৩ টাকা)২. বিক্রয় ভ্যাট নির্ণয়:
রেওয়ামিলে উল্লিখিত বিক্রয় (ভ্যাটসহ) = ১,২০,০০০ টাকা
বাদ: আন্তঃফেরত (বিক্রয় ফেরত) = ৮,০০০ টাকা
নিট বিক্রয় (১৫% ভ্যাটসহ) = ১,১২,০০০ টাকা
অতএব, বিক্রয় ভ্যাট = ১,১২,০০০ × (১৫/১১৫) = ১৪,৬০৮.৭০ টাকা (বা প্রায় ১৪,৬০৯ টাকা)
(ফেরত বিবেচনা না করলে: ১,২০,০০০ × ১৫/১১৫ = ১৫,৬৫২ টাকা) - খ)
AI-তৈরি নমুনা উত্তর
কোরিয়ান কোম্পানি লি.-এর বিশদ আয় বিবরণী (আংশিক)
২০২৪ সালের ৩১ ডিসেম্বর সমাপ্ত বছরের জন্যবিবরণ টাকা টাকা নিট বিক্রয়: বিক্রয় (ভ্যাটসহ) ১,২০,০০০ বাদ: বিক্রয় ফেরত (৮,০০০) ১,১২,০০০ বাদ: বিক্রয় ভ্যাট (১,১২,০০০ × ১৫/১১৫) (১৪,৬০৯) ৯৭,৩৯১ বাদ: বিক্রীত পণ্যের ব্যয়: প্রারম্ভিক মজুদ পণ্য ২০,০০০ যোগ: ক্রয় (ভ্যাটসহ) ৮০,০০০ বাদ: ক্রয় ফেরত (৫,০০০) ৭৫,০০০ বাদ: ক্রয় ভ্যাট (৭৫,০০০ × ১৫/১১৫) (৯,৭৮৩) ৬৫,২১৭ যোগ: মজুরি ১২,০০০ বাদ: মেশিনের সংস্থাপন ব্যয় (২,০০০) ১০,০০০ বিক্রয়যোগ্য পণ্যের ব্যয় ৯৫,২১৭ বাদ: সমাপনী মজুদ পণ্য (বাজারমূল্য কম হওয়ায়) (৩৫,০০০) বিক্রীত পণ্যের ব্যয় (৬০,২১৭) মোট লাভ ৩৭,১৭৪ - গ)
AI-তৈরি নমুনা উত্তর
কোরিয়ান কোম্পানি লি.-এর আর্থিক অবস্থার বিবরণী (আংশিক - মোট সম্পদ)
৩১ ডিসেম্বর, ২০২৪ তারিখে প্রস্তুতকৃতবিবরণ টাকা টাকা স্থায়ী সম্পদ ও অস্পর্শনীয় সম্পদ: সুনাম ৪৫,০০০ ইজারা সম্পত্তি (১০ বছর) ২৫,০০০ বাদ: অবলোপন (২৫,০০০ ÷ ১০) (২,৫০০) ২২,৫০০ কলকব্জা ৩০,০০০ যোগ: নতুন মেশিনের সংস্থাপন ব্যয় ২,০০০ ৩২,০০০ বাদ: অবচয় [(৩০,০০০ × ১০%) + (২,০০০ × ১০% × ৬/১২)] = (৩,০০০ + ১০০) (৩,১০০) ২৮,৯০০ মোট স্থায়ী সম্পদ ৯৬,৪০০ চলতি সম্পদ: ব্যাংক জমা ৪৯,০০০ প্রাপ্য হিসাব ৪০,০০০ বাদ: অনাদায়ী পাওনা (৫,০০০) ৩৫,০০০ সমাপনী মজুদ পণ্য ৩৫,০০০ নিট ভ্যাট চলতি হিসাব (প্রাপ্য) (ক্রয় ভ্যাট ৯,৭৮৩ – বিক্রয় ভ্যাট ১৪,৬০৯ হলে প্রদেয় হয়, তাই ভ্যাট চলতি হিসাব প্রদেয় দায় হিসেবে গণ্য হতে পারে) — মোট চলতি সম্পদ ১,১৯,০০০ মোট সম্পদ ২,১৫,৪০০
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও