হিসাববিজ্ঞান ১ম পত্র • Dhaka Board • ঢাকা বোর্ড ২০১৬
হিসাববিজ্ঞান ১ম পত্র প্রশ্ন
জনাব তামান্না জাহান 'জাহান এন্টারপ্রাইজ'-এর নামে ক্রীড়া সামগ্রীর ক্রয়- বিক্রয় পরিচালনা করেন। ২০১৫ সালের ৩১ ডিসেম্বর তারিখে তার হিসাব বইতে নিম্নোক্ত রেওয়ামিলটি প্রস্তুত করা হয়:অন্যান্য তথ্য: ১. সমাপনী মজুদের প্রকৃত পরিমাণ ৪২,০০০ টাকা। ২. সরলরৈখিক পদ্ধতিতে আসবাবপত্রের ওপর ৫% হারে অবচয় ধার্য করো। ৩. বিজ্ঞাপন খরচকে চারটি আর্থিক বছরের মধ্যে সমানভাবে সমন্বয় করতে হবে। ৪, প্রাপ্য হিসাবের ৩% অনাদায়ী পাওনা সঞ্চিতি সংরক্ষণ করো।
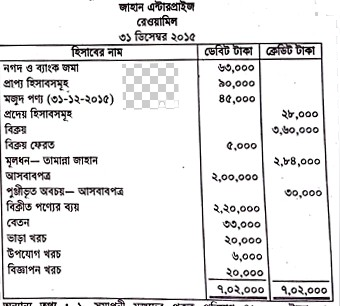
- ক)(1)
১নং ও ৩নং-এর সমন্বয় জাবেদা তৈরি করো।
- খ)(2)
২০১৫ সালের ৩১ ডিসেম্বর তারিখে দশ ঘরবিশিষ্ট কার্যপত্র প্রস্তুত করো।
- গ)(3)
২০১৫ সালের ৩১ ডিসেম্বর তারিখে জাহান এন্টারপ্রাইজের সমাপ্তি জাবেদা প্রস্তুত করো।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
জাহান এন্টারপ্রাইজ
সমন্বয় জাবেদা
৩১ ডিসেম্বর, ২০১৫১.
বিক্রীত পণ্যের ব্যয় হিসাব ---- ডেবিট ৩,০০০ টাকা
মজুদ পণ্য (৩১-১২-২০১৫) হিসাব ---- ক্রেডিট ৩,০০০ টাকা
(যেহেতু সমাপনী মজুদের প্রকৃত মূল্য ৪৫,০০০ - ৪২,০০০ = ৩,০০০ টাকা কম দেখানো হয়েছে)৩.
বিলম্বিত বিজ্ঞাপন হিসাব ---- ডেবিট ১৫,০০০ টাকা
বিজ্ঞাপন খরচ হিসাব ---- ক্রেডিট ১৫,০০০ টাকা
(বিজ্ঞাপন খরচ ২০,০০০ টাকার ৩/৪ অংশ অর্থাৎ ১৫,০০০ টাকা বিলম্বিত করা হলো) - খ)
AI-তৈরি নমুনা উত্তর
জাহান এন্টারপ্রাইজ
কার্যপত্র (১০ ঘর বিশিষ্ট)
২০১৫ সালের ৩১ ডিসেম্বর সমাপ্ত বছরের জন্য[টাকার অঙ্কগুলো ক্রমান্বয়ে রেওয়ামিল (ডে/ক্রে), সমন্বয় (ডে/ক্রে), সমন্বিত রেওয়ামিল (ডে/ক্রে), বিশদ আয় বিবরণী (ডে/ক্রে), আর্থিক অবস্থার বিবরণী (ডে/ক্রে)]:
১. নগদ ও ব্যাংক জমা: রেওয়ামিল ডে. ৬৩,০০০ | সমন্বিত ডে. ৬৩,০০০ | আর্থিক অবস্থা ডে. ৬৩,০০০
২. প্রাপ্য হিসাবসমূহ: রেওয়ামিল ডে. ৯০,০০০ | সমন্বিত ডে. ৯০,০০০ | আর্থিক অবস্থা ডে. ৯০,০০০
৩. মজুদ পণ্য (৩১-১২-২০১৫): রেওয়ামিল ডে. ৪৫,০০০ | সমন্বয় ক্রে. ৩,০০০ | সমন্বিত ডে. ৪২,০০০ | আর্থিক অবস্থা ডে. ৪২,০০০
৪. প্রদেয় হিসাবসমূহ: রেওয়ামিল ক্রে. ২৮,০০০ | সমন্বিত ক্রে. ২৮,০০০ | আর্থিক অবস্থা ক্রে. ২৮,০০০
৫. বিক্রয়: রেওয়ামিল ক্রে. ৩,৬০,০০০ | সমন্বিত ক্রে. ৩,৬০,০০০ | আয় বিবরণী ক্রে. ৩,৬০,০০০
৬. বিক্রয় ফেরত: রেওয়ামিল ডে. ৫,০০০ | সমন্বিত ডে. ৫,০০০ | আয় বিবরণী ডে. ৫,০০০
৭. মূলধন: রেওয়ামিল ক্রে. ২,৮৪,০০০ | সমন্বিত ক্রে. ২,৮৪,০০০ | আর্থিক অবস্থা ক্রে. ২,৮৪,০০০
৮. আসবাবপত্র: রেওয়ামিল ডে. ২,০০,০০০ | সমন্বিত ডে. ২,০০,০০০ | আর্থিক অবস্থা ডে. ২,০০,০০০
৯. পুঞ্জীভূত অবচয়-আসবাবপত্র: রেওয়ামিল ক্রে. ৩০,০০০ | সমন্বয় ক্রে. ১০,০০০ | সমন্বিত ক্রে. ৪০,০০০ | আর্থিক অবস্থা ক্রে. ৪০,০০০
১০. বিক্রীত পণ্যের ব্যয়: রেওয়ামিল ডে. ২,২০,০০০ | সমন্বয় ডে. ৩,০০০ | সমন্বিত ডে. ২,২৩,০০০ | আয় বিবরণী ডে. ২,২৩,০০০
১১. বেতন: রেওয়ামিল ডে. ৩৩,০০০ | সমন্বিত ডে. ৩৩,০০০ | আয় বিবরণী ডে. ৩৩,০০০
১২. ভাড়া খরচ: রেওয়ামিল ডে. ২০,০০০ | সমন্বিত ডে. ২০,০০০ | আয় বিবরণী ডে. ২০,০০০
১৩. উপযোগ খরচ: রেওয়ামিল ডে. ৬,০০০ | সমন্বিত ডে. ৬,০০০ | আয় বিবরণী ডে. ৬,০০০
১৪. বিজ্ঞাপন খরচ: রেওয়ামিল ডে. ২০,০০০ | সমন্বয় ক্রে. ১৫,০০০ | সমন্বিত ডে. ৫,০০০ | আয় বিবরণী ডে. ৫,০০০
১৫. বিলম্বিত বিজ্ঞাপন: সমন্বয় ডে. ১৫,০০০ | সমন্বিত ডে. ১৫,০০০ | আর্থিক অবস্থা ডে. ১৫,০০০
১৬. অবচয় খরচ: সমন্বয় ডে. ১০,০০০ | সমন্বিত ডে. ১০,০০০ | আয় বিবরণী ডে. ১০,০০০
১৭. অনাদায়ী পাওনা খরচ: সমন্বয় ডে. ২,৭০০ | সমন্বিত ডে. ২,৭০০ | আয় বিবরণী ডে. ২,৭০০
১৮. অনাদায়ী পাওনা সঞ্চিতি: সমন্বয় ক্রে. ২,৭০০ | সমন্বিত ক্রে. ২,৭০০ | আর্থিক অবস্থা ক্রে. ২,৭০০মোট:
- রেওয়ামিল: ডেবিট ৭,০২,০০০ | ক্রেডিট ৭,০২,০০০
- সমন্বয়: ডেবিট ৩০,৭০০ | ক্রেডিট ৩০,৭০০
- সমন্বিত রেওয়ামিল: ডেবিট ৭,১৪,৭০০ | ক্রেডিট ৭,১৪,৭০০
- বিশদ আয় বিবরণী: ডেবিট ৩,০৪,৭০০ | ক্রেডিট ৩,৬০,০০০
(নিট লাভ: ৩,৬০,০০০ - ৩,০৪,৭০০ = ৫৫,৩০০ টাকা)
আয় বিবরণীর যোগফল: ৩,৬০,০০০ | ৩,৬০,০০০ - আর্থিক অবস্থার বিবরণী:
ডেবিট পাশ: ৬৩,০০০ + ৯০,০০০ + ৪২,০০০ + ২,০০,০০০ + ১৫,০০০ = ৪,১০,০০০ টাকা
ক্রেডিট পাশ: ২৮,০০০ + ২,৮৪,০০০ + ৪০,০০০ + ২,৭০০ + ৫৫,৩০০ (নিট লাভ) = ৪,১০,০০০ টাকা।
- গ)
AI-তৈরি নমুনা উত্তর
জাহান এন্টারপ্রাইজ
সমাপনী দাখিলা
৩১ ডিসেম্বর, ২০১৫১. বিক্রয় হিসাব ---- ডেবিট ৩,৬০,০০০ টাকা
আয় সারাংশ হিসাব ---- ক্রেডিট ৩,৬০,০০০ টাকা
(আয় বা রাজস্ব হিসাব বন্ধ করার জন্য)২. আয় সারাংশ হিসাব ---- ডেবিট ৩,০৪,৭০০ টাকা
বিক্রয় ফেরত হিসাব ---- ক্রেডিট ৫,০০০ টাকা
বিক্রীত পণ্যের ব্যয় হিসাব ---- ক্রেডিট ২,২৩,০০০ টাকা
বেতন হিসাব ---- ক্রেডিট ৩৩,০০০ টাকা
ভাড়া খরচ হিসাব ---- ক্রেডিট ২০,০০০ টাকা
উপযোগ খরচ হিসাব ---- ক্রেডিট ৬,০০০ টাকা
বিজ্ঞাপন খরচ হিসাব ---- ক্রেডিট ৫,০০০ টাকা
অবচয় খরচ হিসাব ---- ক্রেডিট ১০,০০০ টাকা
অনাদায়ী পাওনা খরচ হিসাব ---- ক্রেডিট ২,৭০০ টাকা
(সকল ব্যয়বাচক ও বিপরীত-আয় হিসাব বন্ধ করার জন্য)৩. আয় সারাংশ হিসাব ---- ডেবিট ৫৫,৩০০ টাকা
মূলধন হিসাব ---- ক্রেডিট ৫৫,৩০০ টাকা
(নিট লাভ মূলধন হিসাবে স্থানান্তর করে আয় সারাংশ হিসাব বন্ধ করার জন্য)
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও