হিসাববিজ্ঞান ১ম পত্র • Dhaka Board • ঢাকা বোর্ড ২০১৬
হিসাববিজ্ঞান ১ম পত্র প্রশ্ন
জনাব ইসমাম 'মেসার্স ইসমাম ট্রেডার্স-এর স্বত্বাধিকারী। ২০১৫ সালের ৩০ জুন তারিখে তার হিসাব বই হতে নিম্নলিখিত রেওয়ামিল তৈরি করা হয়েছে:মেসার্স উসমাম ট্রেডার্সরেওয়ামিল৩০ জুন, ২০১৫সমাপনী মজুদ পণ্য মূল্যায়ন করা হয়েছে ১,৬০,০০০ টাকা। ২. প্রাপ্য হিসাবের ২,৫০০ টাকা অবলোপন করো। অবশিষ্ট প্রাপ্য হিসাবের ওপর ৫% হারে অনাদায়ী পাওনা সঞ্চিতির ব্যবস্থা করো। ৩. স্থায়ী সম্পত্তির ওপর ১০% হারে অবচয় ধার্য করো। ৪. বিলম্বিত বিজ্ঞাপনের এক-তৃতীয়াংশ অবলোপন করো। ৫. ম্যানেজার তার কমিশন চার্জ করার পূর্ববর্তী নিট মুনাফার ওপর ৫% কমিশন পাবেন।
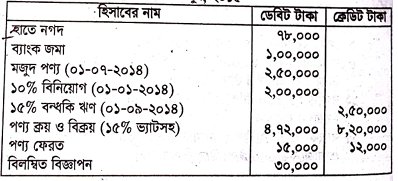
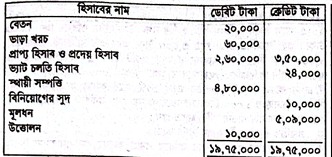
- ক)(1)
ভ্যাট চলতি হিসাব প্রস্তুত করো।
- খ)(2)
২০১৫ সালের ৩০ জুন সমাপ্ত বছরের আয় বিবরণী তৈরি করো।
- গ)(3)
২০১৫ সালের ৩০ জুন তারিখের চলতি সম্পদ ও চলতি দায়ের পরিমাণ নির্ণয় করো।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
মেসার্স ইসমাম ট্রেডার্স
ভ্যাট চলতি হিসাব১. ক্রয় ভ্যাট নির্ণয়:
ক্রয় (ভ্যাটসহ) = ৪,৭২,০০০ টাকা
ফেরত বাদ দিলে নিট ক্রয় = ৪,৭২,০০০ - ১২,০০০ = ৪,৬০,০০০ টাকা।
ক্রয় ভ্যাট = ৪,৬০,০০০ × ১৫/১১৫ = ৬০,০০০ টাকা (অথবা ক্রয় ৪,৭২,০০০ টাকার ওপর ভ্যাট = ৬১,৫৬৫ টাকা; তবে সাধারণত ফেরত বাদে নিট ক্রয়ের ওপর ধরা হয়)।
এখানে সরাসরি:
ক্রয় ভ্যাট = ৪,৭২,০০০ × ১৫/১১৫ = ৬১,৫৬৫.২২ টাকা অথবা ফেরত সমন্বয়ের পর নিট ক্রয় ৪,৬০,০০০ × ১৫/১১৫ = ৬০,০০০ টাকা।
বিক্রয় ভ্যাট = নিট বিক্রয় (৮,২০,০০০ - ১৫,০০০) = ৮,০৫,০০০ × ১৫/১১৫ = ১,০৫,০০০ টাকা।ভ্যাট চলতি হিসাব (চলমান জের ছক):
তারিখ | বিবরণ | জাবেদা পৃষ্ঠা | ডেবিট (টাকা) | ক্রেডিট (টাকা) | জের (ক্রেডিট টাকা)
২০১৫ জুন ৩০ | প্রারম্ভিক জের | - | - | - | ২৪,০০০ (Cr.)
২০১৫ জুন ৩০ | ক্রয় হিসাব (ক্রয় ভ্যাট) | - | ৬০,০০০ | - | ৩৬,০০০ (Dr.)
২০১৫ জুন ৩০ | বিক্রয় হিসাব (বিক্রয় ভ্যাট) | - | - | ১,০৫,০০০ | ৬৯,০০০ (Cr.)সুতরাং, ভ্যাট চলতি হিসাবের সমাপনী ক্রেডিট জের = ৬৯,০০০ টাকা।
- খ)
AI-তৈরি নমুনা উত্তর
মেসার্স ইসমাম ট্রেডার্স
বিশদ আয় বিবরণী
২০১৫ সালের ৩০ জুন সমাপ্ত বছরের জন্যবিক্রয় (ভ্যাট ব্যতীত নিট): ৮,০৫,০০০ - ১,০৫,০০০ = ৭,০০,০০০ টাকা
বাদ: বিক্রিত পণ্যের ব্যয়:
প্রারম্ভিক মজুদ পণ্য: ২,৫০,০০০
যোগ: নিট ক্রয় (ভ্যাট ব্যতীত): ৪,০০,০০০ (৪,৬০,০০০ - ৬০,০০০)
সহজলভ্য পণ্য: ৬,৫০,০০০
বাদ: সমাপনী মজুদ পণ্য: (১,৬০,০০০)
বিক্রিত পণ্যের ব্যয়: ৪,৯০,০০০ টাকা
মোট লাভ = (৭,০০,০০০ - ৪,৯০,০০০) = ২,১০,০০০ টাকাবাদ: পরিচালন ব্যয়:
বেতন: ২০,০০০
ভাড়া খরচ: ৬০,০০০
বিলম্বিত বিজ্ঞাপন অবলোপন (৩০,০০০ এর ১/৩ অংশ): ১০,০০০
স্থায়ী সম্পত্তির অবচয় (৪,৮০,০০০ × ১০%): ৪৮,০০০
নতুন অনাদায়ী পাওনা: ২,৫০০
নতুন অনাদায়ী পাওনা সঞ্চিতি [(২,৬০,০০০ - ২,৫০০) × ৫%]: ১২,৮৭৫
মোট পরিচালন ব্যয় = ১,৫৩,৩৭৫ টাকাপরিচালন মুনাফা = (২,১০,০০০ - ১,৫৩,৩৭৫) = ৫৬,৬২৫ টাকা
যোগ: অপরিচালন আয়:
বিনিয়োগের বকেয়া সুদসহ আয় (২,০০,০০০ × ১০%): ২০,০০০ টাকা (প্রাপ্ত ১০,০০০ + অনাদায়ী ১০,০০০)
মোট = ৭৬,৬২৫ টাকা
বাদ: অপরিচালন ব্যয়:
১৫% বন্ধকী ঋণের সুদ (২,৫০,০০০ × ১৫% × ১০/১২ = ৩১,২৫০ টাকা; ১-০৯-২০১৪ থেকে ৩০-০৬-২০১৫ = ১০ মাস)
কমিশন পূর্ব নিট মুনাফা = ৭৬,৬২৫ - ৩১,২৫০ = ৪৫,৩৭৫ টাকা
বাদ: ম্যানেজারের কমিশন (৪৫,৩৭৫ × ৫%) = ২,২৬৮.৭৫ বা ২,২৬৯ টাকানিট লাভ = ৪৩,১০৬.২৫ বা ৪৩,১০৬ টাকা।
- গ)
AI-তৈরি নমুনা উত্তর
মেসার্স ইসমাম ট্রেডার্স
চলতি সম্পদ ও চলতি দায়ের পরিমাণ নির্ণয় (৩০ জুন, ২০১৫):চলতি সম্পদ:
১. হাতে নগদ = ৭৮,০০০ টাকা
২. ব্যাংক জমা = ১,০০,০০০ টাকা
৩. সমাপনী মজুদ পণ্য = ১,৬০,০০০ টাকা
৪. নিট প্রাপ্য হিসাব:
প্রাপ্য হিসাব = ২,৬০,০০০
বাদ: নতুন অনাদায়ী পাওনা = (২,৫০০)
বাদ: নতুন অনাদায়ী পাওনা সঞ্চিতি = (১২,৮৭৫)
= ২,৪৪,৬২৫ টাকা
৫. বিনিয়োগের অনাদায়ী সুদ (২০,০০০ - ১০,০০০) = ১০,০০০ টাকা
মোট চলতি সম্পদ = ৭৮,০০০ + ১,০০,০০০ + ১,৬০,০০০ + ২,৪৪,৬২৫ + ১০,০০০ = ৫,৯২,৬২৫ টাকা।চলতি দায়:
১. প্রদেয় হিসাব = ৩,৫০,০০০ টাকা
২. ভ্যাট চলতি হিসাবের ক্রেডিট জের = ৬৯,০০০ টাকা
৩. বন্ধকী ঋণের বকেয়া সুদ = ৩১,২৫০ টাকা
৪. ম্যানেজারের বকেয়া কমিশন = ২,২৬৯ টাকা
মোট চলতি দায় = ৩,৫০,০০০ + ৬৯,০০০ + ৩১,২৫০ + ২,২৬৯ = ৪,৫২,৫১৯ টাকা।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও