হিসাববিজ্ঞান ২য় পত্র • Dinajpur Board • দিনাজপুর বোর্ড ২০২১
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
অন্যান্য তথ্যাবলি : (i) সমাপনী মজুদ পণ্য ২,০০,০০০ টাকায় মূল্যায়ন করা হয়েছে। পণ্য বিক্রয় ২০,০০০ টাকা যা সমাপনী মজুদের মধ্যে অন্তর্ভুক্ত আছে কিন্তু ক্রেতার নিকট এখনও সরবরাহ করা হয়নি; (ii) মজুরির মধ্যে নতুন কলকব্জার সংস্থাপন ব্যয় ১৫,০০০ টাকা অন্তর্ভুক্ত আছে; (iii) বেতন বকেয়া ৪,০০০ টাকা; (iv) কলকব্জার ওপর ১০% অবচয় ধার্য করতে হবে ।
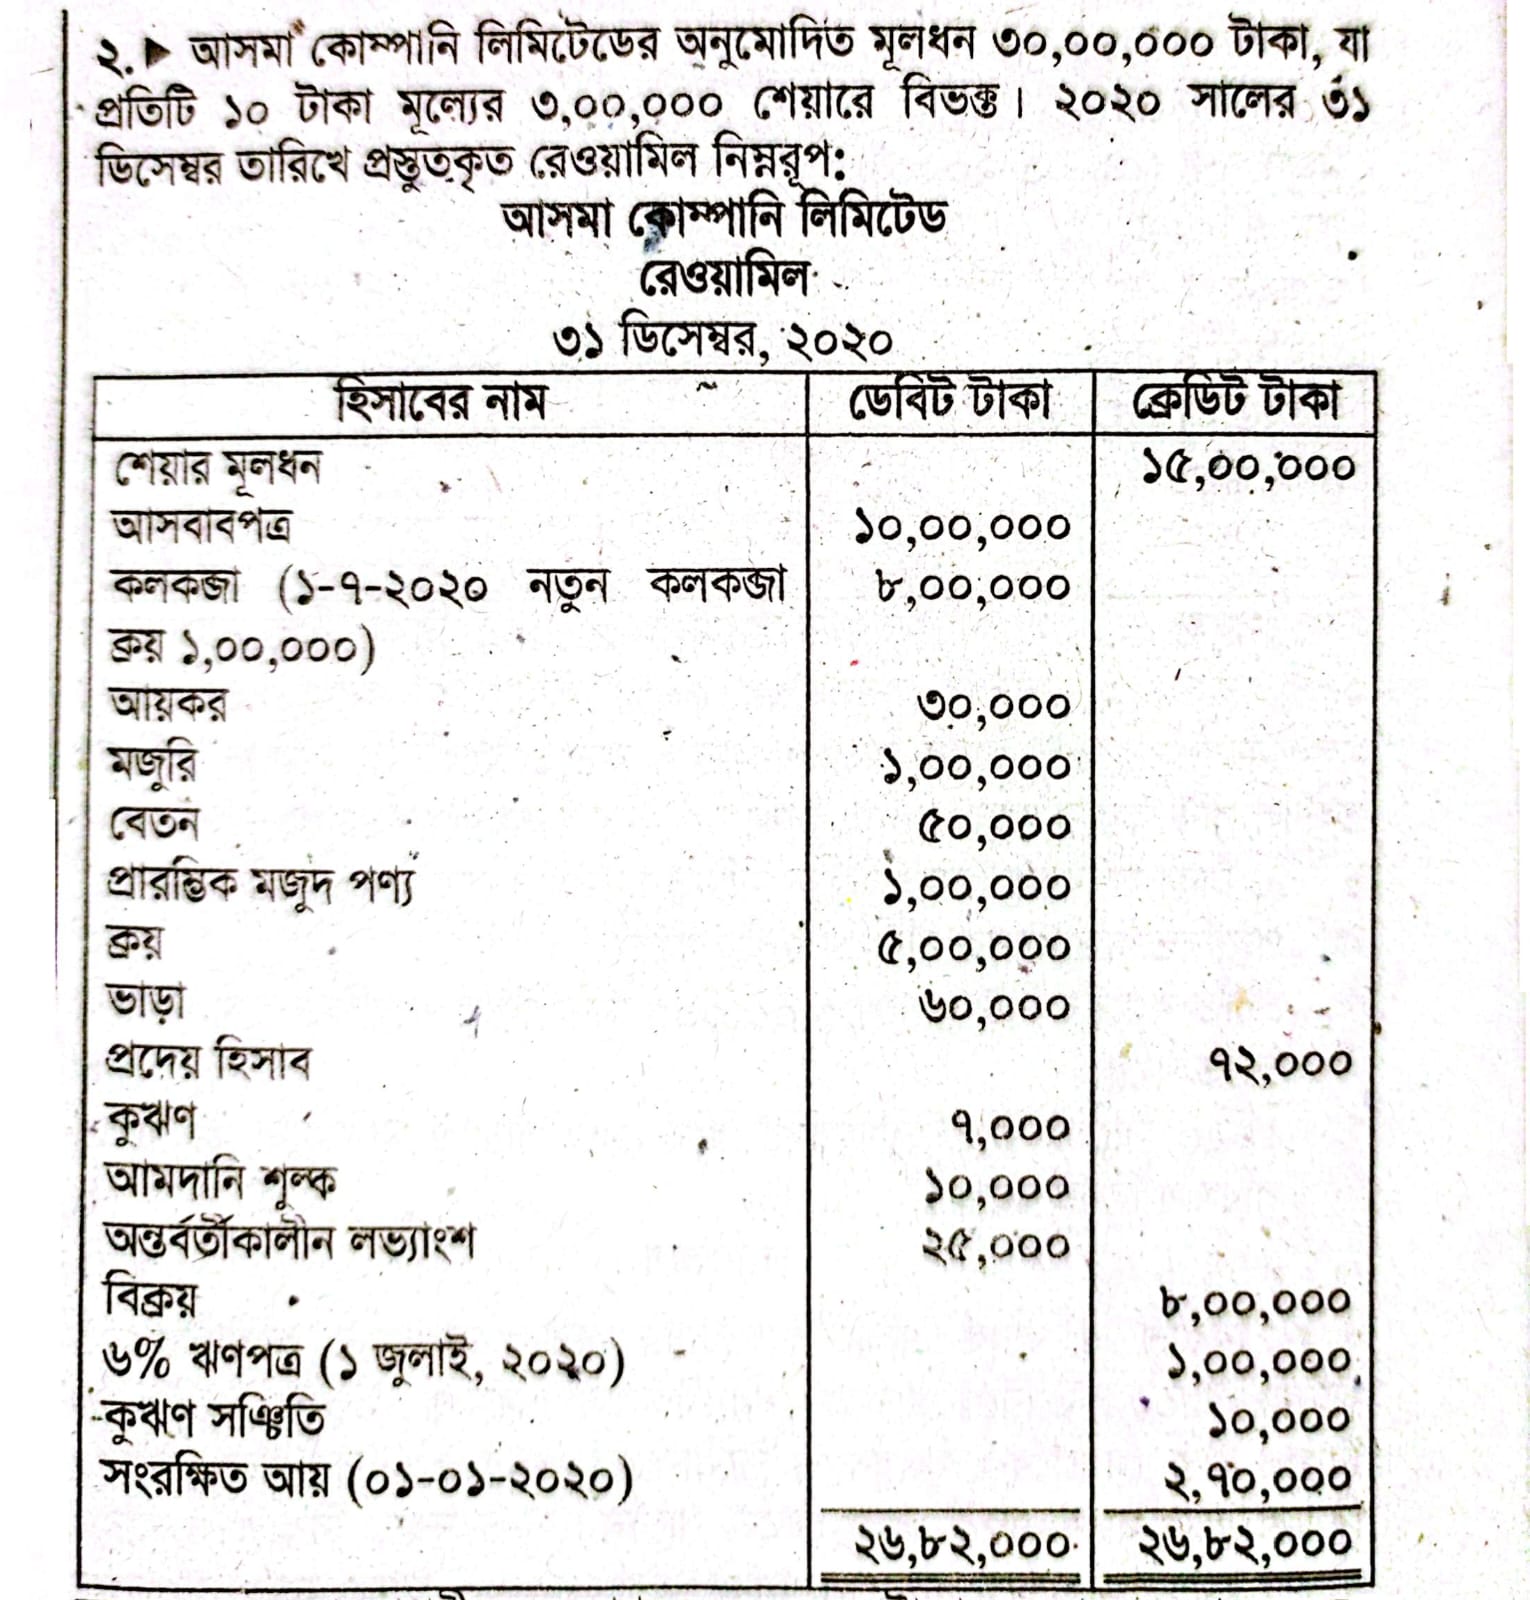
- ক)(1)
কলকব্জার অবচয় নির্ণয় কর।
- খ)(2)
আয় বিবরণীর মাধ্যমে মোট লাভ বা মোট ক্ষতি নির্ণয় কর।
- গ)(3)
আর্থিক অবস্থার বিবরণী দায় পার্শ্ব ছক আকারে প্রদর্শন কর (সংরক্ষিত আয় বিবরণীর সমাপনী উদ্বৃত্ত ২,০০,০০০ টাকা ধরে)।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
কলকব্জার অবচয় নির্ণয়:
পুরাতন কলকব্জার মূল্য = মোট কলকব্জা (৮,০০,০০০) - নতুন কলকব্জা (১,০০,০০০) = ৭,০০,০০০ টাকা।
পুরাতন কলকব্জার ওপর পূর্ণ বছরের অবচয় = ৭,০০,০০০ × ১০% = ৭০,০০০ টাকা।
নতুন কলকব্জার ক্রয়মূল্য = ১,০০,০০০ টাকা এবং সংস্থাপন ব্যয় = ১৫,০০০ টাকা।
অতএব, নতুন কলকব্জার মোট মূল্য = ১,০০,০০০ + ১৫,০০০ = ১,১৫,০০০ টাকা।
নতুন কলকব্জা ক্রয় করা হয়েছে ১-৭-২০২০ তারিখে, তাই এর ওপর ৬ মাসের অবচয় ধার্য হবে:
নতুন কলকব্জার অবচয় = ১,১৫,০০০ × ১০% × (৬/১২) = ৫,৭৫০ টাকা।
মোট কলকব্জার অবচয় = ৭০,০০০ + ৫,৭৫০ = ৭৫,৭৫০ টাকা। - খ)
AI-তৈরি নমুনা উত্তর
আসমা কোম্পানি লিমিটেড
আয় বিবরণী (আংশিক)
২০২০ সালের ৩১ ডিসেম্বর সমাপ্ত বছরের জন্যবিবরণ টাকা টাকা বিক্রয় ৮,০০,০০০ বাদ: বিক্রিত পণ্যের ব্যয়: প্রারম্ভিক মজুদ পণ্য ১,০০,০০০ ক্রয় ৫,০০,০০০ মজুরি ১,০০,০০০ বাদ: নতুন কলকব্জার সংস্থাপন ব্যয় (১৫,০০০) ৮৫,০০০ আমদানি শুল্ক ১০,০০০ ব্যবহারযোগ্য পণ্যের ব্যয় ৬,৯৫,০০০ বাদ: সমাপনী মজুদ পণ্য (২,০০,০০০ - ২০,০০০) (১,৮০,০০০) বিক্রিত পণ্যের ব্যয় (৫,১৫,০০০) মোট লাভ ২,৮৫,০০০ টাকা। (নোট: বিক্রিত পণ্য ক্রেতার নিকট সরবরাহ না হওয়ায় সমাপনী মজুদে তা অন্তর্ভুক্ত থাকতে পারে না, তাই প্রকৃত সমাপনী মজুদ = ২,০০,০০০ - ২০,০০০ = ১,৮০,০০০ টাকা।)
- গ)
AI-তৈরি নমুনা উত্তর
আসমা কোম্পানি লিমিটেড
আর্থিক অবস্থার বিবরণী (দায় পার্শ্ব)
৩১ ডিসেম্বর, ২০২০ তারিখেবিবরণ টাকা টাকা শেয়ারহোল্ডারদের স্বত্ব ও দায়: ১. শেয়ার মূলধন: অনুমোদিত মূলধন: প্রতিটি ১০ টাকা মূল্যের ৩,০০,০০০ শেয়ার ৩০,০০,০০০ ইস্যুকৃত, বিলিকৃত ও পরিশোধিত মূলধন: প্রতিটি ১০ টাকা মূল্যের ১,৫০,০০০ শেয়ার ১৫,০০,০০০ ২. সঞ্চিতি ও উদ্বৃত্ত:
সংরক্ষিত আয় বিবরণীর সমাপনী উদ্বৃত্ত (প্রদত্ত) | | ২,০০,০০০৩. দীর্ঘমেয়াদি দায়:
৬% ঋণপত্র (১ জুলাই, ২০২০) | | ১,০০,০০০৪. চলতি দায় ও ভবিষ্যৎ ব্যবস্থা:
প্রদেয় হিসাব | ৭২,০০০ |
বকেয়া বেতন | ৪,০০০ |
ঋণপত্রের বকেয়া সুদ (১,০০,০০০ × ৬% × ৬/১২) | ৩,০০০ | ৭৯,০০০
মোট শেয়ারহোল্ডারদের স্বত্ব ও দায় | | ১৮,৭৯,০০০ টাকা।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও