হিসাববিজ্ঞান ২য় পত্র • Cumilla Board • কুমিল্লা বোর্ড ২০২১
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
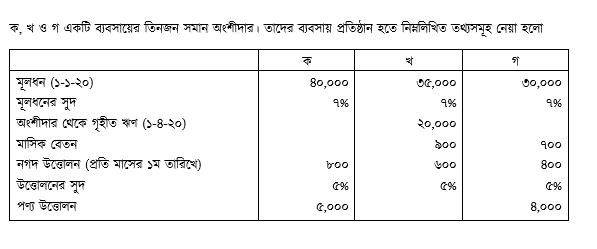
খ প্রতি মাসে বেতন নগদ উত্তোলন করে। গ এর বেতন চার্জ করার পর কিন্তু অন্যান্য সমন্বয়গুলো সাধন করার পূর্বে ২০২০ সালের ৩১ ডিসেম্বর তারিখে সমাপ্ত বছরের জন্য ব্যবসায়ের নিট মুনাফা ৫৮,৯৬৫ টাকায় উপনীত হয়।
- ক)(1)
অংশীদারদের বার্ষিক বেতনের পরিমাণ নির্ণয় কর।
- খ)(2)
লাভ-লোকসান আবণ্টন হিসাব প্রস্তুত কর ।
- গ)(3)
বছর শেষে ক ও গ-এর মূলধন হিসাব প্রস্তুত কর।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
অংশীদারদের বার্ষিক বেতনের পরিমাণ:
১. খ-এর বার্ষিক বেতন = ৯০০ টাকা × ১২ মাস = ১০,৮০০ টাকা
২. গ-এর বার্ষিক বেতন = ৭০০ টাকা × ১২ মাস = ৮,৪০০ টাকামোট বার্ষিক বেতন = (১০,৮০০ + ৮,৪০০) = ১৯,২০০ টাকা।
- খ)
AI-তৈরি নমুনা উত্তর
ক, খ ও গ-এর লাভ-লোকসান আবণ্টন হিসাব
২০২০ সালের ৩১ ডিসেম্বর সমাপ্ত বছরের জন্যডেবিট:
- অংশীদারদের মূলধনের সুদ:
ক = (৪০,০০০ × ৭%) = ২,৮০০ টাকা
খ = (৩৫,০০০ × ৭%) = ২,৪৫০ টাকা
গ = (৩০,০০০ × ৭%) = ২,১০০ টাকা
মোট মূলধনের সুদ = ৭,৩৫০ টাকা - খ-এর ঋণ হিসাব (ঋণের সুদ: ২০,০০০ × ৬% × ৯/১২) = ৯০০ টাকা
- অংশীদারদের মূলধন হিসাব (বণ্টনযোগ্য মুনাফা, সমান অনুপাতে ১:১:১):
ক = ২০,০০৫ টাকা
খ = ২০,০০৫ টাকা
গ = ২০,০০৫ টাকা
মোট মুনাফা = ৬০,০১৫ টাকা
মোট ডেবিট = ৬৮,২৬৫ টাকা
ক্রেডিট:
- লাভ-লোকসান হিসাব (নিট লাভ) = ৫৮,৯৬৫ টাকা
- অংশীদারদের মূলধন হিসাব (উত্তোলনের সুদ: মাসিক উত্তোলন × ৫% × ৬.৫):
ক = (৮০০ × ৫% × ৬.৫) = ২৬০ টাকা
খ = (৬০০ × ৫% × ৬.৫) = ১৯৫ টাকা
গ = (৪০০ × ৫% × ৬.৫) = ১৩০ টাকা
মোট উত্তোলনের সুদ = ৫৮৫ টাকা - অংশীদারদের মূলধন হিসাব (পণ্য উত্তোলন):
ক = ৫,০০০ টাকা
গ = ৪,০০০ টাকা
মোট পণ্য উত্তোলন = ৯,০০০ টাকা
মোট ক্রেডিট = ৬৮,২৬৫ টাকা।
(নোট: গ-এর বেতন চার্জ করার পর নিট মুনাফা দেওয়া হয়েছে, তাই লাভ-লোকসান আবণ্টন হিসাবে গ-এর বেতন পুনরায় ডেবিট করা হয়নি। খ প্রতি মাসে বেতন নগদ উত্তোলন করে বিধায় তা প্রতিষ্ঠানে বকেয়া নেই।)
- অংশীদারদের মূলধনের সুদ:
- গ)
AI-তৈরি নমুনা উত্তর
ক ও গ-এর মূলধন হিসাব
২০২০ সালের ৩১ ডিসেম্বর১. ক-এর মূলধন হিসাব:
ডেবিট:- উত্তোলন হিসাব (নগদ: ৮০০ × ১২) = ৯,৬০০ টাকা
- পণ্য উত্তোলন = ৫,০০০ টাকা
- লাভ-লোকসান আবণ্টন হিসাব (উত্তোলনের সুদ) = ২৬০ টাকা
- ব্যালেন্স সি/ডি = ৪৭,৯৪৫ টাকা
মোট = ৬২,৮০৫ টাকা
ক্রেডিট:
- ব্যালেন্স বি/ডি (১-১-২০২০) = ৪০,০০০ টাকা
- লাভ-লোকসান আবণ্টন হিসাব (মূলধনের সুদ) = ২,৮০০ টাকা
- লাভ-লোকসান আবণ্টন হিসাব (মুনাফার অংশ) = ২০,০০৫ টাকা
মোট = ৬২,৮০৫ টাকা
ক-এর সমাপনী মূলধন (ব্যালেন্স সি/ডি) = ৪৭,৯৪৫ টাকা।
২. গ-এর মূলধন হিসাব:
ডেবিট:- উত্তোলন হিসাব (নগদ: ৪০০ × ১২) = ৪,৮০০ টাকা
- পণ্য উত্তোলন = ৪,০০০ টাকা
- লাভ-লোকসান আবণ্টন হিসাব (উত্তোলনের সুদ) = ১৩০ টাকা
- ব্যালেন্স সি/ডি = ৫১,৫৭৫ টাকা
মোট = ৬০,৫০৫ টাকা
ক্রেডিট:
- ব্যালেন্স বি/ডি (১-১-২০২০) = ৩০,০০০ টাকা
- লাভ-লোকসান আবণ্টন হিসাব (মূলধনের সুদ) = ২,১০০ টাকা
- বেতন হিসাব = ৮,৪০০ টাকা
- লাভ-লোকসান আবণ্টন হিসাব (মুনাফার অংশ) = ২০,০০৫ টাকা
মোট = ৬০,৫০৫ টাকা
গ-এর সমাপনী মূলধন (ব্যালেন্স সি/ডি) = ৫১,৫৭৫ টাকা।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও