হিসাববিজ্ঞান ২য় পত্র • Rajshahi Board • রাজশাহী বোর্ড ২০২১
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
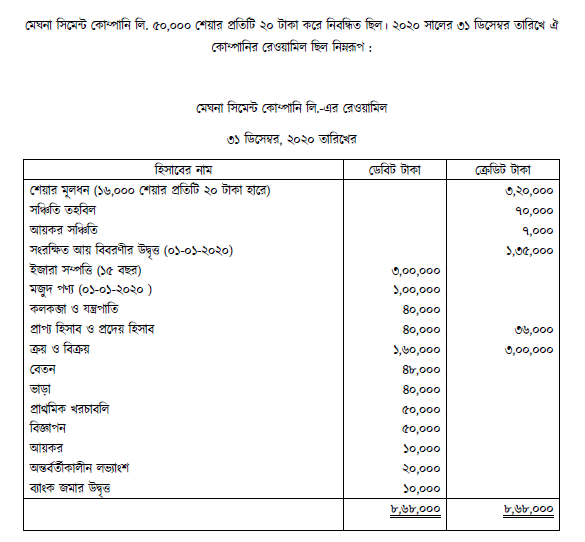
সমন্বয়সমূহ : (১) ৩১ ডিসেম্বর ২০২০ তারিখে সমাপনী মজুদ পণ্য ১,৫০,০০০ টাকা মূল্যায়ন করা হয়েছে। উক্ত মজুদ পণ্যের ১০,০০০ টাকা মূল্যের পণ্য আগুনে বিনষ্ট হয়েছে যা বিমা দ্বারা নিশ্চিত ছিল না; (২) প্রাপ্য হিসাবের ৪,০০০ টাকা আদায়যোগ্য নয়। অবশিষ্ট প্রাপ্য হিসাবের ১০% টাকা অনাদায়ি পাওনা সঞ্চিতি রাখতে হবে; (৩) নিট লাভের ২০,০০০ সঞ্চিতি তহবিলে স্থানান্তর করতে হবে; (৪) আয়কর সঞ্চিতি ১০,০০০ টাকা রাখতে হবে; (৫) শেয়ার মূলধনের ওপর ১০% লভ্যাংশ ঘোষণা করতে হবে ।
- ক)(1)
সমাপনী মজুদের পরিমাণ নির্ণয় কর।
- খ)(2)
নিট লাভ ২,৪০০ টাকা ধরে সংরক্ষিত আয় বিবরণী প্রস্তুত কর।
- গ)(3)
৩১ ডিসেম্বর তারিখে কোম্পানির সম্পত্তির পরিমাণ নির্ণয় কর।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
সমাপনী মজুদের পরিমাণ নির্ণয়:
মূল্যায়িত সমাপনী মজুদ পণ্য = ১,৫০,০০০ টাকা
বাদ: আগুনে বিনষ্ট পণ্য = (১০,০০০) টাকা
প্রকৃত সমাপনী মজুদ পণ্যের পরিমাণ = ১,৪০,০০০ টাকা - খ)
AI-তৈরি নমুনা উত্তর
মেঘনা সিমেন্ট কোম্পানি লি.-এর সংরক্ষিত আয় বিবরণী
৩১ ডিসেম্বর ২০২০ তারিখে সমাপ্ত বছরের জন্যবিবরণ টাকা টাকা সংরক্ষিত আয়ের প্রারম্ভিক উদ্বৃত্ত (০১-০১-২০২০) ১,০৫,০০০ যোগ: চলতি বছরের নিট লাভ ২,৪০০ মোট বণ্টনযোগ্য মুনাফা ১,০৭,৪০০ বাদ: বণ্টন/বিনিয়োগসমূহ: সঞ্চিতি তহবিলে স্থানান্তর ২০,০০০ নতুন আয়কর সঞ্চিতি ১০,০০০ ঘোষিত লভ্যাংশ (৩,২০,০০০ টাকার ১০%) ৩২,০০০ (৬২,০০০) সংরক্ষিত আয়ের সমাপনী উদ্বৃত্ত ৪৫,৪০০ - গ)
AI-তৈরি নমুনা উত্তর
মেঘনা সিমেন্ট কোম্পানি লি.-এর মোট সম্পত্তির পরিমাণ নির্ণয়
৩১ ডিসেম্বর ২০২০ তারিখেবিবরণ টাকা টাকা স্থায়ী সম্পত্তি: ইজারা সম্পত্তি (১৫ বছর) ৩,০০,০০০ বাদ: অবলোপন (৩,০০,০০০ ÷ ১৫) (২০,০০০) ২,৮০,০০০ আসবাবপত্র ও যন্ত্রপাতি ৪০,০০০ মোট স্থায়ী সম্পত্তি ৩,২০,০০০ চলতি সম্পত্তি ও অগ্রিম: সমাপনী মজুদ পণ্য (১,৫০,০০০ - ১০,০০০) ১,৪০,০০০ প্রাপ্য হিসাব ৪০,০০০ বাদ: নতুন অলিখিত অনাদায়ী পাওনা (৪,০০০) অবশিষ্ট প্রাপ্য হিসাব ৩৬,০০০ বাদ: নতুন অনাদায়ী পাওনা সঞ্চিতি (৩৬,০০০ × ১০%) (৩,৬০০) ৩২,৪০০ ব্যাংক জমার উদ্বৃত্ত ১০,০০০ অগ্রিম আয়কর ১০,০০০ মোট চলতি সম্পত্তি ১,৯২,৪০০ অবাস্তব সম্পত্তি/অসমন্বিত ব্যয়: প্রাথমিক খরচাবলী ৫০,০০০ কোম্পানির মোট সম্পত্তি ৫,৬২,৪০০
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও