ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র • Chattogram Board • চট্টগ্রাম বোর্ড ২০২৩
ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র প্রশ্ন
- ক)(1)
ঝুঁকি কী?
- খ)(2)
বাজার ঝুঁকিকে কেন অপরিহারযোগ্য ঝুঁকি বলা হয়? ব্যাখ্যা করো।
- গ)(3)
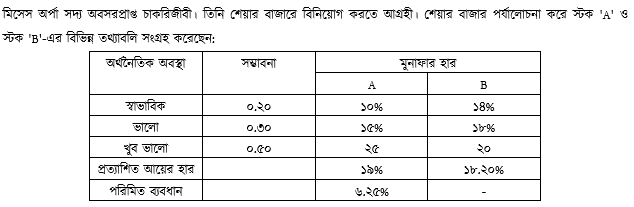
উদ্দীপকের আলোকে স্টক 'B'-এর পরিমিত ব্যবধান নির্ণয় করো।
- ঘ)(4)
মিসেস অর্পার জন্য কোন স্টকে বিনিয়োগ করা কম ঝুঁকিপূর্ণ? গাণিতিকভাবে যুক্তিসহ মতামত দাও।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
প্রত্যাশিত ফলাফল বা আয় থেকে প্রকৃত ফলাফলের বিচ্যুতি বা পার্থক্যের সম্ভাবনাকে ঝুঁকি বলে।
- খ)
AI-তৈরি নমুনা উত্তর
সামগ্রিক অর্থনৈতিক, রাজনৈতিক বা বাহ্যিক কারণে যে ঝুঁকি সৃষ্টি হয় এবং যা পোর্টফোলিও বা বৈচিত্র্যায়নের মাধ্যমে পরিহার বা দূর করা যায় না, তাকে বাজার ঝুঁকি বা অপরিহারযোগ্য ঝুঁকি বলা হয়।
বাজার ঝুঁকি বাহ্যিক উপাদানসমূহ যেমন—মুদ্রাস্ফীতি, সুদের হারের পরিবর্তন, যুদ্ধ, রাজনৈতিক অস্থিরতা, মন্দাবস্থা ইত্যাদির কারণে সৃষ্টি হয়। এই কারণগুলো বাজারের সব ধরনের সিকিউরিটি বা ব্যবসায় প্রতিষ্ঠানকে একই সঙ্গে প্রভাবিত করে। কোনো ব্যক্তি বা প্রতিষ্ঠানের একক নিয়ন্ত্রণে এই উপাদানগুলো থাকে না বিধায় বৈচিত্র্যায়ন (নানা সম্পদে বিনিয়োগ) করেও এই ঝুঁকি এড়ানো সম্ভব হয় না। তাই বাজার ঝুঁকিকে অপরিহারযোগ্য ঝুঁকি বলা হয়।
- গ)
AI-তৈরি নমুনা উত্তর
উদ্দীপকে স্টক 'B'-এর তথ্যসমূহ:
অর্থনৈতিক অবস্থা, সম্ভাবনা () ও মুনাফার হার ():
১. স্বাভাবিক: ,
২. ভালো: ,
৩. খুব ভালো: ,স্টক 'B'-এর প্রত্যাশিত আয়ের হার,
আমরা জানি, সম্ভাবনাসহ পরিমিত ব্যবধান (Standard Deviation, ):
গণনা:
১.
২.
৩.ভেদাঙ্ক (Variance)
অতএব, স্টক 'B'-এর পরিমিত ব্যবধান,
উত্তর: স্টক 'B'-এর পরিমিত ব্যবধান ২.২৭%।
- ঘ)
AI-তৈরি নমুনা উত্তর
মিসেস অর্পার জন্য কোন স্টকে বিনিয়োগ করা কম ঝুঁকিপূর্ণ তা নির্ধারণের জন্য উভয় স্টকের বিভেদাঙ্ক বা ব্যবধানাঙ্ক (Coefficient of Variation - CV) নির্ণয় করে তুলনা করতে হবে।
আমরা জানি,
বিভেদাঙ্ক ()স্টক 'A'-এর ক্ষেত্রে:
প্রত্যাশিত আয়ের হার ()
পরিমিত ব্যবধান ()অতএব, স্টক 'A'-এর বিভেদাঙ্ক ()
স্টক 'B'-এর ক্ষেত্রে:
প্রত্যাশিত আয়ের হার ()
পরিমিত ব্যবধান () ('গ' হতে প্রাপ্ত)অতএব, স্টক 'B'-এর বিভেদাঙ্ক ()
সিদ্ধান্ত ও মন্তব্য:
যে প্রকল্পের বিভেদাঙ্ক (CV) কম, সেই প্রকল্পটি অপেক্ষাকৃত কম ঝুঁকিপূর্ণ। এখানে স্টক 'A'-এর বিভেদাঙ্ক ৩২.৮৯% এবং স্টক 'B'-এর বিভেদাঙ্ক ১২.৪৭%। অর্থাৎ প্রতি ১ একক আয়ের বিপরীতে স্টক 'B'-এর ঝুঁকির পরিমাণ স্টক 'A'-এর তুলনায় অনেক কম।সুতরাং, মিসেস অর্পার জন্য স্টক 'B'-তে বিনিয়োগ করা কম ঝুঁকিপূর্ণ এবং যুক্তিযুক্ত।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও