ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র • Chattogram Board • চট্টগ্রাম বোর্ড ২০২২
ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র প্রশ্ন
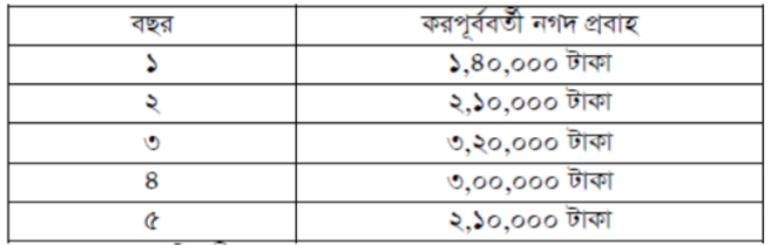
ACL কোম্পানি একটি নতুন প্রকল্পে ৭,০০,০০০ টাকা বিনিয়োগ করতে চায়। কোম্পানির মূলধন ব্যয় ১০% এবং কর্পোরেট কর হার ৪০%। প্রকল্প থেকে আগামী ৫ বছর যাবৎ করপূর্ববর্তী নগদ প্রবাহ নিম্ন লিখিতভাবে আসবে বলে ধারণা করা হচ্ছে।
- ক)(1)
মূলধন বাজেটিং কী?
- খ)(2)
প্রকল্পের মূল্যায়ন বলতে কী বোঝ?
- গ)(3)
উদ্দীপকে উল্লিখিত প্রকল্পটির গড় উপার্জন হার (ARR) নির্ণয় কর।নিট বর্তমান মূল্যের আলোকে (NPV) উক্ত প্রকল্পে বিনিয়োগ সিদ্ধান্ত কতটুকু যুক্তিযুক্ত বলে তুমি মনে কর?
- ঘ)(4)
নিট বর্তমান মূল্যের আলোকে (NPV) উক্ত প্রকল্পে বিনিয়োগ সিদ্ধান্ত কতটুকু যুক্তিযুক্ত বলে তুমি মনে কর?
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
ব্যবসায়ের দীর্ঘমেয়াদি বিনিয়োগ সিদ্ধান্তের মূল্যায়নের সুনির্দিষ্ট প্রক্রিয়াকে মূলধন বাজেটিং বলে।
- খ)
AI-তৈরি নমুনা উত্তর
প্রকল্পের মূল্যায়ন বলতে কোনো প্রস্তাবিত প্রকল্পের ব্যয়, সম্ভাব্য আয়-ব্যয়, নগদ আন্তঃপ্রবাহ এবং ঝুঁকির বিশদ অর্থনৈতিক বিশ্লেষণ প্রক্রিয়াকে বোঝায়। এর মাধ্যমে একটি প্রকল্প গ্রহণযোগ্য বা লাভজনক কি না তা বিভিন্ন মূলধন বাজেটিং পদ্ধতির (যেমন- পে-ব্যাক সময়, নিট বর্তমান মূল্য, গড় মুনাফার হার ইত্যাদি) সাহায্যে যাচাই করা হয়।
- গ)
AI-তৈরি নমুনা উত্তর
উদ্দীপক অনুযায়ী,
প্রারম্ভিক বিনিয়োগ = ৭,০০,০০০ টাকা
প্রকল্পের মেয়াদ (n) = ৫ বছর
ভগ্নাবশেষ মূল্য = ০ টাকা
বার্ষিক অবচয় = (বিনিয়োগ - ভগ্নাবশেষ মূল্য) / আয়ুষ্কাল
= ৭,০০,০০০ / ৫ = ১,৪০,০০০ টাকাকর পরবর্তী নিট মুনাফা (EAT) নির্ণয় তালিকা:
বছর ১: করপূর্ব নগদ প্রবাহ = ১,৪০,০০০; অবচয় = ১,৪০,০০০; করপূর্ব মুনাফা (EBT) = ০; কর (৪০%) = ০; নিট মুনাফা = ০ টাকা
বছর ২: করপূর্ব নগদ প্রবাহ = ২,১০,০০০; অবচয় = ১,৪০,০০০; করপূর্ব মুনাফা (EBT) = ৭০,০০০; কর (৪০%) = ২৮,০০০; নিট মুনাফা = ৪২,০০০ টাকা
বছর ৩: করপূর্ব নগদ প্রবাহ = ৩,২০,০০০; অবচয় = ১,৪০,০০০; করপূর্ব মুনাফা (EBT) = ১,৮০,০০০; কর (৪০%) = ৭২,০০০; নিট মুনাফা = ১,০৮,০০০ টাকা
বছর ৪: করপূর্ব নগদ প্রবাহ = ৩,০০,০০০; অবচয় = ১,৪০,০০০; করপূর্ব মুনাফা (EBT) = ১,৬০,০০০; কর (৪০%) = ৬৪,০০০; নিট মুনাফা = ৯৬,০০০ টাকা
বছর ৫: করপূর্ব নগদ প্রবাহ = ২,১০,০০০; অবচয় = ১,৪০,০০০; করপূর্ব মুনাফা (EBT) = ৭০,০০০; কর (৪০%) = ২৮,০০০; নিট মুনাফা = ৪২,০০০ টাকামোট নিট মুনাফা = ০ + ৪২,০০০ + ১,০৮,০০০ + ৯৬,০০০ + ৪২,০০০ = ২,৮৮,০০০ টাকা
গড় নিট মুনাফা = ২,৮৮,০০০ / ৫ = ৫৭,৬০০ টাকা
গড় বিনিয়োগ = (প্রাথমিক বিনিয়োগ + ভগ্নাবশেষ মূল্য) / ২ = (৭,০০,০০০ + ০) / ২ = ৩,৫০,০০০ টাকাসুতরাং, গড় উপার্জন হার (ARR) = (গড় নিট মুনাফা / গড় বিনিয়োগ) × ১০০
= (৫৭,৬০০ / ৩,৫০,০০০) × ১০০ = ১৬.৪৬%অতএব, প্রকল্পটির গড় উপার্জন হার ১৬.৪৬%।
- ঘ)
AI-তৈরি নমুনা উত্তর
নিট বর্তমান মূল্য (NPV) নির্ণয়ের জন্য কর-পরবর্তী নগদ আন্তঃপ্রবাহ (CFAT = নিট মুনাফা + অবচয়) নির্ণয় করি:
বছর ১: CFAT = ০ + ১,৪০,০০০ = ১,৪০,০০০ টাকা
বছর ২: CFAT = ৪২,০০০ + ১,৪০,০০০ = ১,৮২,০০০ টাকা
বছর ৩: CFAT = ১,০৮,০০০ + ১,৪০,০০০ = ২,৪৮,০০০ টাকা
বছর ৪: CFAT = ৯৬,০০০ + ১,৪০,০০০ = ২,৩৬,০০০ টাকা
বছর ৫: CFAT = ৪২,০০০ + ১,৪০,০০০ = ১,৮২,০০০ টাকামূলধন ব্যয় (k) = ১০%
নগদ আন্তঃপ্রবাহের বর্তমান মূল্য (Total Present Value, TPV):
TPV = CFAT₁/(১+k)¹ + CFAT₂/(১+k)² + CFAT₃/(১+k)³ + CFAT₄/(১+k)⁴ + CFAT₅/(১+k)⁵
= ১,৪০,০০০/(১.১০)¹ + ১,৮২,০০০/(১.১০)² + ২,৪৮,০০০/(১.১০)³ + ২,৩৬,০০০/(১.১০)⁴ + ১,৮২,০০০/(১.১০)⁵
= ১,২৭,২৭২.৭৩ + ১,৫০,৪১৩.২২ + ১,৮৬,৩২৫.৩২ + ১,৬১,১৯৫.২২ + ১,১২,৯৯৮.৫৬
= ৭,৩৮,২০৫.০৫ টাকানিট বর্তমান মূল্য (NPV) = TPV - NCO
= ৭,৩৮,২০৫.০৫ - ৭,০০,০০০
= ৩৮,২০৫.০৫ টাকাসিদ্ধান্ত:
যেহেতু প্রকল্পটির নিট বর্তমান মূল্য (NPV) ধনাত্মক (৩৮,২০৫.০৫ টাকা), অর্থাৎ ভবিষ্যৎ নগদ প্রবাহের বর্তমান মূল্য প্রাথমিক বিনিয়োগ ব্যয়ের চেয়ে বেশি, সেহেতু এ প্রকল্পে বিনিয়োগ করা সম্পূর্ণ যুক্তিযুক্ত ও লাভজনক।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও