হিসাববিজ্ঞান ২য় পত্র • Sylhet Board • সিলেট বোর্ড ২০২৫
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
২০২৪ সালের ৩১ ডিসেম্বর তারিখে রাদিয়া কোম্পানি লিমিটেড-এর আর্থিক অবস্থার বিবরণী ও অন্যান্য তথ্যাবলি নিম্নরূপ:অন্যান্য তথ্যাবলি; উক্ত বছরের প্রারম্ভিক মজুদের পরিমাণ ৭০,০০০ টাকা, বিক্রয় ৭,০০,০০০ টাকা এবং মোট মুনাফা ৭০,০০০ টাকা। পরিচালন ব্যয় ২০,০০০ টাকা।
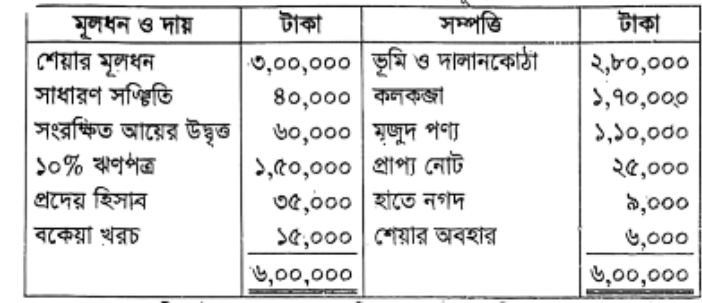
- ক)(1)
বিনিয়োজিত মূলধনের পরিমাণ নির্ণয় করো।
- খ)(2)
দ্রুত অনুপাত ও দায়-মালিকানা অনুপাত নির্ণয় করো,।'
- গ)(3)
মোট মুনাফা অনুপাত ও নিট মুনাফা অনুপাত নির্ণয় করো।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
বিনিয়োজিত মূলধনের পরিমাণ নির্ণয়:
বিনিয়োজিত মূলধন = মোট সম্পত্তি - অসদ/কাল্পনিক সম্পত্তি - চলতি দায়
এখানে,
মোট সম্পত্তি = ৬,০০,০০০ টাকা
কাল্পনিক সম্পত্তি (শেয়ার অবহার) = ৬,০০০ টাকা
চলতি দায় = প্রদেয় হিসাব (৩৫,০০০) + বকেয়া খরচ (১৫,০০০) = ৫০,০০০ টাকাঅতএব, বিনিয়োজিত মূলধন = ৬,০০,০০০ - ৬,০০০ - ৫০,০০০ = ৫,৪৪,০০০ টাকা।
(বিকল্পভাবে: বিনিয়োজিত মূলধন = মালিকানাস্বত্ব + দীর্ঘমেয়াদি দায় = ৩,৯৪,০০০ + ১,৫০,০০০ = ৫,৪৪,০০০ টাকা।)
- খ)
AI-তৈরি নমুনা উত্তর
১. দ্রুত অনুপাত নির্ণয়:
আমরা জানি,
দ্রুত অনুপাত = দ্রুত সম্পত্তি ÷ চলতি দায়
এখানে,
চলতি দায় = প্রদেয় হিসাব + বকেয়া খরচ = ৩৫,০০০ + ১৫,০০০ = ৫০,০০০ টাকা
দ্রুত সম্পত্তি = চলতি সম্পত্তি - মজুদ পণ্য = (মজুদ পণ্য ১,১০,০০০ + প্রাপ্য নোট ২৫,০০০ + হাতে নগদ ৯,০০০) - ১,১০,০০০ = ৩৪,০০০ টাকা
(বা, দ্রুত সম্পত্তি = প্রাপ্য নোট + হাতে নগদ = ২৫,০০০ + ৯,০০০ = ৩৪,০০০ টাকা)অতএব, দ্রুত অনুপাত = ৩৪,০০০ / ৫০,০০০ = ০.৬৮ : ১।
২. দায়-মালিকানা অনুপাত নির্ণয়:
আমরা জানি,
দায়-মালিকানা অনুপাত = মোট বহির্দায় ÷ মালিকানাস্বত্ব
এখানে,
মোট বহির্দায় = দীর্ঘমেয়াদি দায় (১০% ঋণপত্র) + চলতি দায় = ১,৫০,০০০ + ৫০,০০০ = ২,০০,০০০ টাকা
মালিকানাস্বত্ব = শেয়ার মূলধন + সাধারণ সঞ্চিতি + সংরক্ষিত আয়ের উদ্বৃত্ত - শেয়ার অবহার
= ৩,০০,০০০ + ৪০,০০০ + ৬০,০০০ - ৬,০০০ = ৩,৯৪,০০০ টাকাঅতএব, দায়-মালিকানা অনুপাত = ২,০০,০০০ / ৩,৯৪,০০০ = ০.৫১ : ১।
(শুধুমাত্র দীর্ঘমেয়াদি দায় বিবেচনা করলে: ১,৫০,০০০ / ৩,৯৪,০০০ = ০.৩৮ : ১)। - গ)
AI-তৈরি নমুনা উত্তর
১. মোট মুনাফা অনুপাত নির্ণয়:
মোট মুনাফা অনুপাত = (মোট মুনাফা ÷ বিক্রয়) × ১০০
= (৭০,০০০ ÷ ৭,০০,০০০) × ১০০
= ১০%২. নিট মুনাফা অনুপাত নির্ণয়:
নিট মুনাফা = মোট মুনাফা - পরিচালন ব্যয় - ঋণপত্রের সুদ
= ৭০,০০০ - ২০,০০০ - (১,৫০,০০০ × ১০%)
= ৭০,০০০ - ২০,০০০ - ১৫,০০০
= ৩৫,০০০ টাকা
(ঋণপত্রের সুদ বিবেচনা না করলে নিট মুনাফা = ৭০,০০০ - ২০,০০০ = ৫০,০০০ টাকা)অতএব, নিট মুনাফা অনুপাত = (নিট মুনাফা ÷ বিক্রয়) × ১০০
= (৩৫,০০০ ÷ ৭,০০,০০০) × ১০০
= ৫%
(সুদ ব্যতীত নিট পরিচালন মুনাফা বিবেচনায়: ৫০,০০০ ÷ ৭,০০,০০০ × ১০০ = ৭.১৪%)।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও