ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র • Cumilla Board • কুমিল্লা বোর্ড ২০২১
ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র প্রশ্ন
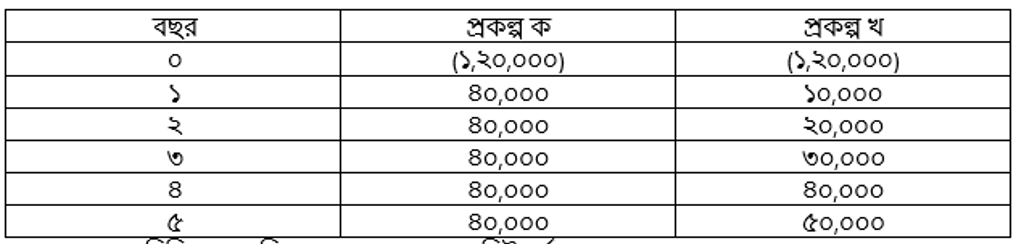
মি. রানা ঢাকা লি.-এর আর্থিক ব্যবস্থাপক। তিনি দীর্ঘমেয়াদি বিনিয়োগের জন্য ১০% মূলধন ব্যয় অনুমানসাপেক্ষে দুটি প্রকল্প মূল্যায়ন করেছেন। নিচে প্রকল্প দুটির তথ্যসমূহ উপস্থাপন করা হলো :প্রকল্প 'ক'-এর বিনিয়োগ পরিশোধকাল (PBP) এবং নিট বর্তমান মূল্য (NPV) যথাক্রমে : ৩ বছর এবং ৩১,৬৪০/- টাকা।
- ক)(1)
আই, আর, আর (IRR)-এর পূর্ণরূপ কী?
- খ)(2)
গড় উপার্জন হার (ARR) বলতে কী বোঝায়?
- গ)(3)
প্রকল্প ক-এর গড় মুনাফার হার নির্ণয় কর।
- ঘ)(4)
ঢাকা লি.-এর আর্থিক ব্যবস্থাপক প্রকল্প-ক এ বিনিয়োগের সিদ্ধান্ত নিয়েছেন। NPV-এর বিবেচনায় প্রকল্পটি নির্বাচনের যৌক্তিকতা দেখাও।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
IRR-এর পূর্ণরূপ হলো Internal Rate of Return (অভ্যন্তরীণ উপার্জনের হার)।
- খ)
AI-তৈরি নমুনা উত্তর
গড় উপার্জন হার (Accounting Rate of Return বা ARR) হলো মূলধন বাজেটিংয়ের একটি সনাতন পদ্ধতি, যার মাধ্যমে কোনো প্রকল্পের গড় কর-পরবর্তী নিট মুনাফাকে তার গড় বিনিয়োগ দিয়ে ভাগ করে উপার্জনের শতকরা হার নির্ণয় করা হয়।
এ পদ্ধতিতে অর্থের সময়মূল্য এবং নগদ প্রবাহ বিবেচনা না করে হিসাবরক্ষণ নিট মুনাফা বিবেচনা করা হয়। ব্যবস্থাপনার প্রত্যাশিত হারের চেয়ে কোনো প্রকল্পের ARR বেশি হলে প্রকল্পটি গ্রহণযোগ্য বলে বিবেচিত হয়।
- গ)
AI-তৈরি নমুনা উত্তর
প্রকল্প 'ক'-এর গড় মুনাফার হার (ARR) নির্ণয়:
আমরা জানি,
গড় মুনাফার হার (ARR) = (গড় কর-পরবর্তী নিট মুনাফা / গড় বিনিয়োগ) × ১০০প্রদত্ত তথ্য অনুযায়ী:
প্রাথমিক বিনিয়োগ = ১,২০,০০০ টাকা
প্রকল্পের আয়ুষ্কাল (n) = ৫ বছর
ভগ্নাবশেষ মূল্য = ০ টাকা
কর হার সংক্রান্ত কোনো তথ্য না থাকায় কর বিবেচনা করা হয়নি।বার্ষিক অবচয় = (প্রাথমিক বিনিয়োগ - ভগ্নাবশেষ মূল্য) / আয়ুষ্কাল
= (১,২০,০০০ - ০) / ৫
= ২৪,০০০ টাকাপ্রকল্প 'ক'-এর প্রতি বছরের নগদ আন্তঃপ্রবাহ = ৪০,০০০ টাকা
অতএব, বার্ষিক নিট মুনাফা = বার্ষিক নগদ আন্তঃপ্রবাহ - অবচয়
= ৪০,০০০ - ২৪,০০০
= ১৬,০০০ টাকাযেহেতু প্রতি বছর নিট মুনাফা সমান, সুতরাং:
গড় নিট মুনাফা = ১৬,০০০ টাকাগড় বিনিয়োগ = (প্রাথমিক বিনিয়োগ + ভগ্নাবশেষ মূল্য) / ২
= (১,২০,০০০ + ০) / ২
= ৬০,০০০ টাকাঅতএব, প্রকল্প 'ক'-এর গড় মুনাফার হার (ARR) =
(১৬,০০০ / ৬০,০০০) × ১০০ = ২৬.৬৭%সুতরাং, প্রকল্প 'ক'-এর গড় মুনাফার হার ২৬.৬৭%।
- ঘ)
AI-তৈরি নমুনা উত্তর
ঢাকা লি.-এর আর্থিক ব্যবস্থাপক প্রকল্প 'ক'-তে বিনিয়োগের সিদ্ধান্ত নিয়েছেন। NPV-এর বিবেচনায় সিদ্ধান্তটির যৌক্তিকতা যাচাইয়ের জন্য প্রকল্প 'খ'-এর নিট বর্তমান মূল্য (NPV) নির্ণয় করা প্রয়োজন:
মূলধন ব্যয় (k) = ১০% বা ০.১০
প্রাথমিক বিনিয়োগ (NCO) = ১,২০,০০০ টাকাপ্রকল্প 'খ'-এর বর্তমান মূল্য (PV) নির্ণয়:
PV = [CF₁/(1+k)¹] + [CF₂/(1+k)²] + [CF₃/(1+k)³] + [CF₄/(1+k)⁴] + [CF₅/(1+k)⁵]
= [১০,০০০ / (১.১০)¹] + [২০,০০০ / (১.১০)²] + [৩০,০০০ / (১.১০)³] + [৪০,০০০ / (১.১০)⁴] + [৫০,০০০ / (১.১০)⁵]
= (১০,০০০ × ০.৯০৯১) + (২০,০০০ × ০.৮২৬৪) + (৩০,০০০ × ০.৭৫১৩) + (৪০,০০০ × ০.৬৮৩০) + (৫০,০০০ × ০.৬২০৯)
= ৯,০৯১ + ১৬,৫২৮ + ২২,৫৩৯ + ২৭,৩২০ + ৩১,০৪৫
= ১,০৬,৫২৩ টাকা (প্রায়)
[বিকল্পভাবে সঠিক ভগ্নাংশ অনুযায়ী PV = ৯,০৯০.৯১ + ১৬,৫২৮.৯৩ + ২২,৫৩৯.৪৪ + ২৭,৩১৯.৯৬ + ৩১,০৪৬.০৭ = ১,০৬,৫২৫.৩১ টাকা]অতএব, প্রকল্প 'খ'-এর NPV = PV - NCO
= ১,০৬,৫২৫.৩১ - ১,২০,০০০
= - ১৩,৪৭৪.৬৯ টাকা (ঋণাত্মক)তুলনামূলক বিশ্লেষণ:
উদ্দীপক অনুযায়ী, প্রকল্প 'ক'-এর NPV হলো +৩১,৬৪০ টাকা (যা ধনাত্মক)।
অন্যদিকে, প্রকল্প 'খ'-এর NPV হলো -১৩,৪৭৪.৬৯ টাকা (যা ঋণাত্মক)।মূলধন বাজেটিংয়ের NPV নিয়ম অনুসারে, দুটি পরস্পর বর্জনশীল প্রকল্পের মধ্যে যে প্রকল্পের NPV ধনাত্মক ও তুলনামূলকভাবে বেশি, সেটি গ্রহণযোগ্য। এখানে প্রকল্প 'ক'-এর NPV ধনাত্মক এবং প্রকল্প 'খ'-এর NPV ঋণাত্মক।
অতএব, প্রকল্প 'ক'-তে বিনিয়োগের জন্য আর্থিক ব্যবস্থাপকের গৃহীত সিদ্ধান্তটি সম্পূর্ণ যৌক্তিক ও সঠিক।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও