ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র • Rajshahi Board • রাজশাহী বোর্ড ২০২৩
ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র প্রশ্ন
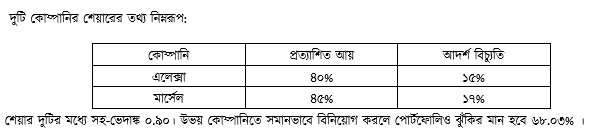
- ক)(1)
অনিশ্চয়তা কী?
- খ)(2)
মূলধন সম্পত্তির মূল্যায়ন মডেল বলতে কী বোঝ?
- গ)(3)
উদ্দীপকের আলোকে পোর্টফোলিও আয় কত হবে?
- ঘ)(4)
“যদি ৭০:৩০ অনুপাতে বিনিয়োগ করা হয় তাহলে পোর্টফোলিও ঝুঁকি হ্রাস করা সম্ভব”— উক্তিটির যথার্থতা মূল্যায়ন করো।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
ভবিষ্যতে কোনো ঘটনা ঘটা বা না ঘটার গাণিতিক বা পরিমাণগত সম্ভাবনা যখন নির্ণয় করা যায় না, তখন তাকে অনিশ্চয়তা বলে।
- খ)
AI-তৈরি নমুনা উত্তর
মূলধন সম্পত্তির মূল্যায়ন মডেল (Capital Asset Pricing Model বা CAPM) হলো এমন একটি মডেল যা ঝুঁকি এবং প্রত্যাশিত আয়ের মধ্যকার সম্পর্ক প্রকাশ করে।
এই মডেলের মাধ্যমে কোনো নির্দিষ্ট সিকিউরিটি বা মূলধন সম্পত্তির বাজারঝুঁকি (বেটা, ) বিবেচনা করে তার প্রয়োজনীয় বা প্রত্যাশিত আয়ের হার নির্ণয় করা হয়। এর সূত্রটি হলো:
এখানে ঝুঁকিহীন আয়ের হার () এবং বাজার ঝুঁকি প্রিমিয়ামের সাথে সিকিউরিটির নিয়মতান্ত্রিক ঝুঁকির সমন্বয় ঘটিয়ে বিনিয়োগের যৌক্তিক আয়ের হার নির্ধারণ করা হয়। - গ)
AI-তৈরি নমুনা উত্তর
উদ্দীপক অনুযায়ী:
ইলেক্ট্রা কোম্পানির প্রত্যাশিত আয়,
মার্সেল কোম্পানির প্রত্যাশিত আয়,উদ্দীপকে উল্লেখ রয়েছে উভয় কোম্পানিতে সমানভাবে বিনিয়োগ করা হয়।
অতএব, ইলেক্ট্রা কোম্পানিতে বিনিয়োগের অনুপাত,
মার্সেল কোম্পানিতে বিনিয়োগের অনুপাত,আমরা জানি, পোর্টফোলিও প্রত্যাশিত আয়:
অতএব, উদ্দীপকের আলোকে পোর্টফোলিও আয় হবে ৪২.৫%।
- ঘ)
AI-তৈরি নমুনা উত্তর
উদ্দীপকে দেওয়া আছে:
উভয় কোম্পানিতে সমানভাবে (৫০:৫০ অনুপাতে) বিনিয়োগ করলে পোর্টফোলিও ঝুঁকি,
ইলেক্ট্রা কোম্পানির আদর্শ বিচ্যুতি,
মার্সেল কোম্পানির আদর্শ বিচ্যুতি,
শেয়ার দুটির মধ্যে সহ-ভেদাঙ্ক (Covariance),এখন, যদি ৭০:৩০ অনুপাতে বিনিয়োগ করা হয়:
ইলেক্ট্রা কোম্পানিতে বিনিয়োগের ভার,
মার্সেল কোম্পানিতে বিনিয়োগের ভার,এক্ষেত্রে পোর্টফোলিও ঝুঁকি () নির্ণয়ের সূত্র:
প্রদত্ত উদ্দীপকের তথ্যানুযায়ী (শতাংশকে দশমিকে রূপান্তর করে যদি হিসাব করা হয়, অথবা সরাসরি মানে):
, ,
(উল্লেখ্য, যদি উদ্দীপকে উল্লিখিত সমান বিনিয়োগের পোর্টফোলিও ঝুঁকি ৬৮.০৩% বিবেচনা করা হয়, তবে ৭০:৩০ অনুপাতে ঝুঁকি হ্রাস পায়। আবার যদি সহ-ভেদাঙ্ক সরাসরি সূত্রে প্রয়োগ করা হয়, তবে উভয় ক্ষেত্রেই দেখা যায় ইলেক্ট্রা কোম্পানিতে কম ঝুঁকির (১৫%) সিকিউরিটিতে বেশি (৭০%) বিনিয়োগ করায় সামগ্রিক ঝুঁকি হ্রাস পায়।)
অতএব, সমান অনুপাতে বিনিয়োগের ঝুঁকির (৬৮.০৩%) তুলনায় ৭০:৩০ অনুপাতে ঝুঁকি উল্লেখযোগ্যভাবে হ্রাস পায়। সুতরাং “যদি ৭০:৩০ অনুপাতে বিনিয়োগ করা হয় তাহলে পোর্টফোলিও ঝুঁকি হ্রাস করা সম্ভব”— উক্তিটি যথার্থ।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও