হিসাববিজ্ঞান ২য় পত্র • Dinajpur Board • দিনাজপুর বোর্ড ২০২৩
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
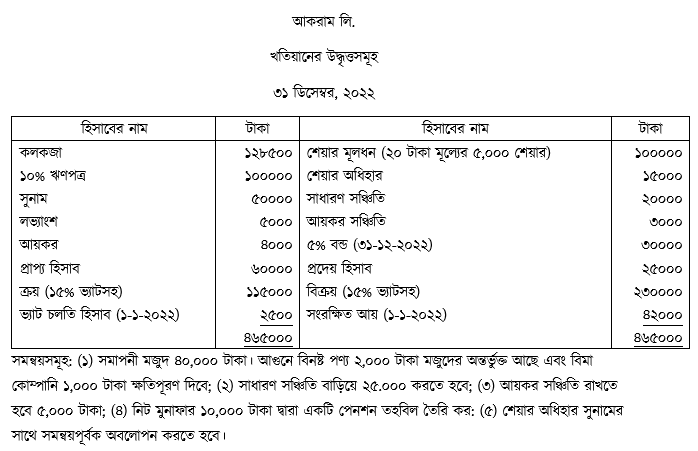
- ক)(1)
সমন্বিত ভ্যাট চলতি হিসাব নিরূপণ কর।
- খ)(2)
কর পরবর্তী নিট লাভ ৪৮,০০০ টাকা ধরে সংরক্ষিত আয় বিবরণী প্রস্তুত কর।
- গ)(3)
সমাপনী সংরক্ষিত আয় ২৫,০০০ টাকা ধরে মালিকানাস্বত্ব ও দায় এর পরিমাণ নির্ণয় কর
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
আকরাম লি.-এর সমন্বিত ভ্যাট চলতি হিসাব নিরূপণ:
১. ক্রয় ভ্যাট নির্ণয়:
ক্রয় (১৫% ভ্যাটসহ) = ১,১৫,০০০ টাকা
অতএব, ক্রয় ভ্যাট = (১,১৫,০০০ × ১৫) ÷ ১১৫ = ১৫,০০০ টাকা২. বিক্রয় ভ্যাট নির্ণয়:
বিক্রয় (১৫% ভ্যাটসহ) = ২,৩০,০০০ টাকা
অতএব, বিক্রয় ভ্যাট = (২,৩০,০০০ × ১৫) ÷ ১১৫ = ৩০,০০০ টাকাভ্যাট চলতি হিসাব:
- ভ্যাট চলতি হিসাবের প্রারম্ভিক উদ্বৃত্ত (ডেবিট): ২,৫০০ টাকা
- যোগ: ক্রয় ভ্যাট (ডেবিট): ১৫,০০০ টাকা
- মোট ডেবিট = ১৭,৫০০ টাকা
- বাদ: বিক্রয় ভ্যাট (ক্রেডিট): ৩০,০০০ টাকা
- সমন্বিত ভ্যাট চলতি হিসাবের উদ্বৃত্ত (ক্রেডিট): ১২,৫০০ টাকা (বা প্রদেয় ভ্যাট ১২,৫০০ টাকা)।
- খ)
AI-তৈরি নমুনা উত্তর
আকরাম লি.
সংরক্ষিত আয় বিবরণী
৩১ ডিসেম্বর, ২০২২ সমাপ্ত বছরের জন্যবিবরণ টাকা টাকা সংরক্ষিত আয়ের প্রারম্ভিক উদ্বৃত্ত (১-১-২০২২) ৪২,০০০ যোগ: চলতি বছরের নিট লাভ (কর পরবর্তী) ৪৮,০০০ মোট প্রাপ্য আয় ৯০,০০০ বাদ: বণ্টন ও বরাদ্দসমূহ: লভ্যাংশ ৫,০০০ সাধারণ সঞ্চিতিতে স্থানান্তর (২৫,০০০ - ২০,০০০) ৫,০০০ পেনশন তহবিলে স্থানান্তর ১০,০০০ (২০,০০০) সমাপনী সংরক্ষিত আয়ের উদ্বৃত্ত (৩১-১২-২০২২) ৭০,০০০ - গ)
AI-তৈরি নমুনা উত্তর
আকরাম লি.
মালিকানাস্বত্ব ও দায়ের পরিমাণ নির্ণয়
৩১ ডিসেম্বর, ২০২২ তারিখেবিবরণ টাকা টাকা (ক) শেয়ারহোল্ডারদের স্বত্ব/মালিকানাস্বত্ব: শেয়ার মূলধন (৫,০০০ শেয়ার @ ২০ টাকা) ১,০০,০০০ সাধারণ সঞ্চিতি (২০,০০০ + ৫,০০০) ২৫,০০০ পেনশন তহবিল ১০,০০০ সমাপনী সংরক্ষিত আয় (প্রশ্নানুসারে প্রদত্ত) ২৫,০০০ (উল্লেখ্য: শেয়ার অধিহার ১৫,০০০ টাকা সুনামের সাথে সমন্বয় হয়ে শূন্য হয়ে গেছে) - মোট মালিকানাস্বত্ব (ক) ১,৬০,০০০ (খ) দীর্ঘমেয়াদি দায়: ৫% বন্ড ৩০,০০০ মোট দীর্ঘমেয়াদি দায় (খ) ৩০,০০০ (গ) স্বল্পমেয়াদি/চলতি দায়: প্রদেয় হিসাব ২৫,০০০ নতুন আয়কর সঞ্চিতি ৫,০০০ ভ্যাট চলতি হিসাব (ক্রেডিট উদ্বৃত্ত) ১২,৫০০ মোট চলতি দায় (গ) ৪২,৫০০ মোট মালিকানাস্বত্ব ও দায় (ক + খ + গ) ২,৩২,৫০০
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও