ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র • Cumilla Board • কুমিল্লা বোর্ড ২০১৯
ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র প্রশ্ন
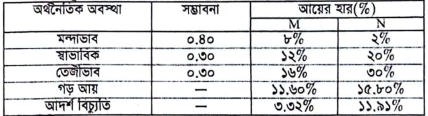
মিস বর্ষা দুটি সিকিউরিটিতে সমান অনুপাতে বিনিয়োগ করেছেন। অন্যান্য তথ্যাবলি নিম্নরূপ:সিকিউরিটি M ও এর সহসম্বন্ধ হলো ০.৯৫।
- ক)(1)
CAPM-এর পূর্ণরূপ লেখো।
- খ)(2)
"বাজার ঝুঁকি অপরিহারযোগ্য" ব্যাখ্যা করো।
- গ)(3)
মিস বর্ষার পোর্টফোলিও আয় নির্ণয় করো।
- ঘ)(4)
উদ্দীপকে মিস বর্ষার পোর্টফালিওতে বিনিয়োগের যৌক্তিকতা মূল্যায়ন করো।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
CAPM-এর পূর্ণরূপ হলো Capital Asset Pricing Model।
- খ)
AI-তৈরি নমুনা উত্তর
যে ঝুঁকি সামগ্রিক বাজার বা সামষ্টিক অর্থনৈতিক কারণে সৃষ্টি হয় এবং বৈচিত্র্যায়নের মাধ্যমে পরিহার বা দূর করা যায় না, তাকে বাজার ঝুঁকি বা অপরিহারযোগ্য ঝুঁকি বলে।
বাজার ঝুঁকি বাহ্যিক উপাদানসমূহ যেমন—মুদ্রাস্ফীতি, সুদের হারের পরিবর্তন, যুদ্ধ, রাজনৈতিক অস্থিরতা, অর্থনৈতিক মন্দা ইত্যাদির কারণে সৃষ্টি হয়। এই কারণগুলো বাজারের সকল কোম্পানি ও সিকিউরিটিকে সমভাবে বা কম-বেশি প্রভাবিত করে। ফলে একজন বিনিয়োগকারী একাধিক সম্পদে বিনিয়োগ (পোর্টফোলিও বৈচিত্র্যায়ন) করেও এই ঝুঁকি হ্রাস করতে পারেন না। এ কারণেই বাজার ঝুঁকিকে অপরিহারযোগ্য ঝুঁকি বলা হয়।
- গ)
AI-তৈরি নমুনা উত্তর
মিস বর্ষা দুটি সিকিউরিটিতে সমান অনুপাতে বিনিয়োগ করেছেন।
অতএব,
সিকিউরিটি M-এ বিনিয়োগের অনুপাত () = ০.৫০
সিকিউরিটি N-এ বিনিয়োগের অনুপাত () = ০.৫০উদ্দীপকের সারণি থেকে পাই:
সিকিউরিটি M-এর প্রত্যাশিত/গড় আয় () = ১১.৬০%
সিকিউরিটি N-এর প্রত্যাশিত/গড় আয় () = ১৫.৮০%আমরা জানি, পোর্টফোলিও প্রত্যাশিত আয়,
অতএব, মিস বর্ষার পোর্টফোলিও আয় ১৩.৭০%।
- ঘ)
AI-তৈরি নমুনা উত্তর
মিস বর্ষার পোর্টফোলিওতে বিনিয়োগের যৌক্তিকতা মূল্যায়নের জন্য পোর্টফোলিওটির সামগ্রিক ঝুঁকি (আদর্শ বিচ্যুতি) নির্ণয় করতে হবে।
উদ্দীপক থেকে প্রাপ্ত তথ্য:
সিকিউরিটি M-এর আদর্শ বিচ্যুতি () = ৩.৩২% বা ০.০৩৩২
সিকিউরিটি N-এর আদর্শ বিচ্যুতি () = ১১.৯১% বা ০.১১৯১
সিকিউরিটি M ও N-এর সহসম্বন্ধ () = ০.৯৫পোর্টফোলিও আদর্শ বিচ্যুতি () নির্ণয়ের সূত্র:
মান বসিয়ে পাই:
যৌক্তিকতা বিশ্লেষণ:
১. সিকিউরিটি N-এর একক ঝুঁকি ছিল ১১.৯১% এবং প্রত্যাশিত আয় ১৫.৮০%। পোর্টফোলিও গঠনের ফলে ঝুঁকি উল্লেখযোগ্যভাবে হ্রাস পেয়ে ৭.৫৫% এ নেমে এসেছে, যা N-এর চেয়ে অনেক কম।
২. আবার সিকিউরিটি M-এর আয় যেখানে মাত্র ১১.৬০%, সেখানে পোর্টফোলিওর গড় আয় বেড়ে দাঁড়িয়েছে ১৩.৭০% (গ হতে প্রাপ্ত)।
৩. যদিও সিকিউরিটি দুটির মধ্যে সহসম্বন্ধ ধনাত্মক এবং অনেক বেশি (০.৯৫), তবুও তা পূর্ণ ধনাত্মক (+১.০) না হওয়ায় বৈচিত্র্যায়নের মাধ্যমে পোর্টফোলিও ঝুঁকি একক সিকিউরিটি N-এর চেয়ে কমানো সম্ভব হয়েছে।সুতরাং, আয় ও ঝুঁকির ভারসাম্য রক্ষায় মিস বর্ষার এই পোর্টফোলিওতে বিনিয়োগের সিদ্ধান্তটি যৌক্তিক।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও