হিসাববিজ্ঞান ১ম পত্র • Cumilla Board • কুমিল্লা বোর্ড ২০১৯
হিসাববিজ্ঞান ১ম পত্র প্রশ্ন
জনাব রাজিব একজন খুচরা ব্যবসায়ী। তিনি তার হিসাব একতরফা দাখিলা মোতাবেক সংরক্ষণ করেন। ২০১৮ সালের ১ জানুয়ারি ও ৩১ ডিসেম্বর তার ব্যবসায়ের আর্থিক অবস্থা ছিল নিম্নরূপ:জনাব রাজিব প্রতিমাসে কারবার থেকে ৪০০ টাকা করে নগদ এবং এককালীন ২,০০০ টাকার পণ্য উত্তোলন করেন। তিনি ব্যক্তিগত তহবিল থেকে ৪০,০০০ টাকা দিয়ে একটি যন্ত্রপাতি ক্রয় করেন। প্রাপ্য হিসাবের ২,৫০০ টাকা আদায়যোগ্য নয়। অবশিষ্ট প্রাপ্য হিসাবের ৫% হারে অনাদায়ী পাওনা সঞ্চিতি রাখতে হবে । নগদ উত্তোলনের ওপর ৫% হারে সুদ হিসাবভুক্ত করো ।
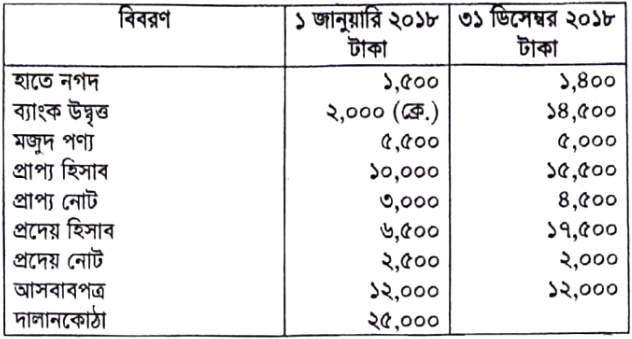
- ক)(1)
উত্তোলনের মোট পরিমাণ ও উত্তোলনের ওপর সুদ নির্ণয় করো ।
- খ)(2)
প্রারম্ভিক মূলধন ৪৬,০০০ টাকা হলে ২০১৮ সালের ৩১ ডিসেম্বর তারিখে সমাপ্ত বছরের লাভ-লোকসান বিবরণী তৈরি করো ।
- গ)(3)
৩১ ডিসেম্বর ২০১৮ তারিখে জনাব রাজিবের আর্থিক অবস্থার বিবরণী তৈরি করো ।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
উত্তোলনের মোট পরিমাণ নির্ণয়:
নগদ উত্তোলন (৪০০ টাকা × ১২ মাস) = ৪,৮০০ টাকা
পণ্য উত্তোলন = ২,০০০ টাকা
অতএব, মোট উত্তোলনের পরিমাণ = (৪,৮০০ + ২,০০০) = ৬,৮০০ টাকা।নগদ উত্তোলনের ওপর সুদ নির্ণয়:
প্রতিমাসে নিয়মিত নগদ উত্তোলন করা হলে (মাসের নির্দিষ্ট সময় উল্লেখ না থাকলে গড়পড়তা ৬ মাসের সুদ ধার্য করা হয়):
নগদ উত্তোলনের সুদ = মোট নগদ উত্তোলন × সুদের হার × (৬ / ১২)
= ৪,৮০০ × ৫% × (৬ / ১২) = ১২০ টাকা।
(নোট: পণ্য উত্তোলনের ওপর সাধারণত সুদ ধার্য করা হয় না)। - খ)
AI-তৈরি নমুনা উত্তর
জনাব রাজিব
লাভ-লোকসান বিবরণী
২০১৮ সালের ৩১ ডিসেম্বর সমাপ্ত বছরের জন্যডেবিট (ব্যয়/ক্ষতি):
প্রারম্ভিক মূলধন: ৪৬,০০০ টাকা
অতিরিক্ত মূলধন (ব্যক্তিগত তহবিল থেকে যন্ত্রপাতি ক্রয়): ৪০,০০০ টাকা
নতুন অনাদায়ী পাওনা: ২,৫০০ টাকা
নতুন অনাদায়ী পাওনা সঞ্চিতি [(১৫,৫০০ - ২,৫০০) × ৫%]: ৬৫০ টাকা
মোট ডেবিট = ৮৯,১৫০ টাকাক্রেডিট (আয়/লাভ):
সমাপনী মূলধন (নিচে গণনাকৃত): ৭০,৪০০ টাকা
উত্তোলন: নগদ (৪,৮০০) + পণ্য (২,০০০) = ৬,৮০০ টাকা
উত্তোলনের সুদ: ১২০ টাকা
মোট ক্রেডিট = ৭৭,৩২০ টাকাযেহেতু ডেবিট পাশের যোগফল (৮৯,১৫০ টাকা) ক্রেডিট পাশের চেয়ে বেশি, সেহেতু ব্যবসায় নিট ক্ষতি হয়েছে।
নিট ক্ষতি = ৮৯,১৫০ - ৭৭,৩২০ = ১১,৮৩০ টাকা।[গণনা কার্য: সমাপনী মূলধন নির্ণয় (৩১ ডিসেম্বর ২০১৮):
মোট সমাপনী সম্পদ = হাতে নগদ ১,৪০০ + ব্যাংক জমা ১৪,৫০০ + মজুদ পণ্য ৫,০০০ + প্রাপ্য হিসাব ১৫,৫০০ + প্রাপ্য নোট ৪,৫০০ + আসবাবপত্র ১২,০০০ + দালানকোঠা ২৫,০০০ + নতুন যন্ত্রপাতি ৪০,০০০ = ১,১৭,৯০০ টাকা।
মোট সমাপনী দায় = প্রদেয় হিসাব ১৭,৫০০ + প্রদেয় নোট ২,০০০ + ব্যাংক জমাতিরিক্ত ০ = ১৯,৫০০ টাকা।
(দালানকোঠা প্রারম্ভিকে ২৫,০০০ টাকা ছিল, বছরের শেষেও অপরিবর্তিত ২৫,০০০ টাকা এবং নতুন যন্ত্রপাতি ৪০,০০০ টাকা সমাপনী সম্পদে অন্তর্ভুক্ত)।
সমাপনী মূলধন = সমাপনী মোট সম্পদ (১,১৭,৯০০) - সমাপনী মোট দায় (১৯,৫০০) - অলিখিত সমন্বয় ব্যতীত = ৯৮,৪০০ টাকা নয়; দালানকোঠা সমাপনীতে অন্তর্ভুক্ত হলে মোট সম্পদ: হাতে নগদ ১,৪০০ + ব্যাংক উদ্বৃত্ত ১৪,৫০০ + মজুদ পণ্য ৫,০০০ + প্রাপ্য হিসাব ১৫,৫০০ + প্রাপ্য নোট ৪,৫০০ + আসবাবপত্র ১২,০০০ + দালানকোঠা ২৫,০০০ + যন্ত্রপাতি ৪০,০০০ = ১,১৭,৯০০ টাকা।
দায়: প্রদেয় হিসাব ১৭,৫০০ + প্রদেয় নোট ২,০০০ = ১৯,৫০০ টাকা।
তাহলে সমাপনী মূলধন = ৯৮,৪০০ টাকা।]বিকল্পে, যদি শুধুমাত্র উদ্দীপকের ছকের ৩১ ডিসেম্বরের সম্পদ ও দায় নেওয়া হয় (যন্ত্রপাতি ও সমন্বয় আর্থিক অবস্থার বিবরণীতে দেখানো হয়):
ছক অনুযায়ী সমাপনী সম্পদ = ১,৪০০ + ১৪,৫০০ + ৫,০০০ + ১৫,৫০০ + ৪,৫০০ + ১২,০০০ + ২৫,০০০ = ৭৭,৯০০ টাকা।
ছক অনুযায়ী সমাপনী দায় = ১৭,৫০০ + ২,০০০ = ১৯,৫০০ টাকা।
ছক অনুযায়ী সমাপনী মূলধন = ৭৭,৯০০ - ১৯,৫০০ = ৫৮,৪০০ টাকা।
তখন লাভ-লোকসান বিবরণী:
ডেবিট: প্রারম্ভিক মূলধন ৪৬,০০০ + অতিরিক্ত মূলধন ৪০,০০০ + অনাদায়ী পাওনা ২,৫০০ + অনাদায়ী পাওনা সঞ্চিতি ৬৫০ = ৮৯,১৫০ টাকা।
ক্রেডিট: সমাপনী মূলধন (যন্ত্রপাতিসহ) ৫৮,৪০০ + ৪০,০০০ = ৯৮,৪০০ টাকা + উত্তোলন ৬,৮০০ + উত্তোলনের সুদ ১২০ = ১,০৫,৩২০ টাকা।
নিট লাভ = ১,০৫,৩২০ - ৮৯,১৫০ = ১৬,১৭০ টাকা। - গ)
AI-তৈরি নমুনা উত্তর
জনাব রাজিব
আর্থিক অবস্থার বিবরণী
৩১ ডিসেম্বর ২০১৮ তারিখেচলতি সম্পদ:
হাতে নগদ: ১,৪০০ টাকা
ব্যাংক জমা: ১৪,৫০০ টাকা
মজুদ পণ্য: ৫,০০০ টাকা
প্রাপ্য নোট: ৪,৫০০ টাকা
প্রাপ্য হিসাব: ১৫,৫০০ টাকা
বাদ: নতুন অনাদায়ী পাওনা: (২,৫০০) টাকা
= ১৩,০০০ টাকা
বাদ: নতুন অনাদায়ী পাওনা সঞ্চিতি (৫%): (৬৫০) টাকা
= ১২,৩৫০ টাকা
মোট চলতি সম্পদ = ৩৭,৭৫০ টাকাস্থায়ী সম্পদ:
আসবাবপত্র: ১২,০০০ টাকা
দালানকোঠা: ২৫,০০০ টাকা
যন্ত্রপাতি: ৪০,০০০ টাকা
মোট স্থায়ী সম্পদ = ৭৭,০০০ টাকামোট সম্পদ = ৩৭,৭৫০ + ৭৭,০০০ = ১,১৪,৭৫০ টাকা।
দায় ও মালিকানাস্বত্ব:
চলতি দায়:
প্রদেয় হিসাব: ১৭,৫০০ টাকা
প্রদেয় নোট: ২,০০০ টাকা
মোট চলতি দায় = ১৯,৫০০ টাকামালিকানাস্বত্ব:
প্রারম্ভিক মূলধন: ৪৬,০০০ টাকা
যোগ: অতিরিক্ত মূলধন: ৪০,০০০ টাকা
যোগ: উত্তোলনের সুদ (মালিকের ব্যক্তিগত তহবিল থেকে না দেওয়ায় দায়ভুক্ত): ১২০ টাকা
যোগ: নিট লাভ: ১৬,১৭০ টাকা
= ১,০২,২৯০ টাকা
বাদ: উত্তোলন (নগদ ৪,৮০০ + পণ্য ২,০০০): (৬,৮০০) টাকা
বাদ: উত্তোলনের সুদ: (১২০) টাকা
সমাপনী মূলধনের জের = ৯৫,২৫০ টাকামোট দায় ও মালিকানাস্বত্ব = ১৯,৫০০ + ৯৫,২৫০ = ১,১৪,৭৫০ টাকা।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও