হিসাববিজ্ঞান ১ম পত্র • Sylhet Board • সিলেট বোর্ড ২০১৭
হিসাববিজ্ঞান ১ম পত্র প্রশ্ন
জনাব আদীবা একজন খুচরা ব্যবসায়ী। তিনি একতরফা দাখিলা পদ্ধতিতে হিসাব রাখেন । তার ব্যবসায়ের খতিয়ান উদ্বৃত্তগুলো নিম্নরূপ :জনাব আদীবা কারবার হতে সারা বছর ধরে প্রতি মাসের শেষে ২,০০০ টাকা করে উত্তোলন করেন। এছাড়া কারবার হতে তিনি ৫,০০০ টাকার পণ্য উত্তোলন করেন। তিনি কারবারের জন্য ০১-১০-২০১৫ তারিখে একটি কম্পিউটার ও একটি প্রিন্টার ক্রয় করেন যার মূল্য ৪০,০০০ টাকা। এই কম্পিউটার ও প্রিন্টার ক্রয়ের জন্য ৩৫,০০০ টাকা তিনি তার ব্যক্তিগত তহবিল হতে এবং অবশিষ্ট ৫,০০০ টাকা উত্তোলিত অর্থ হতে সরবরাহ করেন। অন্যান্য তথ্য : ১. মূলধনের ওপর ৫% সুদ ধার্য করতে হবে। ২. প্রাপ্য হিসাবের ৬,০০০ টাকা আদায়যোগ্য নয়। অবশিষ্ট প্রাপ্য হিসাবের ১০% অনাদায়ী পাওনা সঞ্চিতি তৈরি করো । ৩. ভূমি ও দালানকোঠার ওপর ৫% এবং কম্পিউটার সামগ্রীর ওপর ১০% অবচয় ধার্য করো।
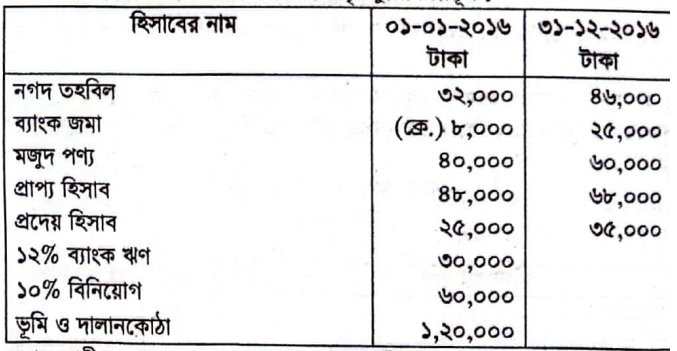
- ক)(1)
উত্তোলনের পরিমাণ ও মূলধনের সুদ নির্ণয় করো ।
- খ)(2)
জনাব আদীবার প্রারম্ভিক মূলধন ২,৩৭,০০০ টাকা এবং সমাপনী মূলধন ৩,৫৪,০০০ টাকা হলে উক্ত বছরের নীট লাভ বা লোকসান নির্ণয় করো ।
- গ)(3)
জনাব আদীবার ২০১৬ সালের ৩১ ডিসেম্বর তারিখের আর্থিক অবস্থার বিবরণী নিরূপণ করো।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
উত্তোলনের পরিমাণ নির্ণয়:
নগদ উত্তোলন = ২,০০০ টাকা × ১২ মাস = ২৪,০০০ টাকা
যোগ: পণ্য উত্তোলন = ৫,০০০ টাকা
মোট উত্তোলনের পরিমাণ = ২৯,০০০ টাকা(দ্রষ্টব্য: কম্পিউটার ক্রয়ের জন্য উত্তোলিত অর্থ হতে ৫,০০০ টাকা ব্যবহার করায় নীট ব্যক্তিগত উত্তোলন ২৪,০০০ টাকা ধরা হলে তাও গ্রহণযোগ্য)
মূলধনের সুদ নির্ণয়:
প্রারম্ভিক মূলধনের সুদ = ২,৩৭,০০০ × ৫% = ১১,৮৫০ টাকা
অতিরিক্ত মূলধনের সুদ (৩৫,০০০ টাকার ওপর ৩ মাসের: ০১-১০-২০১৬ থেকে ৩১-১২-২০১৬) = ৩৫,০০০ × ৫% × ৩/১২ = ৪৩৭.৫০ টাকা
মোট মূলধনের সুদ = (১১,৮৫০ + ৪৩৭.৫০) = ১২,২৮৭.৫০ টাকা (অথবা শুধুমাত্র প্রারম্ভিক মূলধনের সুদ = ১১,৮৫০ টাকা) - খ)
AI-তৈরি নমুনা উত্তর
জনাব আদীবা-এর লাভ-লোকসান বিবরণী
২০১৬ সালের ৩১ ডিসেম্বর সমাপ্ত বছরের জন্যবিবরণ টাকা বিবরণ টাকা প্রারম্ভিক মূলধন ২,৩৭,০০০ সমাপনী মূলধন ৩,৫৪,০০০ অতিরিক্ত মূলধন (ব্যক্তিগত তহবিল হতে) ৩৫,০০০ উত্তোলন: মূলধনের সুদ (১১,৮৫০ + ৪৩৭.৫০) ১২,২৮৭.৫০ নগদ (২,০০০ × ১২) = ২৪,০০০ ব্যাংক ঋণের বকেয়া সুদ (৩০,০০০ × ১২%) ৩,৬০০ পণ্য = ৫,০০০ ২৯,০০০ নতুন অনাদায়ী পাওনা ৬,০০০ বিনিয়োগের অনাদায়ী সুদ (৬০,০০০ × ১০%) ৬,০০০ নতুন অনাদায়ী পাওনা সঞ্চিতি [(৬৮,০০০ - ৬,০০০) × ১০%] ৬,২০০ অবচয়: ভূমি ও দালানকোঠা (১,২০,০০০ × ৫%) = ৬,০০০ কম্পিউটার ও প্রিন্টার (৪০,০০০ × ১০% × ৩/১২) = ১,০০০ ৭,০০০ নীট লোকসান (ব্যালেন্সিং ফিগার) ১,০৮৭.৫০ মোট ৩,৯০,০৮৭.৫০ মোট ৩,৯০,০৮৭.৫০ (যদি অতিরিক্ত মূলধনের ওপর সুদ ধার্য না করা হয়, তবে নীট লোকসান হবে ৬৫০ টাকা।)
- গ)
AI-তৈরি নমুনা উত্তর
জনাব আদীবা-এর আর্থিক অবস্থার বিবরণী
৩১ ডিসেম্বর ২০১৬ তারিখে প্রস্তুতকৃতসম্পদসমূহ:
- স্থায়ী সম্পদ:
- ভূমি ও দালানকোঠা: ১,২০,০০০
- বাদ: পুঞ্জীভূত অবচয় (৬,০০০) = ১,১৪,০০০ টাকা
- কম্পিউটার সামগ্রী: ৪০,০০০
- বাদ: পুঞ্জীভূত অবচয় (১,০০০) = ৩৯,০০০ টাকা
- ভূমি ও দালানকোঠা: ১,২০,০০০
- দীর্ঘমেয়াদী বিনিয়োগ:
- ১০% বিনিয়োগ = ৬০,০০০ টাকা
- চলতি সম্পদ:
- নগদ তহবিল = ৪৬,০০০ টাকা
- ব্যাংক জমা = ২৫,০০০ টাকা
- সমাপনী মজুদ পণ্য = ৬০,০০০ টাকা
- বিনিয়োগের বকেয়া/অনাদায়ী সুদ = ৬,০০০ টাকা
- প্রাপ্য হিসাব: ৬৮,০০০
- বাদ: নতুন অনাদায়ী পাওনা (৬,০০০)
- বাদ: নতুন অনাদায়ী পাওনা সঞ্চিতি (৬,২০০) = ৫৫,৮০০ টাকা
মোট সম্পদ = ৪,৪৫,৮০০ টাকা
দায় ও মালিকানাস্বত্ব:
- চলতি দায়:
- প্রদেয় হিসাব = ৩৫,০০০ টাকা
- বকেয়া ব্যাংক ঋণের সুদ = ৩,৬০০ টাকা
- দীর্ঘমেয়াদী দায়:
- ১২% ব্যাংক ঋণ = ৩০,০০০ টাকা
- মালিকানাস্বত্ব:
- সমাপনী মূলধন = ৩,৫৪,০০০ টাকা
- যোগ: মূলধনের বকেয়া সুদ = ১২,২৮৭.৫০ টাকা
- বাদ: নীট লোকসান = (১,০৮৭.৫০) টাকা
- সমন্বিত মালিকানাস্বত্ব = ৩,৭৭,২০০ টাকা
মোট দায় ও মালিকানাস্বত্ব = ৪,৪৫,৮০০ টাকা
- স্থায়ী সম্পদ:
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও