হিসাববিজ্ঞান ২য় পত্র • Dinajpur Board • দিনাজপুর বোর্ড ২০১৬
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
আদিব গার্মেন্টস লি.-এর গুদামের তথ্যাবলি নিম্নে উপস্থাপন করা হলো- ২০১৫
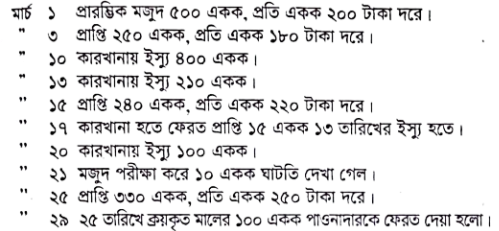
- ক)(1)
নিট ক্রয়কৃত মালের পরিমাণ নির্ণয় করো।
- খ)(2)
১, ৩, ১০, ১৫, ২০ ও ২১ তারিখের লেনদেন অবলম্বনে ভারযুক্ত গড় পদ্ধতিতে মাল খতিয়ান প্রস্তুত করো।
- গ)(3)
১, ১৩, ১৫, ১৭, ২০, ২৫ ও ২৯ তারিখের লেনদেন অবলম্বনে FIFO পদ্ধতিতে মাল খতিয়ান প্রস্তুত করো
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
নিট ক্রয়কৃত মালের পরিমাণ নির্ণয়:
বিবরণ একক দর (টাকা) পরিমাণ (টাকা) মার্চ ৩: প্রাপ্তি ২৫০ ১৮০ ৪৫,০০০ মার্চ ১৫: প্রাপ্তি ২৪০ ২২০ ৫২,৮০০ মার্চ ২৫: প্রাপ্তি ৩৩০ ২৫০ ৮২,৫০০ মোট ক্রয় ৮২০ ১,৮০,৩০০ বাদ: পাওনাদারকে ফেরত (মার্চ ২৯) (১০০) ২৫০ (২৫,০০০) নিট ক্রয় ৭২০ ১,৫৫,৩০০ অতএব, নিট ক্রয়কৃত মালের পরিমাণ ৭২০ একক এবং মূল্য ১,৫৫,৩০০ টাকা।
- খ)
AI-তৈরি নমুনা উত্তর
আদিব গার্মেন্টস লি.
মাল খতিয়ান হিসাব (ভারযুক্ত গড় পদ্ধতি)
(১, ৩, ১০, ১৫, ২০ ও ২১ তারিখের লেনদেন অবলম্বনে)তারিখ বিবরণ প্রাপ্তি/ক্রয় (একক, দর, টাকা) ইস্যু/বিলিকৃত (একক, দর, টাকা) উদ্বৃত্ত/জের (একক, দর, টাকা) ২০১৫<br>মার্চ ১ প্রারম্ভিক উদ্বৃত্ত — — ৫০০ একক @ ২০০ = ১,০০,০০০ টাকা মার্চ ৩ প্রাপ্তি ২৫০ একক @ ১৮০ = ৪৫,০০০ টাকা — ৭৫০ একক @ ১৯৩.৩৩ = ১,৪৫,০০০ টাকা মার্চ ১০ কারখানা ইস্যু — ৪০০ একক @ ১৯৩.৩৩ = ৭৭,৩৩২ টাকা ৩৫০ একক @ ১৯৩.৩৩ = ৬৭,৬৬৮ টাকা মার্চ ১৫ প্রাপ্তি ২৪০ একক @ ২২০ = ৫২,৮০০ টাকা — ৫৯০ একক @ ২০৪.১৮ = ১,২০,৪৬৮ টাকা মার্চ ২০ কারখানা ইস্যু — ১০০ একক @ ২০৪.১৮ = ২০,৪১৮ টাকা ৪৯০ একক @ ২০৪.১৮ = ১,০০,০৫০ টাকা মার্চ ২১ ঘাটতি — ১০ একক @ ২০৪.১৮ = ২,০৪২ টাকা ৪৮০ একক @ ২০৪.১৮ = ৯৮,০০৮ টাকা সমাপনী মজুদ: ৪৮০ একক, মূল্য ৯৮,০০৮ টাকা (দর প্রায় ২০৪.১৮ টাকা)।
- গ)
AI-তৈরি নমুনা উত্তর
আদিব গার্মেন্টস লি.
মাল খতিয়ান হিসাব (FIFO পদ্ধতি)
(১, ১৩, ১৫, ১৭, ২০, ২৫ ও ২৯ তারিখের লেনদেন অবলম্বনে)তারিখ বিবরণ প্রাপ্তি (একক, দর, টাকা) ইস্যু (একক, দর, টাকা) উদ্বৃত্ত (একক, দর, টাকা) ২০১৫<br>মার্চ ১ প্রারম্ভিক উদ্বৃত্ত — — ৫০০ একক @ ২০০ = ১,০০,০০০ টাকা মার্চ ১৩ কারখানা ইস্যু — ২১০ একক @ ২০০ = ৪২,০০০ টাকা ২৯০ একক @ ২০০ = ৫৮,০০০ টাকা মার্চ ১৫ প্রাপ্তি ২৪০ একক @ ২২০ = ৫২,৮০০ টাকা — ২৯০ একক @ ২০০ = ৫৮,০০০ টাকা<br>২৪০ একক @ ২২০ = ৫২,৮০০ টাকা<br>(মোট ৫৩০ একক = ১,১০,৮০০ টাকা) মার্চ ১৭ কারখানা হতে ফেরত (১৩ তারিখের ইস্যু হতে) ১৫ একক @ ২০০ = ৩,০০০ টাকা — ৩০৫ একক @ ২০০ = ৬১,০০০ টাকা<br>২৪০ একক @ ২২০ = ৫২,৮০০ টাকা<br>(মোট ৫৪৫ একক = ১,১৩,৮০০ টাকা) মার্চ ২০ কারখানা ইস্যু — ১০০ একক @ ২০০ = ২০,০০০ টাকা ২০৫ একক @ ২০০ = ৪১,০০০ টাকা<br>২৪০ একক @ ২২০ = ৫২,৮০০ টাকা<br>(মোট ৪৪৫ একক = ৯৩,৮০০ টাকা) মার্চ ২৫ প্রাপ্তি ৩৩০ একক @ ২৫০ = ৮২,৫০০ টাকা — ২০৫ একক @ ২০০ = ৪১,০০০ টাকা<br>২৪০ একক @ ২২০ = ৫২,৮০০ টাকা<br>৩৩০ একক @ ২৫০ = ৮২,৫০০ টাকা<br>(মোট ৭৭৫ একক = ১,৭৬,৩০০ টাকা) মার্চ ২৯ ফেরত (২৫ তারিখের ক্রয় হতে) — ১০০ একক @ ২৫০ = ২৫,০০০ টাকা ২০৫ একক @ ২০০ = ৪১,০০০ টাকা<br>২৪০ একক @ ২২০ = ৫২,৮০০ টাকা<br>২৩০ একক @ ২৫০ = ৫৭,৫০০ টাকা<br>(মোট ৬৭৫ একক = ১,৫১,৩০০ টাকা) সমাপনী মজুদ: ৬৭৫ একক, মূল্য ১,৫১,৩০০ টাকা।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও