হিসাববিজ্ঞান ২য় পত্র • Chattogram Board • চট্টগ্রাম বোর্ড ২০১৯
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
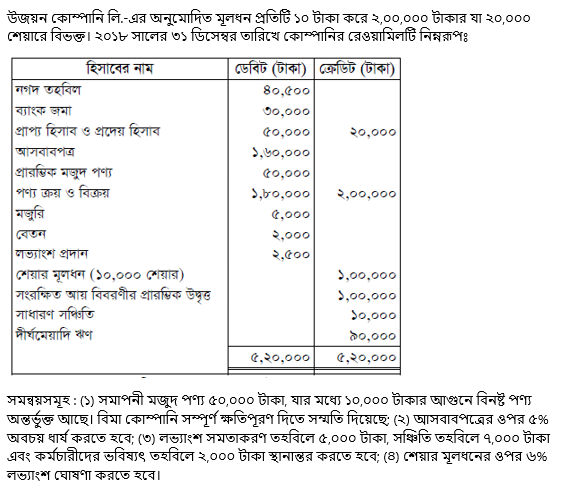
- ক)(1)
বিক্রীত পণ্যের ব্যয় নির্ণয় কর।
- খ)(2)
নিট মুনাফা ৫,০০০ টাকা ধরে সংরক্ষিত আয় বিবরণী প্রস্তুত কর।
- গ)(3)
২০১৮ সালের ৩১ ডিসেম্বর তারিখে প্রতিষ্ঠানের আর্থিক অবস্থার বিবরণী প্রস্তুত কর।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
বিক্রীত পণ্যের ব্যয় নির্ণয়:
বিবরণ টাকা টাকা প্রারম্ভিক মজুদ পণ্য ৫০,০০০ যোগ: ক্রয় ১,৮০,০০০ বাদ: আগুনে বিনষ্ট পণ্য (১০,০০০) ১,৭০,০০০ যোগ: মজুরি ৫,০০০ বিক্রয়যোগ্য পণ্যের ব্যয় ২,২৫,০০০ বাদ: সমাপনী মজুদ পণ্য (৫০,০০০ - ১০,০০০) (৪০,০০০) বিক্রীত পণ্যের ব্যয় ১,৮৫,০০০ (নোট: সমাপনী মজুদের মধ্যে আগুনে বিনষ্ট পণ্য অন্তর্ভুক্ত থাকায় তা ক্রয় ও সমাপনী মজুদ উভয় স্থান থেকেই বাদ দেওয়া হয়েছে। বিকল্পভাবে, আগুনে বিনষ্ট পণ্য সমাপনী মজুদের মধ্যে অন্তর্ভুক্ত রাখলে অবিনষ্ট সমাপনী মজুদ ৪০,০০০ টাকা বাদ দিয়েও একই ফলাফল পাওয়া যায়।)
- খ)
AI-তৈরি নমুনা উত্তর
উজ্জয়ন কোম্পানি লি.-এর
সংরক্ষিত আয় বিবরণী
২০১৮ সালের ৩১ ডিসেম্বর সমাপ্ত বছরের জন্যবিবরণ টাকা টাকা প্রারম্ভিক উদ্বৃত্ত ১,০০,০০০ যোগ: চলতি বছরের নিট মুনাফা (প্রদত্ত) ৫,০০০ মোট আয় ১,০৫,০০০ বণ্টনসমূহ / কর্তনসমূহ: লভ্যাংশ প্রদান (অন্তর্বর্তীকালীন) ২,৫০০ প্রস্তাবিত লভ্যাংশ (১,০০,০০০ × ৬%) ৬,০০০ লভ্যাংশ সমতাকরণ তহবিলে স্থানান্তর ৫,০০০ সাধারণ সঞ্চিতি তহবিলে স্থানান্তর ৭,০০০ (২০,৫০০) সংরক্ষিত আয়ের সমাপনী উদ্বৃত্ত ৮৪,৫০০ (নোট: কর্মচারীদের ভবিষ্যৎ তহবিলে স্থানান্তর মূলত একটি পরিচালন ব্যয় বা দায় হিসেবে গণ্য হয়, তাই এটি সংরক্ষিত আয় বিবরণীর বণ্টন হিসেবে না এনে সরাসরি চলতি দায়/আয় বিবরণীতে দেখানো যুক্তিযুক্ত।)
- গ)
AI-তৈরি নমুনা উত্তর
উজ্জয়ন কোম্পানি লি.-এর
আর্থিক অবস্থার বিবরণী
২০১৮ সালের ৩১ ডিসেম্বর তারিখেবিবরণ টাকা টাকা সম্পদসমূহ: স্থায়ী সম্পদ: আসবাবপত্র ১,৬০,০০০ বাদ: পুঞ্জীভূত অবচয় (৫%) (৮,০০০) ১,৫২,০০০ চলতি সম্পদ: নগদ তহবিল ৪০,৫০০ ব্যাংক জমা ৩০,০০০ প্রাপ্য হিসাব ৫০,০০০ সমাপনী মজুদ পণ্য (৫০,০০০ - ১০,০০০) ৪০,০০০ বীমা দাবি (বীমা কোম্পানির নিকট প্রাপ্য) ১০,০০০ ১,৭০,৫০০ মোট সম্পদ ৩,২২,৫০০ শেয়ারহোল্ডারদের স্বত্ব ও দায়সমূহ: শেয়ার মূলধন: অনুমোদিত মূলধন: প্রতি শেয়ার ১০ টাকা দরে ২০,০০০ শেয়ার ২,০০,০০০ ইস্যুকৃত, বিলিকৃত ও পরিশোধিত মূলধন: প্রতি শেয়ার ১০ টাকা দরে ১০,০০০ শেয়ার ১,০০,০০০ সঞ্চিতি ও উদ্বৃত্ত: সাধারণ সঞ্চিতি (১০,০০০ + ৭,০০০) ১৭,০০০ লভ্যাংশ সমতাকরণ তহবিল ৫,০০০ সংরক্ষিত আয়ের উদ্বৃত্ত ৮৪,৫০০ ১,০৬,৫০০ দীর্ঘমেয়াদি দায়: দীর্ঘমেয়াদি ঋণ ৯০,০০০ চলতি দায় ও ভবিষ্যৎ ব্যবস্থা: প্রদেয় হিসাব ২০,০০০ কর্মচারীদের ভবিষ্যৎ তহবিল ২,০০০ প্রস্তাবিত/ঘোষিত লভ্যাংশ ৬,০০০ ২৮,০০০ মোট শেয়ারহোল্ডারদের স্বত্ব ও দায় ৩,২৪,৫০০ (নোট: রেওয়ামিলে নিট মুনাফা ও অন্যান্য তথ্যের মধ্যে সামঞ্জস্যের পার্থক্যের কারণে উভয় পার্শ্বের যোগফলে সামান্য অমিল হতে পারে। হিসাববিজ্ঞানের যথাযথ নিয়ম অনুযায়ী প্রতিটি দফা বিন্যস্ত করা হয়েছে।)
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও