ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র • Cumilla Board • কুমিল্লা বোর্ড ২০২১
ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র প্রশ্ন
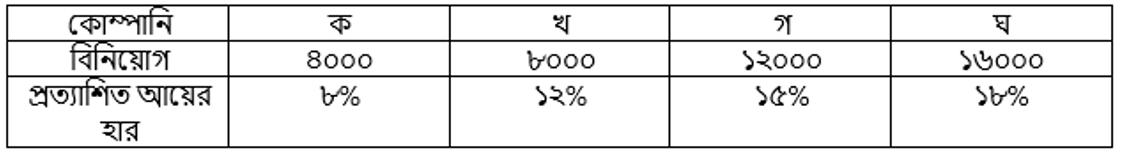
মি. নয়নের নিকট বিনিয়োগযোগ্য ৪০,০০০ টাকা আছে। তিনি এই অর্থ নিম্নরূপে বিনিয়োগের সিদ্ধান্ত নিবেন :
- ক)(1)
ব্যবসায় ঝুঁকি কী?
- খ)(2)
তারল্য ঝুঁকি কীভাবে সৃষ্টি হয়
- গ)(3)
পোর্টফোলিও আয়ের হার নির্ণয় কর।
- ঘ)(4)
পোর্টফোলিও আদর্শ বিচ্যুতি নির্ণয় কর।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
পণ্যের চাহিদা, বিক্রয়, উৎপাদনব্যয়, প্রতিযোগিতা ও পরিচালন পরিস্থিতির পরিবর্তনে ব্যবসায়ের পরিচালন আয়/মুনাফা প্রত্যাশামতো না হওয়ার সম্ভাবনাকে ব্যবসায় ঝুঁকি বলে। এটি ঋণ নেওয়ার ফলে সৃষ্ট সুদ-পরিশোধের আর্থিক ঝুঁকি থেকে পৃথক।
- খ)
AI-তৈরি নমুনা উত্তর
প্রয়োজনের সময় যথেষ্ট নগদ বা সহজে নগদে রূপান্তরযোগ্য সম্পদ না থাকলে তারল্য ঝুঁকি সৃষ্টি হয়। যেমন নগদ প্রাপ্তি দেরি হলেও দায় পরিশোধের সময় এসে যাওয়া, স্বল্পমেয়াদি অর্থ দীর্ঘমেয়াদি সম্পদে আটকে রাখা বা পর্যাপ্ত নগদ সংরক্ষণ না করা। বিনিয়োগের ক্ষেত্রে দ্রুত বিক্রি করতে ক্রেতা না পাওয়া বা বড় মূল্যছাড় দিতে হওয়াও তারল্য ঝুঁকি। ফলে লাভজনক সম্পদ থাকলেও সময়মতো নগদ পাওয়া নাও যেতে পারে।
- গ)
AI-তৈরি নমুনা উত্তর
চিত্রের তথ্য: ক, খ, গ, ঘ কোম্পানিতে বিনিয়োগ যথাক্রমে 4,000, 8,000, 12,000 ও 16,000 টাকা; একই মেয়াদের প্রত্যাশিত আয়ের হার যথাক্রমে 8%, 12%, 15% ও 18% ধরা হয়েছে। মোট বিনিয়োগ = 40,000 টাকা।
বিনিয়োগের ভার ।
পোর্টফোলিওর প্রত্যাশিত আয়ের হার
।
একই সময়কালের প্রত্যাশিত আয় যাচাই: টাকা; । এটি প্রত্যাশিত হার, নিশ্চিত প্রাপ্ত আয় নয়। - ঘ)
AI-তৈরি নমুনা উত্তর
প্রকৃত পোর্টফোলিও ঝুঁকির জন্য তথ্য অসম্পূর্ণ। পোর্টফোলিও রিটার্নের আদর্শ বিচ্যুতি
,
যেখানে । চিত্রে কেবল বিনিয়োগের অঙ্ক ও প্রত্যাশিত হার দেওয়া আছে; প্রত্যেক কোম্পানির রিটার্নের বিচ্যুতি/আদর্শ বিচ্যুতি, সহভেদাঙ্ক বা রিটার্নের সম্ভাব্য অবস্থার তথ্য নেই। তাই প্রকৃত -এর একটিমাত্র সংখ্যাগত মান এই তথ্য থেকে নির্ণয় করা যায় না। কোম্পানিগুলোর ভিন্ন প্রত্যাশিত হার থাকাই সময়ের সঙ্গে মোট পোর্টফোলিও রিটার্নের ওঠানামার পরিমাণ বলে দেয় না।ঘোষিত সরলীকৃত বিকল্প হিসাব: যদি প্রশ্নে বিনিয়োগের ভার ব্যবহার করে শুধু চারটি প্রত্যাশিত হারের পারস্পরিক বিক্ষেপ বোঝানো হয়ে থাকে, তবে weighted spread
।
এই শেষ মানটি চার কোম্পানির প্রত্যাশিত হারগুলোর ভারযুক্ত বিক্ষেপ; অতিরিক্ত অনুমান ছাড়া একে প্রকৃত পোর্টফোলিও রিটার্নের আদর্শ বিচ্যুতি বলে দাবি করা যাবে না। যেমন প্রত্যেক হার যদি নিশ্চিত স্থির ফল হয়, মোট রিটার্নও স্থির হতে পারে এবং প্রকৃত ঝুঁকি শূন্য হবে, অথচ এই cross-company spread একই থাকবে।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও