ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র • Dinajpur Board • দিনাজপুর বোর্ড ২০২২
ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র প্রশ্ন
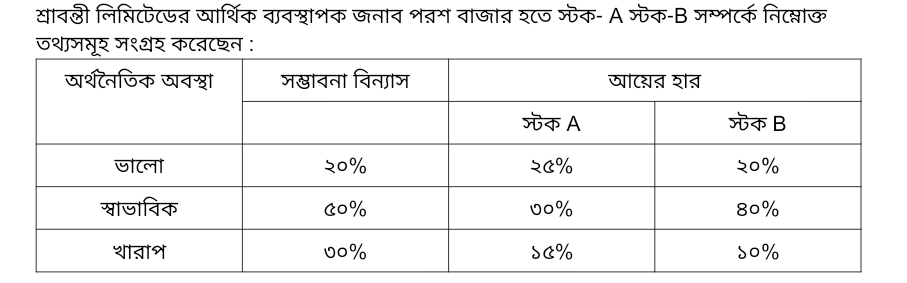
- ক)(1)
ঝুঁকি কি?
- খ)(2)
আয় ও ঝুঁকির মধ্যে কী ধরনের সম্পর্ক বিদ্যমান? ব্যাখ্যা কর।
- গ)(3)
উদ্দীপকে স্টক-A এর আদর্শ বিচ্যুতি নির্ণয় কর।
- ঘ)(4)
উদ্দীপকের কোন স্টকটিতে বিনিয়োগ করা অধিক যুক্তিযুক্ত হবে? বিভেদাঙ্ক (CV) নির্ণয়পূর্বক তোমার মতামত দাও
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
প্রত্যাশিত ফলাফল বা আয়ের থেকে প্রকৃত ফলাফল বা আয়ের বিচ্যুতির বা পার্থক্যের সম্ভাবনাকেই ঝুঁকি বলে।
- খ)
AI-তৈরি নমুনা উত্তর
আয় ও ঝুঁকির মধ্যে প্রত্যক্ষ বা ধনাত্মক (সরাসরি) সম্পর্ক বিদ্যমান।
অর্থায়নের সাধারণ নিয়ম অনুযায়ী, বিনিয়োগে ঝুঁকির মাত্রা যত বেশি হয়, বিনিয়োগকারীর প্রত্যাশিত আয়ের হারও তত বেশি হয়। অন্যদিকে, কম ঝুঁকিপূর্ণ সম্পদে প্রত্যাশিত আয়ের হারও তুলনামূলকভাবে কম হয়। অর্থাৎ ঝুঁকি বৃদ্ধি পেলে আয় বৃদ্ধি পায় এবং ঝুঁকি হ্রাস পেলে প্রত্যাশিত আয় হ্রাস পায়। তাই ঝুঁকি ও আয়ের মধ্যে সমমুখী বা ধনাত্মক সম্পর্ক বজায় থাকে।
- গ)
AI-তৈরি নমুনা উত্তর
উদ্দীপকে প্রদত্ত তথ্য অনুযায়ী স্টক-A এর প্রত্যাশিত আয়ের হার, বা :
$= ৫% + ১৫% + ৪.৫% = ২৪.৫%এখন, স্টক-A এর আদর্শ বিচ্যুতি ():
$= ৬.৫%অতএব, স্টক-A এর আদর্শ বিচ্যুতি হলো ৬.৫%।
- ঘ)
AI-তৈরি নমুনা উত্তর
বিনিয়োগের সিদ্ধান্ত গ্রহণের জন্য দুটি স্টকের বিভেদাঙ্ক (CV) নির্ণয় করে তুলনা করতে হবে।
'গ' হতে পাই,
স্টক-A এর প্রত্যাশিত আয়,
স্টক-A এর আদর্শ বিচ্যুতি,সুতরাং, স্টক-A এর বিভেদাঙ্ক ():
এখন, স্টক-B এর প্রত্যাশিত আয়, :
$= ৪% + ২০% + ৩% = ২৭%স্টক-B এর আদর্শ বিচ্যুতি ():
সুতরাং, স্টক-B এর বিভেদাঙ্ক ():
(বা নিখুঁত মানে ৪৯.৮৩%)সিদ্ধান্ত ও মতামত:
বিভেদাঙ্ক (CV) প্রতি একক আয়ের বিপরীতে ঝুঁকির পরিমাণ নির্দেশ করে। যে প্রকল্পের বিভেদাঙ্ক কম, সেটি তুলনামূলকভাবে কম ঝুঁকিপূর্ণ এবং বিনিয়োগের জন্য বেশি গ্রহণযোগ্য।
এখানে দেখা যাচ্ছে, স্টক-A এর বিভেদাঙ্ক (২৬.৫৩%) স্টক-B এর বিভেদাঙ্ক (৪৯.৮১%) অপেক্ষা কম। অর্থাৎ স্টক-A তে প্রতি একক আয়ের জন্য ঝুঁকির পরিমাণ তুলনামূলকভাবে কম। সুতরাং, শ্রাবন্তী লিমিটেডের আর্থিক ব্যবস্থাপকের জন্য স্টক-A তে বিনিয়োগ করা অধিক যুক্তিযুক্ত হবে।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও