হিসাববিজ্ঞান ২য় পত্র • Dinajpur Board • দিনাজপুর বোর্ড ২০২৩
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
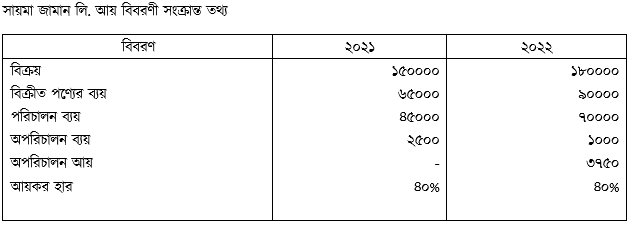
- ক)(1)
মোট মুনাফার পরিমাণ নির্ণয় কর।
- খ)(2)
করপূর্ব নিট মুনাফার পরিমাণ নির্ণয় কর।
- গ)(3)
করপরবর্তী নিট মুনাফার হার নির্ণয় সাপেক্ষে তুলনামূলক লাভজনক বছর চিহ্নিত কর।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
মোট মুনাফার পরিমাণ নির্ণয়:
আমরা জানি, মোট মুনাফা = বিক্রয় - বিক্রীত পণ্যের ব্যয়২০২১ সাল:
মোট মুনাফা = ১,৫০,০০০ - ৬৫,০০০ = ৮৫,০০০ টাকা।২০২২ সাল:
মোট মুনাফা = ১,৮০,০০০ - ৯০,০০০ = ৯০,০০০ টাকা। - খ)
AI-তৈরি নমুনা উত্তর
করপূর্ব নিট মুনাফার পরিমাণ নির্ণয়:
সূত্র: পরিচালন মুনাফা = মোট মুনাফা - পরিচালন ব্যয়
করপূর্ব নিট মুনাফা = পরিচালন মুনাফা + অপরিচালন আয় - অপরিচালন ব্যয়২০২১ সাল:
পরিচালন মুনাফা = ৮৫,০০০ - ৪৫,০০০ = ৪০,০০০ টাকা
করপূর্ব নিট মুনাফা = ৪০,০০০ + ০ - ২,৫০০ = ৩৭,৫০০ টাকা।২০২২ সাল:
পরিচালন মুনাফা = ৯০,০০০ - ৭০,০০০ = ২০,০০০ টাকা
করপূর্ব নিট মুনাফা = ২০,০০০ + ৩,৭৫০ - ১,০০০ = ২২,৭৫০ টাকা। - গ)
AI-তৈরি নমুনা উত্তর
করপরবর্তী নিট মুনাফার হার নির্ণয়:
আমরা জানি,
করপরবর্তী নিট মুনাফা = করপূর্ব নিট মুনাফা - আয়কর (৪০%)
এবং,
করপরবর্তী নিট মুনাফার হার = (করপরবর্তী নিট মুনাফা ÷ বিক্রয়) × ১০০২০২১ সালের ক্ষেত্রে:
করপূর্ব নিট মুনাফা = ৩৭,৫০০ টাকা
বাদ: আয়কর (৩৭,৫০০ × ৪০%) = ১৫,০০০ টাকা
করপরবর্তী নিট মুনাফা = ৩৭,৫০০ - ১৫,০০০ = ২২,৫০০ টাকা
করপরবর্তী নিট মুনাফার হার = (২২,৫০০ ÷ ১,৫০,০০০) × ১০০ = ১৫%২০২২ সালের ক্ষেত্রে:
করপূর্ব নিট মুনাফা = ২২,৭৫০ টাকা
বাদ: আয়কর (২২,৭৫০ × ৪০%) = ৯,১০০ টাকা
করপরবর্তী নিট মুনাফা = ২২,৭৫০ - ৯,১০০ = ১৩,৬৫০ টাকা
করপরবর্তী নিট মুনাফার হার = (১৩,৬৫০ ÷ ১,৮০,০০০) × ১০০ ≈ ৭.৫৮%মন্তব্য:
২০২১ সালে করপরবর্তী নিট মুনাফার হার ১৫%, পক্ষান্তরে ২০২২ সালে তা হ্রাস পেয়ে ৭.৫৮% হয়েছে। সুতরাং, বিক্রয়ের সাপেক্ষে নিট আয়ের অনুপাত বেশি থাকায় ২০২১ সালটি তুলনামূলকভাবে অধিক লাভজনক বছর।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও